











Metodi di Pagamento per Aziende: Quali Accettare nel 2026
Offrire i metodi di pagamento giusti incide direttamente sui ricavi: un cliente che non trova il suo metodo preferito al checkout abbandona il carrello, e un metodo con commissioni mal calibrate erode il margine su ogni vendita. Nel 2026 un'azienda europea può scegliere tra cinque famiglie di metodi: carte di credito e debito, addebito diretto SEPA, bonifico istantaneo e pagamenti account-to-account, wallet digitali e rateizzazione BNPL. Questa guida li confronta su costi, tempi di accredito e casi d'uso reali, e spiega come comporre il mix corretto per la tua attività.
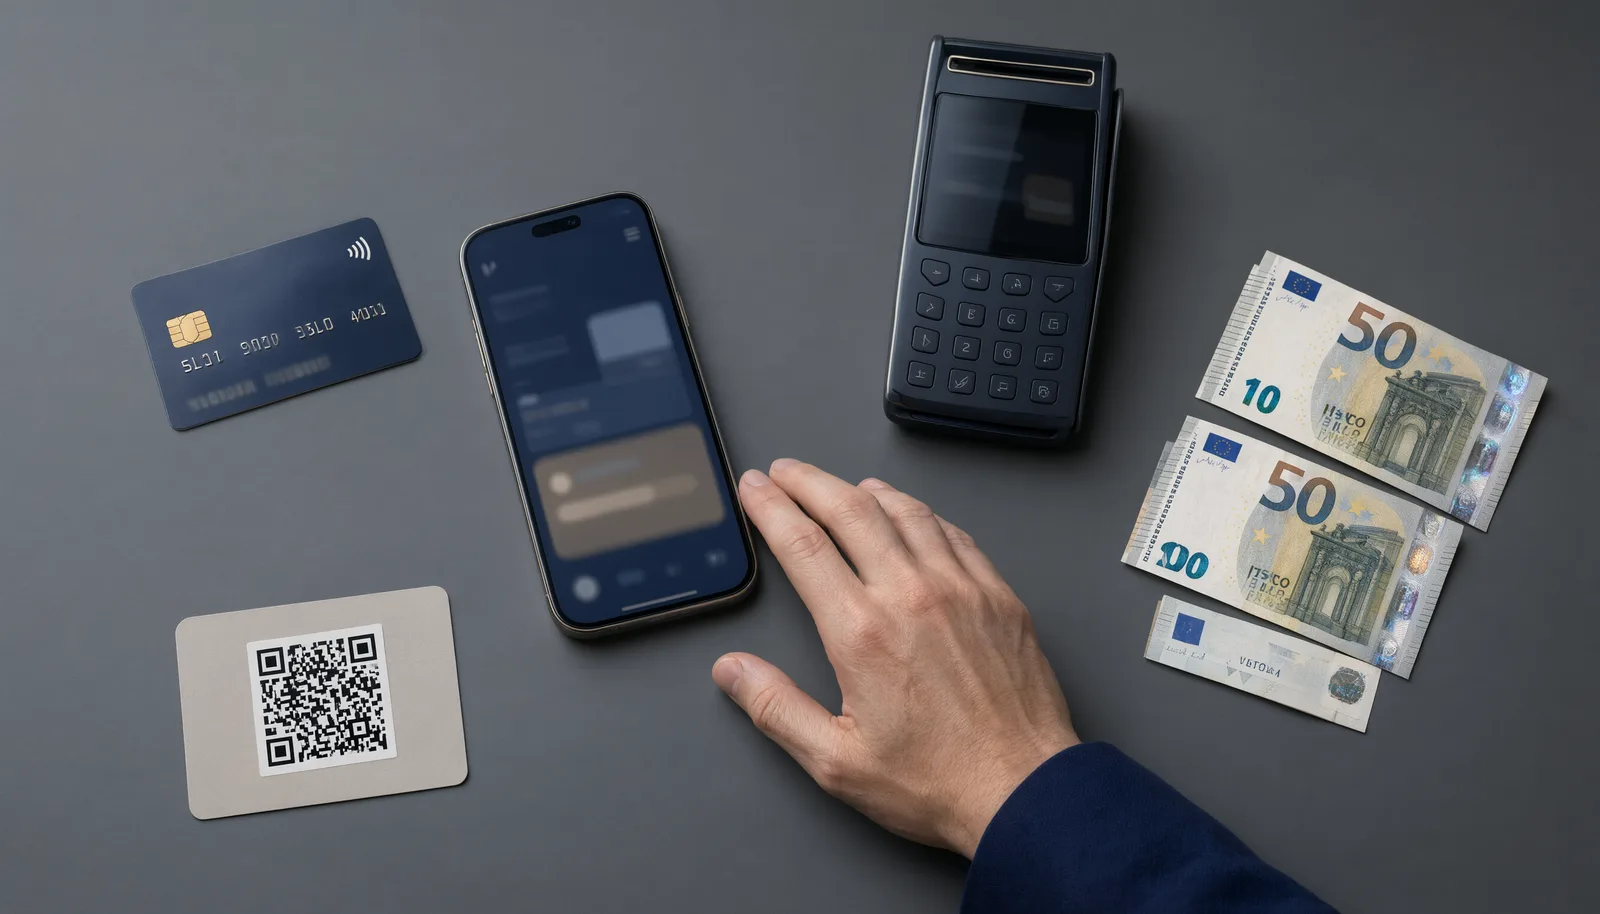
Metodi di pagamento a confronto: tempi e casi d'uso
| Metodo | Tempi tipici | Ideale per |
|---|---|---|
| Carte di credito e debito | accredito al merchant in 1-2 giorni lavorativi | retail, ristorazione, e-commerce, hotel |
| Addebito diretto SEPA (SDD CORE e B2B) | esecuzione in 1-2 giorni lavorativi, ciclo ricorrente | abbonamenti, utenze, B2B ricorrente |
| Bonifico istantaneo SEPA | accredito entro 10 secondi, 24/7/365 | e-commerce, servizi urgenti, B2B |
| Wallet digitali (Apple Pay, Google Pay, Satispay) | come le carte o in tempo reale | retail mobile, ristorazione, piccoli importi |
| BNPL (pagamento rateizzato) | accredito immediato al merchant, rate al cliente | e-commerce con ticket medio alto |
Tempi indicativi dei circuiti e schemi europei (SEPA Instant, regolamento (UE) 2024/886; schemi SEPA dell'EPC, European Payments Council). I tempi di accredito contrattuali dipendono dal fornitore di pagamenti.
Carte di credito e debito: il metodo base che nessuna azienda può ignorare
Le carte restano il metodo di pagamento dominante in Europa e il punto di partenza obbligato di ogni attività. Ogni transazione con carta genera tre costi distinti: l'interchange fee incassata dalla banca che ha emesso la carta, la scheme fee trattenuta da Visa o Mastercard, e il markup del fornitore che elabora il pagamento. Il Regolamento (UE) 2015/751 (IFR) fissa un tetto allo 0,2% per le carte di debito consumer e allo 0,3% per le carte di credito consumer, ma il markup applicato sopra questi livelli varia da fornitore a fornitore ed è la principale voce di costo sotto il controllo dell'azienda.
Con un pricing IC++ come quello di RoxPay (€0,15 + dallo 0,35% allo 0,85% per transazione), la fattura separa interchange reale, scheme fee e markup, permettendo di sapere esattamente quanto paghi per ogni tipo di carta. Le carte prepagate e business, non soggette ai tetti IFR, possono avere interchange superiori al 2%: un motivo in più per preferire la trasparenza IC++ alle percentuali blended. Se vuoi capire in dettaglio come funziona tecnica ed economicamente questo strumento, consulta la nostra guida al gateway di pagamento.
Addebito diretto SEPA: lo standard per abbonamenti e pagamenti B2B ricorrenti
L'addebito diretto SEPA (SEPA Direct Debit) consente di prelevare gli importi direttamente dal conto del cliente con un mandato firmato una sola volta, ed è il metodo di riferimento per abbonamenti, rette, utenze e fatturazione B2B ricorrente. Lo schema prevede due varianti con regole di rimborso molto diverse: nel SDD CORE il pagatore consumer può chiedere il rimborso alla propria banca entro 8 settimane dall'addebito, senza dover motivare la richiesta; nel SDD B2B, riservato ai pagatori business, il diritto di rimborso non esiste dopo che la banca del pagatore ha validato il mandato, una protezione rilevante per chi incassa da aziende.
Il limite operativo del metodo è la lentezza del ciclo: l'addebito va predisposto con alcuni giorni di preavviso e l'esecuzione segue i giorni lavorativi bancari, quindi non è adatto a incassi che richiedono certezza immediata. Per approfondire le due varianti e i casi d'uso corretti leggi la nostra guida all'addebito diretto SEPA per pagamenti ricorrenti e la guida dedicata al SEPA Direct Debit B2B.
Bonifico istantaneo e pagamenti account-to-account: la novità che cambia il checkout
Il bonifico istantaneo SEPA accredita gli importi entro 10 secondi, 24 ore su 24, 7 giorni su 7, compresi weekend e festivi. Da gennaio 2025 il regolamento (UE) 2024/886 obbliga le banche dell'area euro a rendere ricevibili i pagamenti istantanei in arrivo e in uscita allo stesso costo del bonifico ordinario: la barriera storica dei costi maggiorati è caduta per legge. Per un'azienda questo apre due usi distinti: incassare con certezza immediata (il cliente paga dal suo home banking e i fondi arrivano in secondi) e costruire un checkout account-to-account, in cui il cliente autorizza il bonifico direttamente dalla pagina di pagamento tramite open banking, senza digitare IBAN e importi.
RoxPay applica zero commissioni sui bonifici istantanei, un elemento che rende questo metodo interessante anche per importi medio-alti dove la percentuale delle carte pesa di più. Per l'approfondimento completo su costi, limiti e normativa leggi la nostra guida al bonifico istantaneo per aziende, e per il modello di checkout basato su open banking la guida a pay by bank.
Wallet digitali e BNPL: i metodi che determinano la conversione mobile
I wallet digitali come Apple Pay e Google Pay memorizzano una versione tokenizzata della carta sul telefono: al pagamento il cliente autorizza con impronta o riconoscimento facciale, e la transazione viaggia sui circuiti carte con la stessa struttura di costi, ma con tassi di conversione più alti perché elimina la digitazione manuale dei dati. I wallet nazionali come Satispay seguono un modello diverso, basato sul conto del cliente con addebito diretto o saldo prepagato, e in Italia sono diffusi soprattutto nel retail e nella ristorazione: la commissione pubblica per gli esercenti è dello 0,95% dal settembre 2026, con un tetto di contributo annuo, condizioni da verificare sul contratto attuale.
Il BNPL (Buy Now Pay Later) permette al cliente di pagare a rate mentre il merchant incassa subito l'intero importo: il costo è una commissione superiore a quella delle carte, ma l'effetto documentato è l'aumento del carrello medio su prodotti di valore. RoxPay supporta l'integrazione di questi metodi accanto a carte e bonifici con un unico contratto. Per i dettagli su come funziona la rateizzazione leggi la nostra guida al buy now pay later in Italia e per il wallet italiano la guida ai pagamenti con Satispay.
Come scegliere il mix di metodi giusto per la tua attività
Il mix corretto dipende da tre variabili: il canale di vendita (negozio fisico, e-commerce o entrambi), il modello di incasso (transazione singola o ricorrente) e il ticket medio. Un'attività con incassi ricorrenti ha bisogno dell'addebito SEPA come metodo portante, un e-commerce di carte e wallet con il bonifico istantaneo come alternativa di risparmio, un negozio fisico di carte contactless e SoftPOS. Il criterio operativo è coprire almeno il 90% delle preferenze dei tuoi clienti senza diluire il margine su metodi troppo costosi per il tuo ticket.
Classifica i tuoi incassi per canale e modello.
Distingui le vendite one-shot dalle ricorrenti e il fisico dall'online: ogni combinazione suggerisce un metodo portante diverso (carte per il retail, SDD per gli abbonamenti, bonifico istantaneo per B2B ed e-commerce).
Verifica i costi per metodo sul tuo ticket medio.
Con carte a pricing IC++ puoi stimare il costo esatto per transazione; con SDD e bonifici verifica le condizioni del fornitore, incluse le commissioni fisse per rimessa e le eventuali quote di setup.
Aggiungi i metodi a maggior impatto sulla conversione.
Wallet digitali e BNPL incidono sulla conversione mobile e sul carrello medio: introducili dopo aver consolidato i metodi base, misurando l'effetto su conversione e resi.
Domande Frequenti
Quali metodi di pagamento deve accettare un e-commerce in Italia?
Il minimo indispensabile è carte di credito e debito più un wallet (Apple Pay o Google Pay), perché coprono la maggior parte dei consumatori europei. A questi conviene aggiungere il bonifico istantaneo, che dal regolamento (UE) 2024/886 costa come un bonifico ordinario e accredita in 10 secondi, e il BNPL se il ticket medio supera alcune centinaia di euro.
Quanto costano i metodi di pagamento rispetto alle carte?
Le carte hanno un costo composto: interchange (con tetto UE allo 0,2% per debito e 0,3% per credito consumer, regolamento (UE) 2015/751), scheme fee e markup del fornitore. Con un pricing IC++ come quello di RoxPay, €0,15 + dallo 0,35% allo 0,85%, vedi in fattura ogni componente. Il bonifico istantaneo con RoxPay ha zero commissioni, e l'addebito SEPA ha in genere costi fissi per rimessa indipendenti dall'importo.
Che differenza c'è tra addebito diretto SEPA CORE e B2B?
Il SDD CORE è rivolto ai consumatori e concede al pagatore il diritto di rimborso entro 8 settimane dall'addebito. Il SDD B2B è riservato ai pagatori business e, dopo la validazione del mandato da parte della banca del pagatore, non prevede il diritto di rimborso: per questo è lo schema preferito da chi incassa fatture ricorrenti da altre aziende.
Potrebbe interessarti
Gateway Pagamento Alto Rischio
Elaborazione pagamenti sicura per settori ad alto rischio con routing multi-acquirer e protezione chargeback.
Soluzioni Pagamento Piccole Imprese
Prezzi IC++ trasparenti, POS Smart gratuito e attivazione in 24 ore per piccole imprese.
Integrazioni Pagamento E-commerce
Plugin one-click per WooCommerce, Magento e PrestaShop con accesso API completo.
Ottimizza i tuoi pagamenti oggi
Hai ancora dubbi su quale payment gateway scegliere? Il team RoxPay ti aiuta a trovare la soluzione giusta per la tua azienda. Contattaci su /it/contatti.
✓ Nessun costo fisso mensile · ✓ Attivazione in 24 ore · ✓ Supporto tecnico dedicato
