











Wallet Digitale: Cosa Sono e Come li Accetta l'Esercente
Il wallet digitale (portafoglio digitale) è un'app che memorizza le carte di pagamento e le usa al posto della carta fisica: al POS con NFC, al checkout online con un tocco. I wallet di pagamento principali in Italia sono Apple Pay, Google Pay, Samsung Wallet, PayPal e Satispay, secondo le guide del settore.
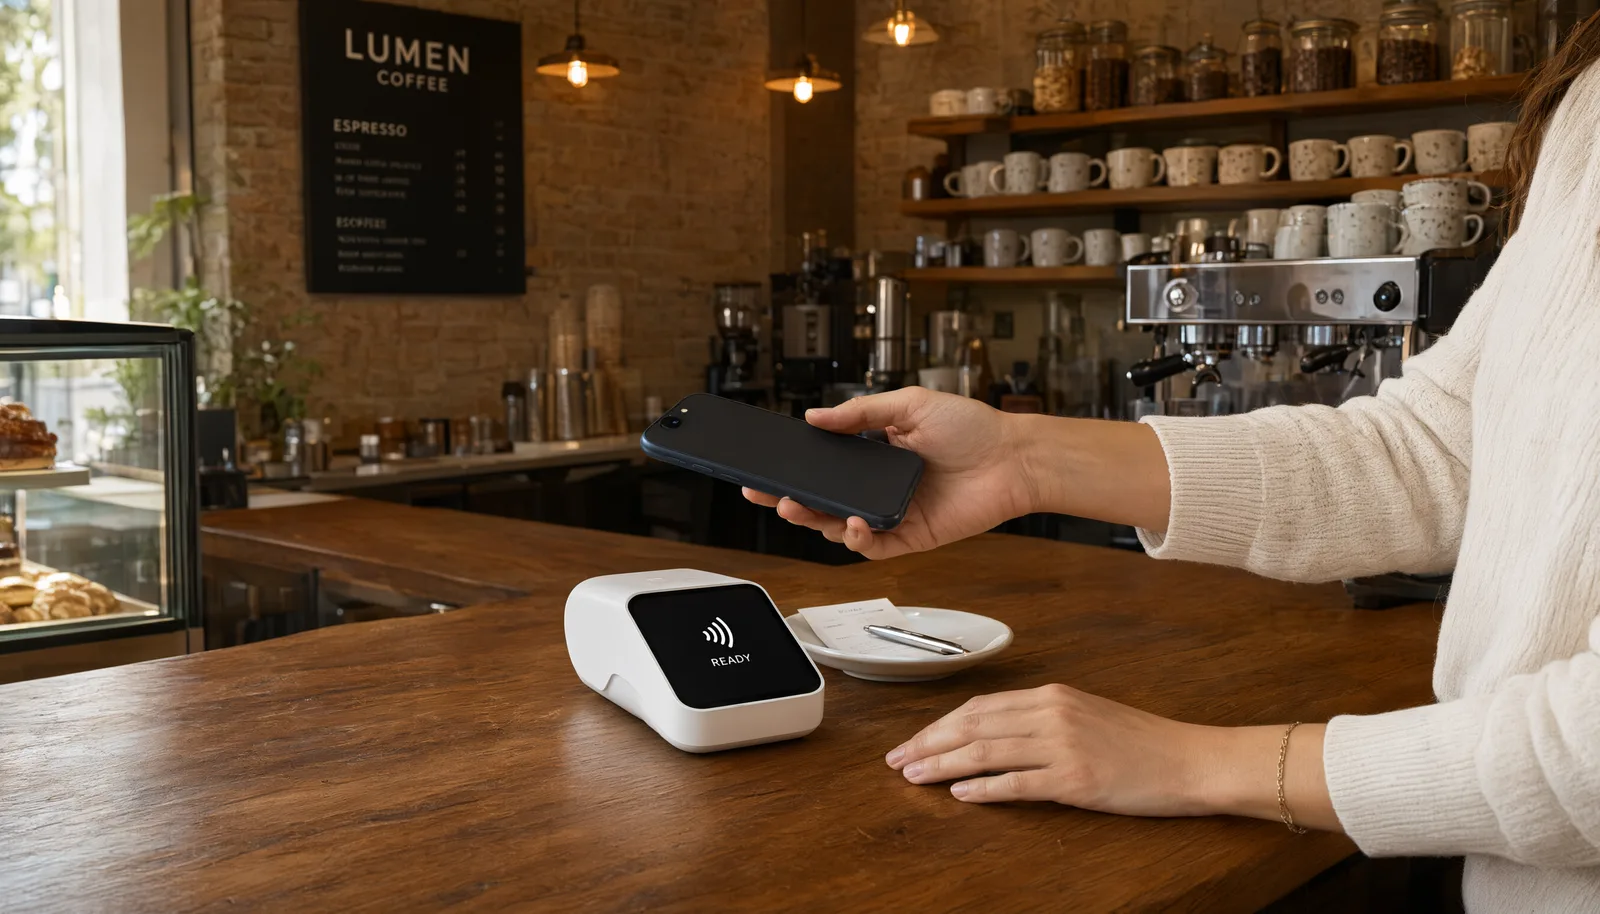
Wallet di pagamento: come funzionano e dove si usano
I wallet che il cliente porta al POS o al checkout, e come l'esercente li accetta
| Wallet | Come paga | Dove si usa |
|---|---|---|
| RoxPay POS Smart | Accetta wallet contactless via NFC e i wallet online via checkout | Negozio e e-commerce, senza canone mensile |
| Apple Pay, Google Pay, Samsung Wallet | Carta tokenizzata al POS via NFC o online con biometria | Al POS e online, secondo le carte registrate dal cliente |
| PayPal | Wallet con saldo o carte collegate, checkout online | Principalmente online |
| Satispay | Pagamento diretto da conto tramite app | Negozio e online con QR o app |
Fonti: Wikipedia (portafoglio digitale), guide di settore sui wallet (Adyen, Banca BPM), documentazione dei provider. La commissione del wallet segue la carta sottostante o le condizioni del provider.
Che cos'è un wallet digitale
Un wallet digitale è un'applicazione che custodisce in modo cifrato le credenziali di pagamento (carte, conti, saldi) e le presenta al momento dell'acquisto al posto della carta fisica. Come riporta la voce Wikipedia sul portafoglio digitale, la tecnologia rende l'acquisto rapido e agevole in qualunque negozio abilitato.
Nel 2026 la parola wallet copre due mondi da non confondere. I wallet di pagamento (Apple Pay, Google Pay, Samsung Wallet, PayPal, Satispay) custodiscono strumenti di pagamento e servono a comprare. Il wallet di identità (IT Wallet, il portafoglio europeo di identità digitale promosso da PagoPA) custodisce documenti e credenziali d'accesso ai servizi pubblici: non è un metodo di pagamento. La guida sui pagamenti contactless copre il lato transazione del contactless.
Per l'esercente la domanda non è cosa sia tecnicamente il wallet, ma come fa il cliente a usarlo nel suo negozio o checkout: la risposta è NFC per il fisico e il gateway per l'online.
I wallet di pagamento che il cliente porta al POS
I wallet di pagamento in uso in Italia si dividono in due famiglie:
- Wallet device (Apple Pay, Google Pay, Samsung Wallet): la carta è sostituita da un token monouso, la conferma passa dalla biometria del telefono. Al POS si usano via NFC, con il limite senza PIN tipico del contactless gestito dalla biometria.
- Wallet con conto o app propria (PayPal, Satispay): il pagamento parte dal saldo o dal conto del cliente; PayPal vive nel checkout online, Satispay usa un QR o l'app in negozio, come descritto nella guida ai pagamenti con Satispay.
La commissione che l'esercente paga non è del wallet ma dello strumento sottostante: un wallet con carta di debito europea costa come quella carta (interchange regolato a 0,2% dal Regolamento UE 2015/751); PayPal e Satispay hanno i propri schemi di costo.
Come accettare i wallet con il POS
Per accettare i wallet device in negozio serve un terminale con NFC: il cliente avvicina il telefono o l'orologio al lettore e il pagamento parte. Il POS Smart di RoxPay accetta i wallet contactless (Apple Pay, Google Pay, Samsung Wallet) e le carte, con pricing IC++ trasparente (€0,15 + dallo 0,35% allo 0,85%), senza costo fisso mensile, attivazione con P.IVA in 24 ore e accrediti entro 48 ore.
Per l'online, i wallet sono metodi di checkout: il cliente conferma con biometria senza reinserire i dati di carta, e l'abbandono al pagamento si riduce. Con RoxPay i wallet sono tra i 40 metodi di pagamento disponibili in un contratto unico, PCI DSS Level 1.
La guida ai terminali contactless confronta l'hardware, e la guida al POS gratuito spiega il modello senza canone.
Verifica il supporto NFC del terminale
Il POS deve supportare NFC per accettare Apple Pay, Google Pay e Samsung Wallet (standard ISO/IEC 14443).
Attiva i wallet online nel checkout
Nel gateway i wallet sono metodi attivabili dal contratto: il cliente paga senza reinserire i dati.
Forma il personale
Il cliente avvicina il dispositivo al POS: il flusso è uguale al contactless con carta.
Monitora il mix di metodi
La dashboard mostra la quota dei wallet sul transato per valutare l'effetto sull'abbandono.
Checklist: wallet pronti all'uso
- Il POS accetta wallet contactless via NFC.
- Il checkout online offre almeno un wallet tra quelli più usati.
- Conosci la commissione: segue la carta sottostante o le condizioni del provider.
- Il collegamento POS-registratore telematico è attivo dal 1° gennaio 2026.
- La dashboard mostra la quota wallet sul transato.
Domande Frequenti
Che cosa è un wallet digitale?
È un'app che custodisce le credenziali di pagamento e le usa al posto della carta fisica: al POS via NFC, online con un tocco e biometria. I wallet di pagamento principali in Italia sono Apple Pay, Google Pay, Samsung Wallet, PayPal e Satispay. Da non confondere con IT Wallet, il portafoglio europeo di identità digitale, che custodisce documenti e non è un metodo di pagamento.
Quali sono i wallet digitali più usati in Italia?
Per i pagamenti: Apple Pay e Google Pay sui telefoni, Samsung Wallet sui dispositivi Samsung, PayPal nel checkout online, Satispay con app e QR nei negozi. Ognuno ha un flusso diverso ma tutti finiscono sullo stesso conto dell'esercente.
Come si accettano i wallet digitali in negozio?
Con un terminale POS dotato di NFC: il cliente avvicina il dispositivo e il pagamento parte come un contactless. Il POS Smart di RoxPay accetta i wallet contactless senza costo fisso mensile, con pricing IC++ (€0,15 + 0,35-0,85%) e attivazione con P.IVA in 24 ore.
I wallet digitali costano di più all'esercente?
No. La commissione segue lo strumento sottostante: un wallet con carta di debito europea costa come quella carta (interchange regolato a 0,2% dal Regolamento UE 2015/751). Satispay e PayPal hanno schemi di costo propri, documentati dalle guide dedicate.
I wallet digitali sono sicuri?
Sì: il numero di carta non viene trasmesso al terminale, che riceve un token monouso (tokenizzazione). La conferma passa dalla biometria del dispositivo, quindi chi ruba il telefono non può pagare. RoxPay non è una banca e non apre conti correnti: gli incassi arrivano entro 48 ore sul conto aziendale esistente.
Link Utili e Approfondimenti
Potrebbe interessarti
Gateway Pagamento Alto Rischio
Elaborazione pagamenti sicura per settori ad alto rischio con routing multi-acquirer e protezione chargeback.
Soluzioni Pagamento Piccole Imprese
Prezzi IC++ trasparenti, POS Smart gratuito e attivazione in 24 ore per piccole imprese.
Integrazioni Pagamento E-commerce
Plugin one-click per WooCommerce, Magento e PrestaShop con accesso API completo.
Ottimizza i tuoi pagamenti oggi
Scopri il POS RoxPay per la tua attività. Nessun costo fisso mensile, pricing IC++ trasparente. Contattaci su /it/contatti.
✓ Nessun costo fisso mensile · ✓ Attivazione in 24 ore · ✓ Supporto tecnico dedicato
