











Kontaktlose Zahlungen: Wie NFC, Karten und Wallet Funktionieren
Kontaktlose Zahlungen sind Transaktionen ohne physischen Kontakt: Kunde hält Karte, Smartphone oder Gerät an das Terminal, die Zahlung läuft über NFC, die Funktechnologie des ISO/IEC-14443-Standards. Karten ohne PIN zahlen bis 50 Euro je Vorgang laut Kartennetzen, biometrische Wallets haben kein physisches Limit.
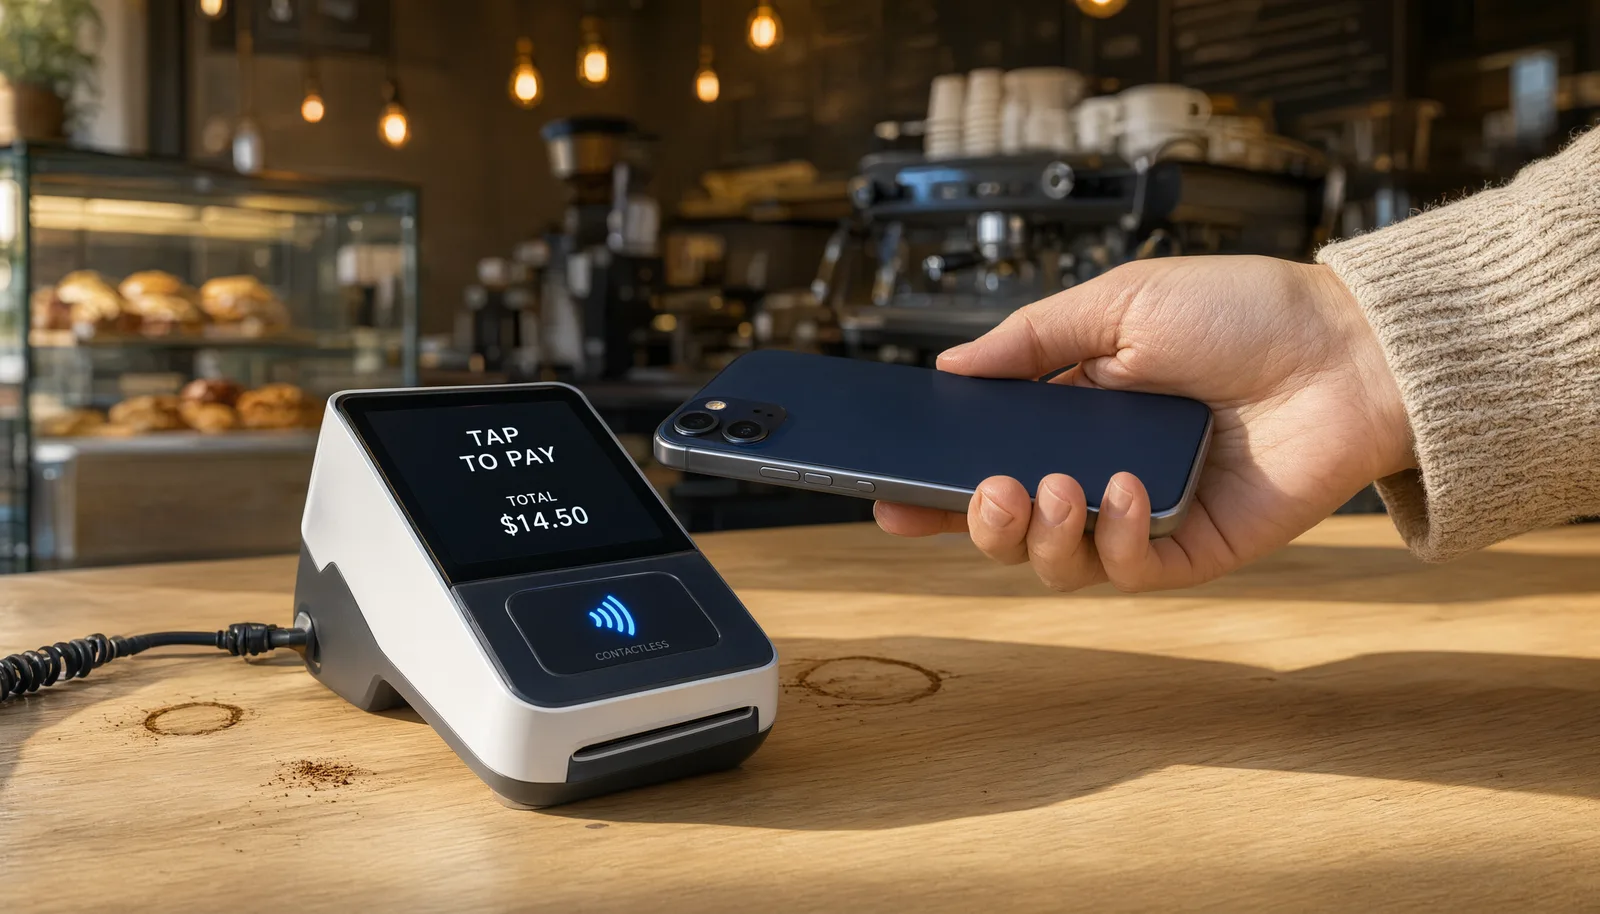
Kontaktlose Instrumente: wie sie zahlen und ihre Grenzen
| Instrument | Wie es zahlt | Limit ohne PIN |
|---|---|---|
| Kontaktlose Karte | NFC zum POS-Terminal | Bis 50 Euro je Vorgang laut Kartennetzen, darüber fragt es die PIN |
| Smartphone und Smartwatch (Wallet) | Wallet mit Biometrie (Fingerabdruck/Gesicht) | Kein physisches Limit: die Biometrie ersetzt die PIN |
| Eingesteckte Karte | Chip | Immer PIN oder Unterschrift je Kartennetz |
Quellen: ISO/IEC-14443-Standard für NFC, Richtlinien der Kartennetze (Visa, Mastercard) zu PIN-freien Schwellen. Die genauen Grenzen hängen von Kartennetz und ausgebender Bank ab.
Was ist eine kontaktlose Zahlung
Die kontaktlose Zahlung ist eine elektronische Transaktion ohne physischen Kontakt zwischen Karte oder Gerät und Terminal: der Kunde hält den Gegenstand einfach an den POS-Leser. Die Technologie ist NFC (Near Field Communication), die mit 13,56 MHz nach dem ISO/IEC-14443-Standard arbeitet und die Daten in Bruchteilen von Sekunden austauscht.
Drei Instrumentengruppen nehmen sie an: Karten mit NFC-Chip (Debit, Kredit, Prepaid); Smartphones mit digitalem Wallet (Apple Pay, Google Pay, Samsung Wallet); Wearables wie Smartwatches und aktivierte Ringe. Wikipedia führt als Unterschied zu klassischen Karten das Ausbleiben des physischen Einführens in den Leser an.
Für den Händler ist das operative Ergebnis eine schnellere Schlange: der Kunde hält an, bestätigt, der Verkauf ist abgeschlossen. In stark frequentierten Lokalen wie Bars verkürzt das Kontaktlose die Wartezeit in Spitzenstunden, wie der [Leitfaden zum POS für Bars](/de/ressourcen/payment-gateway-fuer-kmu-ratgeber) dokumentiert.
Grenzen und Sicherheit: wann die PIN verlangt wird
Die Kartennetze wenden eine Schwelle ohne PIN für kontaktlose Vorgänge an: in Italien liegt sie typischerweise bei 50 Euro je Vorgang, wie Visa Italia angibt, das genaue Limit hängt von Kartennetz und ausgebender Bank ab. Darüber verlangt das Terminal PIN oder Unterschrift.
Digitale Wallets funktionieren anders: die biometrische Prüfung (Fingerabdruck oder Gesicht) ersetzt die PIN, also läuft der Vorgang ohne physische Schwelle. Die Sicherheit läuft über Tokenisierung: am Terminal kommt nie die Kartennummer an, sondern ein Einmal-Token, das abgefangene Daten unbrauchbar macht.
2026 aktualisiert die Europäische Union die betrieblichen Schwellen der kontaktlosen Zahlungen mit der neuen Retail-Payments-Verordnung (Erweiterung der IFR): die Schwellen steigen, die PIN wird im Alltag noch seltener.
Warum der Händler ein Interesse daran hat, kontaktlos anzunehmen
Kontaktlos ist nicht nur Komfort für den Kunden, es ist ein Umsatzhebel: die Transaktion ist in Sekunden abgeschlossen, ohne PIN-Eingabe bei niedrigen Schwellen, und der Kunde braucht kein Bargeld. Branchendaten setzen die durchschnittliche Kassierzeit am POS in Sekunden an, gegen 20-30 Sekunden bei einer Barzahlung mit Rückgeld.
Für den Händler ist die Antwort ein Terminal mit NFC: das RoxPay POS Smart nimmt kontaktlose Karten, Smartphones und Wearables an, mit transparenter IC++-Preisgestaltung (0,15 € + 0,35-0,85%), ohne monatliche Grundgebühr und mit UID-Aktivierung in 24 Stunden. Die Mittel gehen innerhalb von 48 Stunden auf das Firmenkonto.
Der Leitfaden zu den [kontaktlosen Terminals](/de/ressourcen/payment-gateway-fees-comparison) vergleicht die NFC-Merkmale der verbreitetsten Terminals, der Leitfaden zum [POS ohne Grundgebühr](/de/ressourcen/payment-gateway-fuer-kmu-ratgeber) erklärt das Modell ohne Grundgebühr.
Kosten des Kontaktlosen für den Händler
Der Kosten des Kontaktlosen unterscheidet sich nicht vom Kosten der Kartenzahlung: die Gebühr hängt vom Kartentyp und vom Preismodell des Anbieters ab. Blended-Tarife wenden einen einzigen Prozentsatz an, der Komponenten verdeckt; mit IC++ zahlen Sie den tatsächlichen Interchange (gedeckelt auf 0,2% Debit und 0,3% Kredit durch EU-Verordnung 2015/751), die Scheme Fees und einen deklarierten Aufschlag.
Die Wallet-Gebühr (Apple Pay, Google Pay) folgt der zugrunde liegenden Karte: ein Wallet mit europäischer Debitkarte kostet weniger als eine Corporate-Karte. Deshalb ist ein Mix mit europäischen Debitkarten für den Händler günstiger, und IC++-Preise machen es sichtbar.
Die Rechnung Posten für Posten steht im [Leitfaden zu den Kartengebühren](/de/ressourcen/payment-gateway-fees-comparison).
Häufig gestellte Fragen
Was bedeutet kontaktlose Zahlung?
Eine Transaktion ohne physischen Kontakt: Karte, Smartphone oder Wearable wird an das Terminal gehalten, die Zahlung läuft über NFC auf 13,56 MHz (ISO/IEC-14443-Standard). Kein Einführen der Karte in den Leser nötig.
Bis zu welchem Betrag zahlt man kontaktlos ohne PIN?
Laut Kartennetzen liegt die PIN-freie Schwelle typischerweise bei 50 Euro je Vorgang, wie Visa Italia angibt. Darüber verlangt das Terminal die PIN. Bei digitalen Wallets ersetzt die biometrische Prüfung die PIN, also gibt es kein physisches Limit.
Sind kontaktlose Zahlungen sicher?
Ja. Kartendaten werden nicht im Klartext übertragen: Wallets nutzen Tokenisierung, am Terminal kommt ein temporärer Kode statt der Kartennummer an. Das Risiko der Datenabfischung ist gegenüber dem Magnetstreifen sehr gering.
Wie nimmt man kontaktlose Zahlungen im Geschäft an?
Man braucht ein POS-Terminal mit NFC-Unterstützung. Das RoxPay POS Smart nimmt kontaktlose Karten, Smartphones und Smartwatches an, ohne monatliche Fixkosten, mit IC++-Preisen (0,15 € + 0,35-0,85%), UID-Aktivierung in 24 Stunden und Gutschrift in 48 Stunden.
Kosten kontaktlose Zahlungen dem Händler mehr?
Nein. Die Gebühr hängt vom Kartentyp ab, nicht von der Lesemethode: eine kontaktlose Transaktion mit europäischer Debitkarte kostet gleich viel wie dieselbe Transaktion mit Chip-Einführung. Mit RoxPays IC++-Preisen sind die Gebührenkomponenten transparent.
Braucht man ein neues Bankkonto, um kontaktlos anzunehmen?
Nein. RoxPay ist keine Bank und eröffnet keine Bankkonten: kontaktlose Einnahmen werden innerhalb von 48 Stunden auf das bestehende Firmenkonto Ihres Unternehmens gutgeschrieben.
Das könnte Sie auch interessieren
Hochrisiko-Zahlungsgateway
Sichere Zahlungsabwicklung für Hochrisiko-Branchen mit Multi-Acquirer-Routing und Chargeback-Schutz.
Zahlungslösungen für Kleinunternehmen
Transparente IC++-Preisgestaltung, kostenloses Smart-POS-Terminal und Aktivierung in 24 Stunden für Kleinunternehmen.
E-Commerce-Zahlungsintegrationen
One-Click-Plugins für WooCommerce, Magento und PrestaShop mit vollständigem API-Zugriff.
Optimieren Sie Ihre Zahlungen heute
Entdecken Sie das RoxPay-POS für Ihr Geschäft. Keine monatlichen Fixkosten, transparente IC++-Preisgestaltung. Kontaktieren Sie uns auf /de/kontakt.
✓ Keine monatlichen Fixkosten · ✓ Aktivierung in 24 Stunden · ✓ Dedizierter technischer Support
