











Pagos Sin Contacto: Cómo Funcionan NFC, Tarjetas y Wallet
Los pagos sin contacto son transacciones sin contacto físico: se acerca la tarjeta, el móvil o el dispositivo al terminal y el pago pasa por NFC, la radiofrecuencia del estándar ISO/IEC 14443. Las tarjetas sin PIN pagan hasta 50 euros por operación según los circuitos, los wallets con biometría no tienen límite físico.
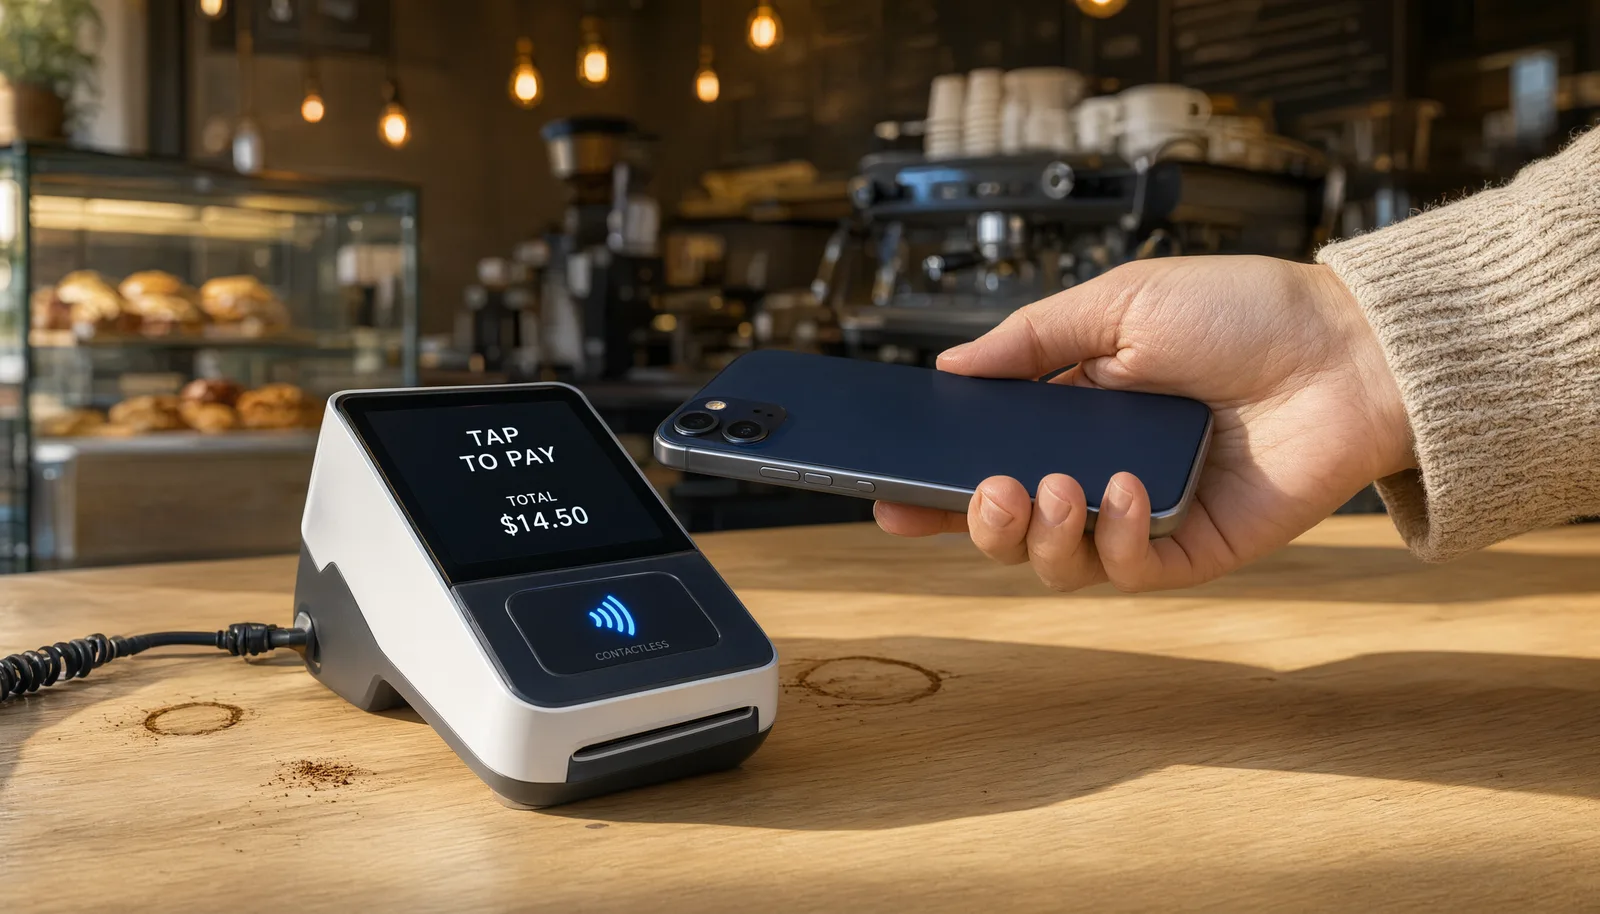
Instrumentos sin contacto: cómo pagan y sus límites
| Instrumento | Cómo paga | Límite sin PIN |
|---|---|---|
| Tarjeta sin contacto | NFC hacia el terminal TPV | Hasta 50 euros por operación según los circuitos, por encima pide el PIN |
| Móvil y reloj (wallet) | Wallet con biometría (huella/rostro) | Sin límite físico: la biometría sustituye el PIN |
| Tarjeta insertada | Chip | Siempre PIN o firma según el circuito |
Fuentes: norma ISO/IEC 14443 para NFC, directrices de los circuitos de pago (Visa, Mastercard) sobre umbrales sin PIN. Los límites exactos dependen del circuito y del banco emisor.
Qué es un pago sin contacto
El pago sin contacto es una transacción electrónica que ocurre sin contacto físico entre tarjeta o dispositivo y terminal: basta acercar el objeto al lector del TPV. La tecnología es el NFC (Near Field Communication), que opera en la frecuencia de 13,56 MHz según la norma ISO/IEC 14443 e intercambia los datos en una fracción de segundo.
Tres familias de instrumentos lo aceptan: las tarjetas de débito, crédito y prepago con chip NFC; los móviles con wallet digital (Apple Pay, Google Pay, Samsung Wallet); los dispositivos vestibles como relojes inteligentes y anillos habilitados. Wikipedia señala como diferencia respecto a las tarjetas tradicionales la ausencia de inserción física en el lector.
Para el comercio el resultado operativo es una cola más rápida: el cliente acerca, confirma, la venta se cierra. En locales de ritmo alto como los bares el sin contacto reduce el tiempo de cola en horas punta, como documenta la guía del [TPV para bares](/es/recursos/pasarela-de-pago-pymes-guia).
Límites y seguridad: cuándo pide el PIN
Los circuitos aplican un umbral sin PIN para las operaciones sin contacto: en Italia es típicamente 50 euros por operación, como indica Visa Italia, con el límite exacto dependiendo del circuito y del banco emisor. Por encima, el terminal pide PIN o firma.
Los wallets digitales funcionan de otra manera: la verificación biométrica (huella o rostro) sustituye el PIN, así que la operación pasa sin umbral físico. La seguridad se gestiona con la tokenización: al terminal no llega el número de tarjeta sino un token de un solo uso, que vuelve inútil la interceptación de datos.
En 2026 la Unión Europea está actualizando los umbrales operativos de los pagos sin contacto con el nuevo Reglamento de pagos retail (ampliación de la IFR): los umbrales suben, así que el PIN se vuelve aún más raro en las operaciones diarias.
Por qué le interesa al comercio aceptar el sin contacto
El sin contacto no es solo comodidad para el cliente, es una palanca de facturación: la transacción se cierra en segundos, sin inserción de PIN en los umbrales bajos, y el cliente no saca efectivo. Según los datos del sector el tiempo medio de cobro en TPV se mide en segundos frente a 20-30 segundos de un pago en efectivo con cambio.
Para el comercio la respuesta es un terminal con NFC: el POS Smart de RoxPay acepta tarjetas sin contacto, móviles y dispositivos vestibles, con precios IC++ transparentes (0,15 € + de 0,35% a 0,85%), sin coste fijo mensual y activación con NIF en 24 horas. Los fondos llegan a la cuenta de empresa en 48 horas.
La guía sobre los [terminales sin contacto](/es/recursos/payment-gateway-fees-comparison) compara las características NFC de los terminales más difundidos, y la guía del [POS sin cuota](/es/recursos/pasarela-de-pago-pymes-guia) explica el modelo sin cuota.
Costes del sin contacto para el comercio
El coste del sin contacto no es distinto del coste del pago con tarjeta: la comisión depende del tipo de tarjeta y del modelo de precios del proveedor. Las tarifas blended aplican un porcentaje único que oculta componentes; con IC++ pagas el interchange efectivo (regulado al 0,2% débito y 0,3% crédito por el Reglamento UE 2015/751), las scheme fees y un margen declarado.
La comisión del wallet (Apple Pay, Google Pay) sigue la tarjeta subyacente: un wallet con tarjeta de débito europea cuesta menos que una corporate. Por eso un mix con prevalencia de débito consumer es más barato para el comercio, y el pricing IC++ lo hace visible.
La cuenta partida por partida está en la [guía de comisiones de tarjetas](/es/recursos/payment-gateway-fees-comparison).
Frequently Asked Questions
¿Qué significa pago sin contacto?
Es una transacción sin contacto físico: la tarjeta, el móvil o un dispositivo vestible se acercan al terminal y el pago pasa por NFC en la frecuencia de 13,56 MHz (norma ISO/IEC 14443). No hace falta insertar la tarjeta en el lector.
¿Hasta cuánto se puede pagar sin contacto sin PIN?
Según los circuitos de pago el umbral sin PIN es típicamente 50 euros por operación, como indica Visa Italia. Por encima el terminal pide el PIN. Con los wallets digitales la verificación biométrica sustituye el PIN, así que no hay límite físico.
¿Los pagos sin contacto son seguros?
Sí. Los datos de tarjeta no se transmiten en claro: los wallets usan tokenización, al terminal llega un código temporal en vez del número de tarjeta. El riesgo de interceptación de datos es muy reducido respecto a la banda magnética.
¿Cómo se aceptan los pagos sin contacto en tienda?
Hace falta un terminal TPV con soporte NFC. El POS Smart de RoxPay acepta tarjetas sin contacto, móviles y smartwatches, sin coste fijo mensual, con pricing IC++ (0,15 € + 0,35-0,85%), activación con NIF en 24 horas y abonos en 48 horas.
¿Los pagos sin contacto cuestan más al comercio?
No. La comisión depende del tipo de tarjeta usada, no del método de lectura: una transacción sin contacto con tarjeta de débito europea cuesta igual que la misma transacción con inserción del chip. Con el pricing IC++ de RoxPay los componentes de la comisión son transparentes.
¿Hace falta abrir una cuenta bancaria nueva para aceptar sin contacto?
No. RoxPay no es un banco y no abre cuentas: los cobros sin contacto se abonan en 48 horas en la cuenta de empresa existente de tu sociedad.
También te puede interesar
Pasarela de Pago Alto Riesgo
Procesamiento de pagos seguro para sectores de alto riesgo con enrutamiento multi-adquirente y protección contra contracargos.
Soluciones de Pago para Pequeñas Empresas
Tarificación IC++ transparente, Smart POS gratuito y activación en 24 horas para pequeñas empresas.
Integraciones de Pago E-commerce
Plugins de un clic para WooCommerce, Magento y PrestaShop con acceso completo a la API.
Optimize your payments today
Descubre el POS RoxPay para tu comercio. Sin costes fijos mensuales, tarificación IC++ transparente. Contáctanos en /es/contacto.
✓ No monthly fixed costs · ✓ Activation in 24 hours · ✓ Dedicated technical support
