











Paiements Sans Contact : Comment Fonctionnent NFC, Cartes et Wallet
Les paiements sans contact sont des transactions sans contact physique : on approche la carte, le smartphone ou l'objet du terminal et le paiement passe par NFC, la radiofréquence de la norme ISO/IEC 14443. Les cartes sans PIN paient jusqu'à 50 euros par opération selon les circuits, les wallet biométriques n'ont pas de limite physique.
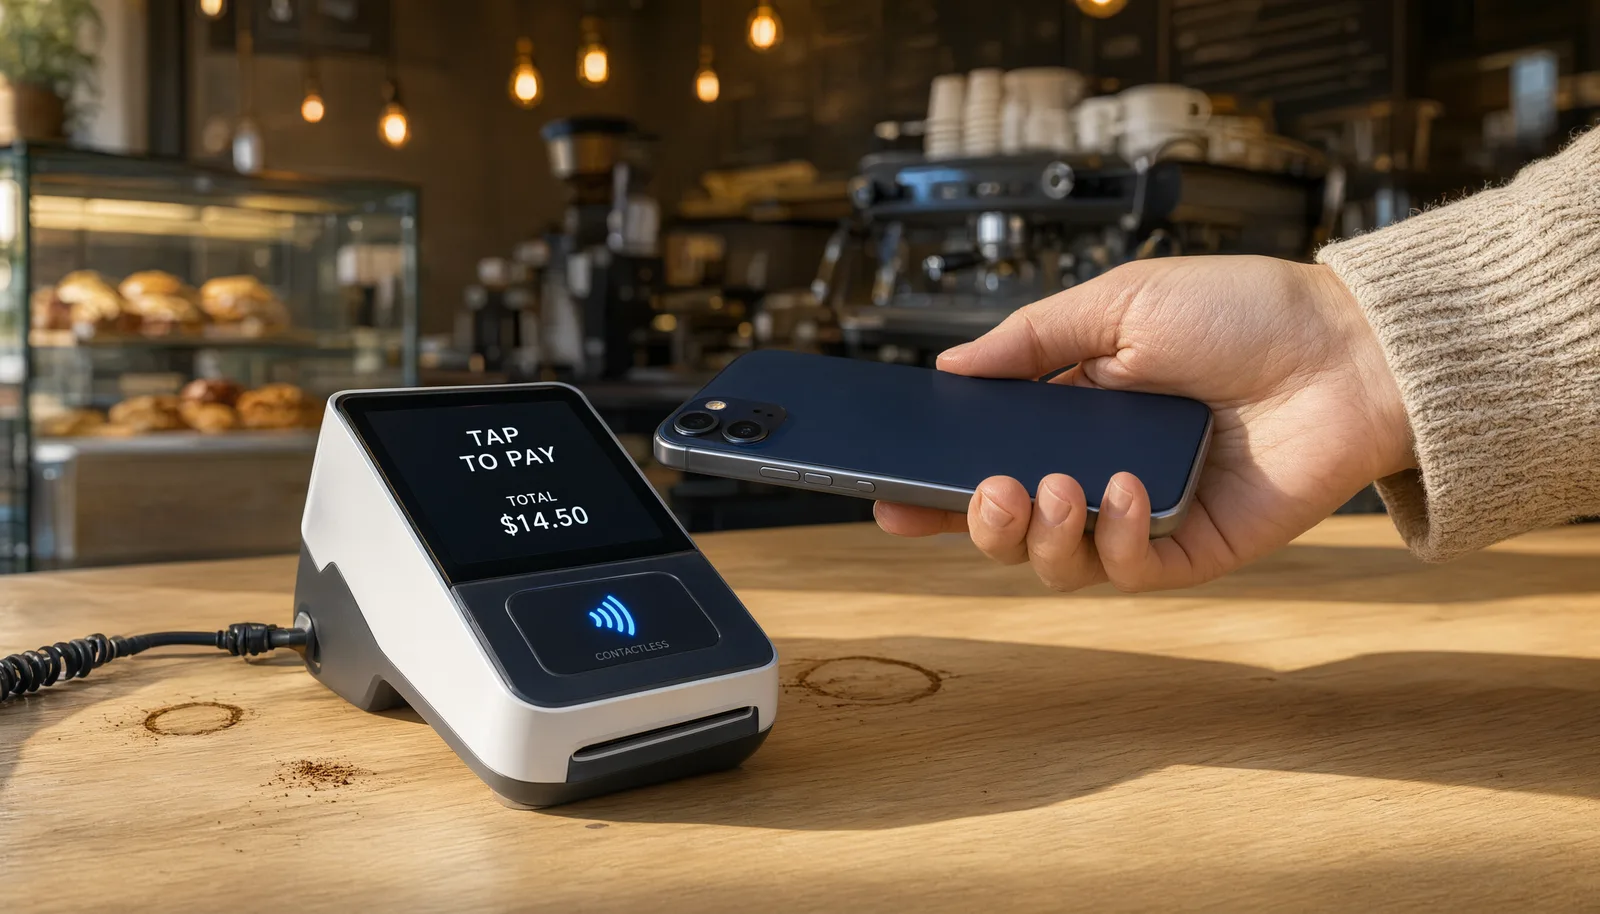
Instruments sans contact : comment ils paient et leurs limites
| Instrument | Comment il paie | Limite sans PIN |
|---|---|---|
| Carte sans contact | NFC vers le terminal TPE | Jusqu'à 50 euros par opération selon les circuits, au-delà demande le PIN |
| Smartphone et montre (wallet) | Wallet avec biométrie (empreinte/visage) | Pas de limite physique : la biométrie remplace le PIN |
| Carte insérée | Puce | Toujours PIN ou signature selon le circuit |
Sources : norme ISO/IEC 14443 pour le NFC, lignes directrices des circuits de paiement (Visa, Mastercard) sur les seuils sans PIN. Les limites exactes dépendent du circuit et de la banque émettrice.
Qu'est-ce qu'un paiement sans contact
Le paiement sans contact est une transaction électronique qui se produit sans contact physique entre carte ou dispositif et terminal : il suffit d'approcher l'objet du lecteur du TPE. La technologie est l'NFC (Near Field Communication), qui opère sur la fréquence de 13,56 MHz selon la norme ISO/IEC 14443 et échange les données en une fraction de seconde.
Trois familles d'instruments l'acceptent : les cartes de débit, crédit et prépayées avec puce NFC ; les smartphones avec wallet numérique (Apple Pay, Google Pay, Samsung Wallet) ; les objets connectés comme montres et bagues activées. Wikipedia relève que la différence par rapport aux cartes traditionnelles est l'absence d'insertion physique dans le lecteur.
Pour le commerçant le résultat opérationnel est une file plus rapide : le client approche, confirme, la vente se clôt. Dans les lieux à haut rythme comme les bars le sans contact réduit le temps de file aux heures de pointe, comme le documente la guide au [POS pour bars](/fr/resources/passerelle-paiement-pme-guide).
Limites et sécurité : quand le PIN est demandé
Les circuits appliquent un seuil sans PIN pour les opérations sans contact : en Italie il est typiquement de 50 euros par opération, comme l'indique Visa Italia, la limite exacte dépendant du circuit et de la banque émettrice. Au-delà, le terminal demande le PIN ou la signature.
Les wallet numériques fonctionnent autrement : la vérification biométrique (empreinte ou visage) remplace le PIN, donc l'opération passe sans seuil physique. La sécurité est gérée par la tokenisation : au terminal n'arrive pas le numéro de la carte mais un jeton à usage unique, qui rend inutilisable l'interception des données.
En 2026 l'Union européenne met à jour les seuils opérationnels des paiements sans contact avec le nouveau Règlement sur les paiements de détail (amplification de l'IFR) : les seuils augmentent, donc le PIN devient encore plus rare dans les opérations quotidiennes.
Pourquoi le commerçant a intérêt à accepter le sans contact
Le sans contact n'est pas qu'un confort pour le client, c'est un levier de chiffre d'affaires : la transaction se clôt en secondes, sans saisie du PIN aux seuils basses, et le client n'a pas besoin d'espèces. Selon les données du secteur le temps moyen d'encaissement sur TPE se mesure en secondes contre 20-30 secondes pour un paiement en espèces avec monnaie.
Pour le commerçant la réponse est un terminal avec NFC : le POS Smart RoxPay accepte cartes sans contact, smartphones et objets connectés, avec tarification IC++ transparente (0,15 € + de 0,35% à 0,85%), aucun coût fixe mensuel et activation avec numéro de TVA en 24 heures. Les fonds arrivent sur le compte d'entreprise dans les 48 heures.
La guide aux [terminaux sans contact](/fr/resources/payment-gateway-fees-comparison) compare les caractéristiques NFC des terminaux les plus répandus, et la guide sur le [POS sans abonnement](/fr/resources/passerelle-paiement-pme-guide) explique le modèle sans abonnement.
Coûts du sans contact pour le commerçant
Le coût du sans contact n'est pas différent du coût du paiement par carte : la commission dépend du type de carte et du modèle de prix du prestataire. Les tarifs blended appliquent un pourcentage unique qui masque les composantes ; avec l'IC++ vous payez l'interchange effectif (plafonné à 0,2% débit et 0,3% crédit par le Règlement UE 2015/751), les scheme fees et une marge déclarée.
La commission du wallet (Apple Pay, Google Pay) suit la carte sous-jacente : un wallet avec carte de débit européenne coûte moins qu'une carte corporate. Pour cela un mix avec prévalence de débit consumer est plus économique pour le commerçant, et le pricing IC++ le rend visible.
Le calcul poste par poste est dans la [guide des commissions des cartes](/fr/resources/payment-gateway-fees-comparison).
Questions fréquentes
Que signifie paiement sans contact ?
C'est une transaction sans contact physique : la carte, le smartphone ou un objet connecté sont approchés du terminal et le paiement passe par NFC sur la fréquence de 13,56 MHz (norme ISO/IEC 14443). Pas besoin d'insérer la carte dans le lecteur.
Jusqu'à combien peut-on payer sans contact sans PIN ?
Selon les circuits de paiement le seuil sans PIN est typiquement 50 euros par opération, comme l'indique Visa Italia. Au-delà le terminal demande le PIN. Avec les wallet numériques la vérification biométrique remplace le PIN, donc pas de limite physique.
Les paiements sans contact sont-ils sûrs ?
Oui. Les données de carte ne sont pas transmises en clair : les wallets utilisent la tokenisation, au terminal arrive un code temporaire au lieu du numéro de carte. Le risque d'interception des données est très réduit par rapport à la bande magnétique.
Comment accepter les paiements sans contact en boutique ?
Il faut un terminal TPE avec support NFC. Le POS Smart de RoxPay accepte cartes sans contact, smartphones et montres, sans coût fixe mensuel, avec pricing IC++ (0,15 € + 0,35-0,85%), activation avec TVA en 24 heures et crédits dans 48 heures.
Le paiement sans contact coûte-t-il plus au commerçant ?
Non. La commission dépend du type de carte utilisé, pas de la méthode de lecture : une transaction sans contact avec carte de débit européenne coûte comme la même transaction avec insertion de puce. Avec le pricing IC++ de RoxPay les composantes de la commission sont transparentes.
Faut-il ouvrir un compte bancaire nouveau pour accepter le sans contact ?
Non. RoxPay n'est pas une banque et n'ouvre pas de comptes : les encaissements sans contact sont crédités dans les 48 heures sur le compte d'entreprise existant de votre société.
Vous pourriez aussi aimer
Passerelle de paiement à haut risque
Traitement sécurisé des paiements pour les secteurs à haut risque avec routage multi-acquéreur et protection contre les rétrofacturations.
Solutions de paiement pour petites entreprises
Tarification IC++ transparente, terminal Smart POS gratuit et activation en 24 heures pour les petites entreprises.
Intégrations de paiement e-commerce
Plugins en un clic pour WooCommerce, Magento et PrestaShop avec accès API complet.
Optimisez vos paiements dès aujourd'hui
Découvrez le POS RoxPay pour votre commerce. Aucun coût fixe mensuel, tarification IC++ transparente. Contactez-nous sur /fr/contact.
✓ Aucun coût fixe mensuel · ✓ Activation en 24 heures · ✓ Support technique dédié
