











QR Code Bezahlung: Funktionsweise, Sicherheit und Kosten
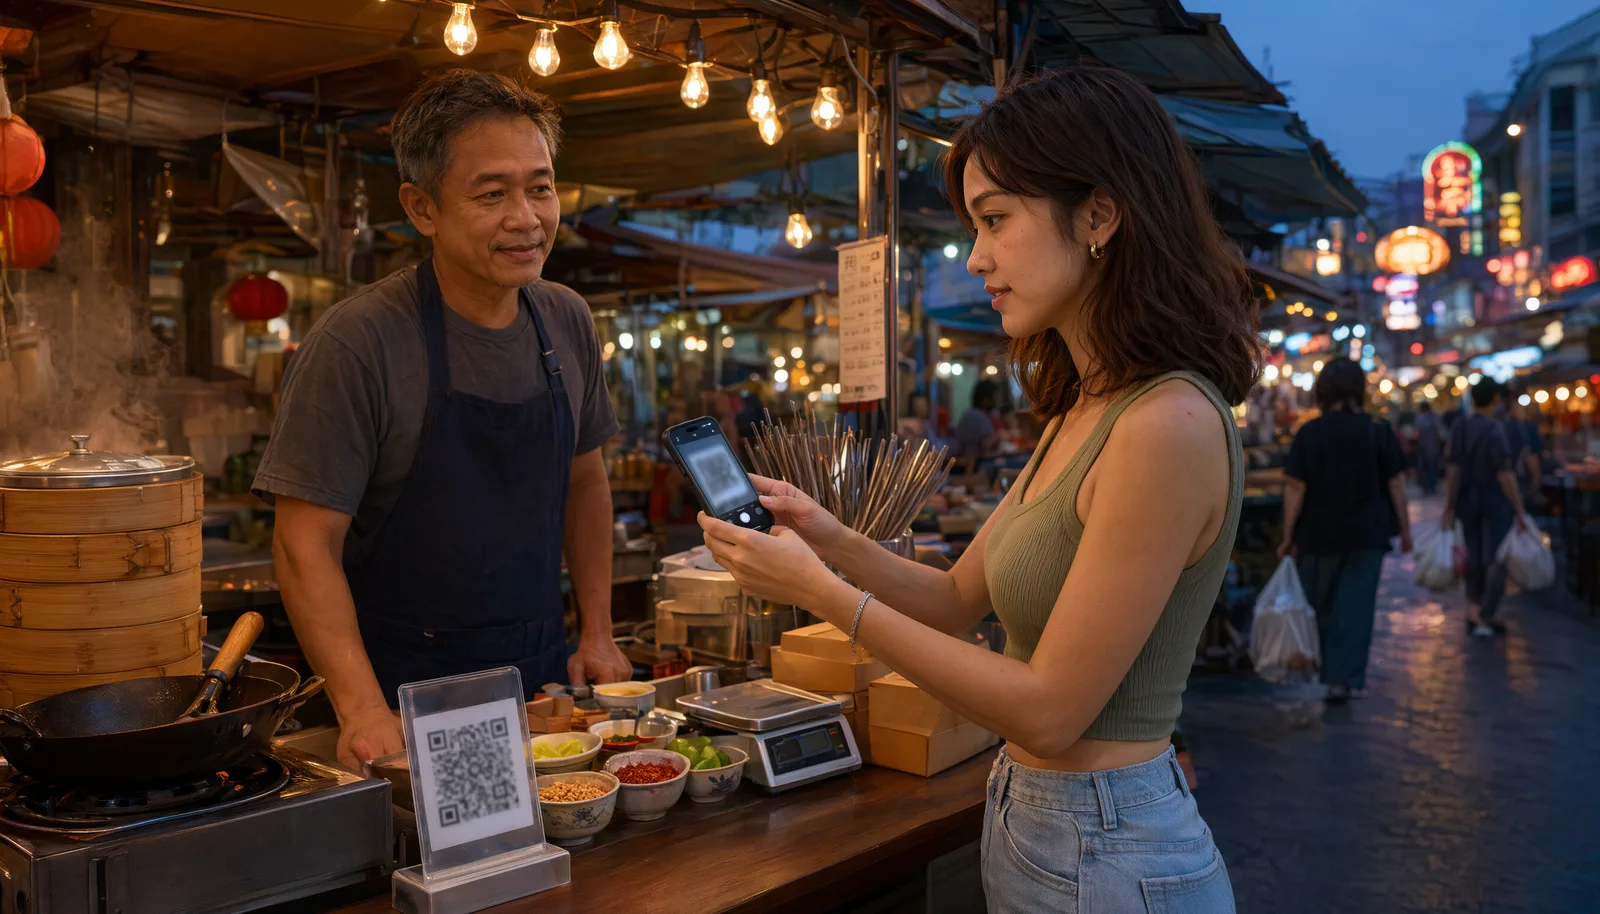
Die QR Code Bezahlung bewegt Geld von der App des Kunden auf einen gedruckten oder gezeigten Code, ohne POS-Hardware: Der Kunde scannt, autorisiert mit 3D Secure und der Betrag trifft üblich in 1-2 Arbeitstagen ein. Dieser Guide erklärt Funktionsweise, Sicherheit statisch-dynamisch und echte Kosten, mit dem IC++-Vergleich von 0,15 € + 0,35% bis 0,85%.
QR Code Zahlung: Pauschaltarif gegen IC++-Preise (geschätzte monatliche Kosten)
| Angebot | 2.000 €/Monat | 5.000 €/Monat | 20.000 €/Monat |
|---|---|---|---|
| SumUp Online-Kanal (2,5%) | 50 € | 125 € | 500 € |
| RoxPay IC++ (0,15 € + 0,35%-0,85%) | 13-23 € | 32,50-57,50 € | 130-230 € |
Schätzung mit durchschnittlichem Bon von 50 €; die RoxPay-Spanne hängt vom Kartenmix ab. Online-Sätze laut öffentlicher Preisliste von SumUp.
Wie eine Zahlung per QR Code funktioniert
Ein QR Code ist ein Bild, das Informationen codiert, die die App des Kunden lesen kann. Bei Zahlungen kann er den IBAN des Händlers, einen Link zu einer Zahlungsseite oder eine Transaktionskennung enthalten. Der Ablauf ist immer derselbe: Der Kunde richtet die Kamera auf den Code, die Wallet- oder Banking-App öffnet den Zahlungsbildschirm, der Betrag wird bestätigt und das Netzwerk autorisiert die Transaktion.
Es gibt zwei Familien. Der statische QR ist immer derselbe: Er codiert einen festen Empfänger und wird einmal gedruckt, der Aufkleber am Tresen. Der dynamische QR wird pro Transaktion erzeugt und enthält Betrag und eindeutige Kennung. Der EMVCo-Standard, gegründet von Visa, Mastercard und den wichtigsten Netzwerken, regelt die Interoperabilität zwischen Wallets.
Statischer oder dynamischer QR: Sicherheit und Betrug
Der entscheidende Unterschied ist die Änderbarkeit. Ein statischer QR bleibt identisch: Wer physischen Zugang zur Vitrine oder Speisekarte hat, kann den Aufkleber austauschen und Kunden auf ein betrügerisches Konto umleiten, wie die Antifraud-Guides der Banken warnen. Der dynamische QR löst das Problem an der Wurzel: Er wird pro Transaktion ausgestellt, enthält den Betrag und läuft nach der Nutzung ab.
Regulatorisch wendet die PSD2-Richtlinie die starke Kundenauthentifizierung (3D Secure) auf QR-Zahlungen an wie auf jede Fernzahlung. Drei praktische Prüfungen vor der Bestätigung: Betrag stimmt, Händlername ist in der App sichtbar, und der Code wurde vom Händler ausgegeben statt neu aufgedruckt. Den statischen QR nur mit vollem Bewusstsein nutzen, dass er persönlich ausgetauscht werden kann.
Wann der QR Code dem POS überlegen ist
Die Zahlung per QR Code nimmt das physische POS aus der Gleichung: kein Terminal, keine Batterie, ein gedruckter Code oder ein Bildschirm. Typische Kontexte sind B2B-Rechnungen mit codiertem IBAN, Menüs am Tisch, Veranstaltungen und Museen, öffentliche Zahlungshinweise und Gelegenheitsverkäufe, wo der Kauf eines POS sich nicht rechtfertigt.
Die Grenzen sind klar: Der QR verlangt vom Kunden, eine App zu öffnen und zu scannen, während Contactless am Terminal eine einzige Geste ist. Für ein Geschäft mit täglichen Schlangen bleibt das POS schneller, und Warteschlangen vertragen keine Extra-Schritte. Der QR punktet bei Fernbeträgen und Dokumenten: Der [Guide zum Payment Link](/de/ressourcen/payment-link-generator) beschreibt den Zwillingsfluss für das Ferninkasso, und das Satispay-QR für Verbraucher ist das italienische Standardbeispiel der [Satispay-Guide](/de/ressourcen/payments-with-satispay).
Kosten: wie Zahlungen per QR Code getarifiziert werden
Der wirtschaftliche Knotenpunkt ist der Kanal. Viele Anbieter tarifieren den QR als Online-Zahlung, mit höheren Prozentsätzen als am physischen Kanal: Die öffentliche Preisliste von SumUp berechnet 2,5% online gegenüber 1,95% in Präsenz. Auf 10.000 Euro monatliches QR-Volumen ist dieser Unterschied mehr als 500 Euro pro Jahr wert.
Mit IC++-Preisen ist jeder Posten getrennt und überprüfbar: RoxPay berechnet 0,15 € + 0,35% bis 0,85% (IC++), mit Interchange und Netzwerkgebühr zum echten Kostenpreis auf der Abrechnung. Der Consumer-Interchange ist per Verordnung EU 2015/751 gesetzlich auf 0,2% bei Debit- und 0,3% bei Kreditkarten festgelegt. Der RoxPay-QR wird als dynamischer Payment Link pro Transaktion erzeugt: der [Guide zum Payment Link](/de/ressourcen/payment-link-generator) zeigt den kompletten Fluss.
Wie Sie Zahlungen per QR Code aktivieren
Die Aktivierung braucht drei Schritte: ein Konto bei einem zugelassenen Zahlungsdienstleister, die Wahl der Codeart (dynamisch für die Sicherheit) und die Platzierung des QR dort, wo der Kunde ihn sieht: Expositur, Beleg oder Rechnung. Dynamische Codes erzeugen Sie im Dashboard oder per API für jeden Geldeingang.
Um zu entscheiden, ob der QR allein genügt oder sich mit anderen Kanälen kombiniert, zählen zwei Zahlen: der Anteil der Kunden mit aktivierter Wallet oder Banking-App und der Durchschnittsbetrag. Wo Contactless am Terminal dominiert, bleibt der QR der Unterstützungskanal für Rechnungen und digitale Kunden; wo kein POS existiert, ist er das Tor zum digitalen Zahlen. Der Guide zum [virtuellen POS](/de/ressourcen/virtual-pos) und der [POS am Handy](/de/ressourcen/phone-pos) runden das Bild ohne Hardware ab.
Häufig gestellte Fragen
Wie funktioniert eine Zahlung per QR Code?
Der Kunde scannt mit Kamera oder App einen QR Code, der die Händlerdaten und bei dynamischen Codes den Betrag codiert. Die App öffnet die Zahlungsseite, der Kunde autorisiert mit 3D Secure oder Biometrie und das Netzwerk verarbeitet die Transaktion, üblich mit Gutschrift in 1-2 Arbeitstagen.
Ist die Bezahlung mit QR Code sicher?
Der dynamische QR ist das sichere Format: pro Transaktion erzeugt, mit geprüftem Betrag und Händler und nach der Nutzung abgelaufen. Der statische QR bleibt dauerhaft gültig und kann durch einen Betrügeraufkleber ersetzt werden: Betrag und Händlername vor der Bestätigung prüfen ist die von den Banken empfohlene Antifraud-Regel.
Was kosten Zahlungen per QR Code?
Das hängt von Anbieter und Kanal ab: Viele Anbieter wenden auf den QR den Online-Kanalsatz an, höher als in Präsenz (die SumUp-Preisliste zeigt 2,5% online gegenüber 1,95% in Präsenz). Mit RoxPay IC++-Preisen zahlen Sie 0,15 € + 0,35% bis 0,85% (IC++), mit jeder Position zum echten Kostenpreis.
Was ist der Unterschied zwischen QR Code und Payment Link?
Der Unterschied ist die Sichtbarkeit: Der Payment Link wird per SMS, E-Mail oder Chat an einen entfernten Kunden gesendet, während der QR Code persönlich von einem Aufkleber oder Bildschirm gescannt wird. Unter der Haube ist es derselbe Fluss: sichere Seite, 3D-Secure-Autorisierung, Ferngutschrift.
Das könnte Sie auch interessieren
Hochrisiko-Zahlungsgateway
Sichere Zahlungsabwicklung für Hochrisiko-Branchen mit Multi-Acquirer-Routing und Chargeback-Schutz.
Zahlungslösungen für Kleinunternehmen
Transparente IC++-Preisgestaltung, kostenloses Smart-POS-Terminal und Aktivierung in 24 Stunden für Kleinunternehmen.
E-Commerce-Zahlungsintegrationen
One-Click-Plugins für WooCommerce, Magento und PrestaShop mit vollständigem API-Zugriff.
Optimieren Sie Ihre Zahlungen heute
Sie sind noch unsicher, welches Payment-Gateway Sie wählen? Das RoxPay-Team hilft Ihnen, die richtige Lösung zu finden. Kontaktieren Sie uns unter /de/kontakt.
✓ Keine monatlichen Fixkosten · ✓ Aktivierung in 24 Stunden · ✓ Dedizierter technischer Support
