











Pagamenti con QR Code: Come Funzionano e Quanto Costano
I pagamenti con QR code trasferiscono denaro da app o wallet del cliente a un codice stampato o a schermo, senza POS fisico: il cliente scansiona, autorizza con 3D Secure e l'importo arriva in 1-2 giorni lavorativi. Questa guida spiega funzionamento, sicurezza statico-dinamico e costi reali, con il confronto IC++ di €0,15 + dallo 0,35% allo 0,85%.
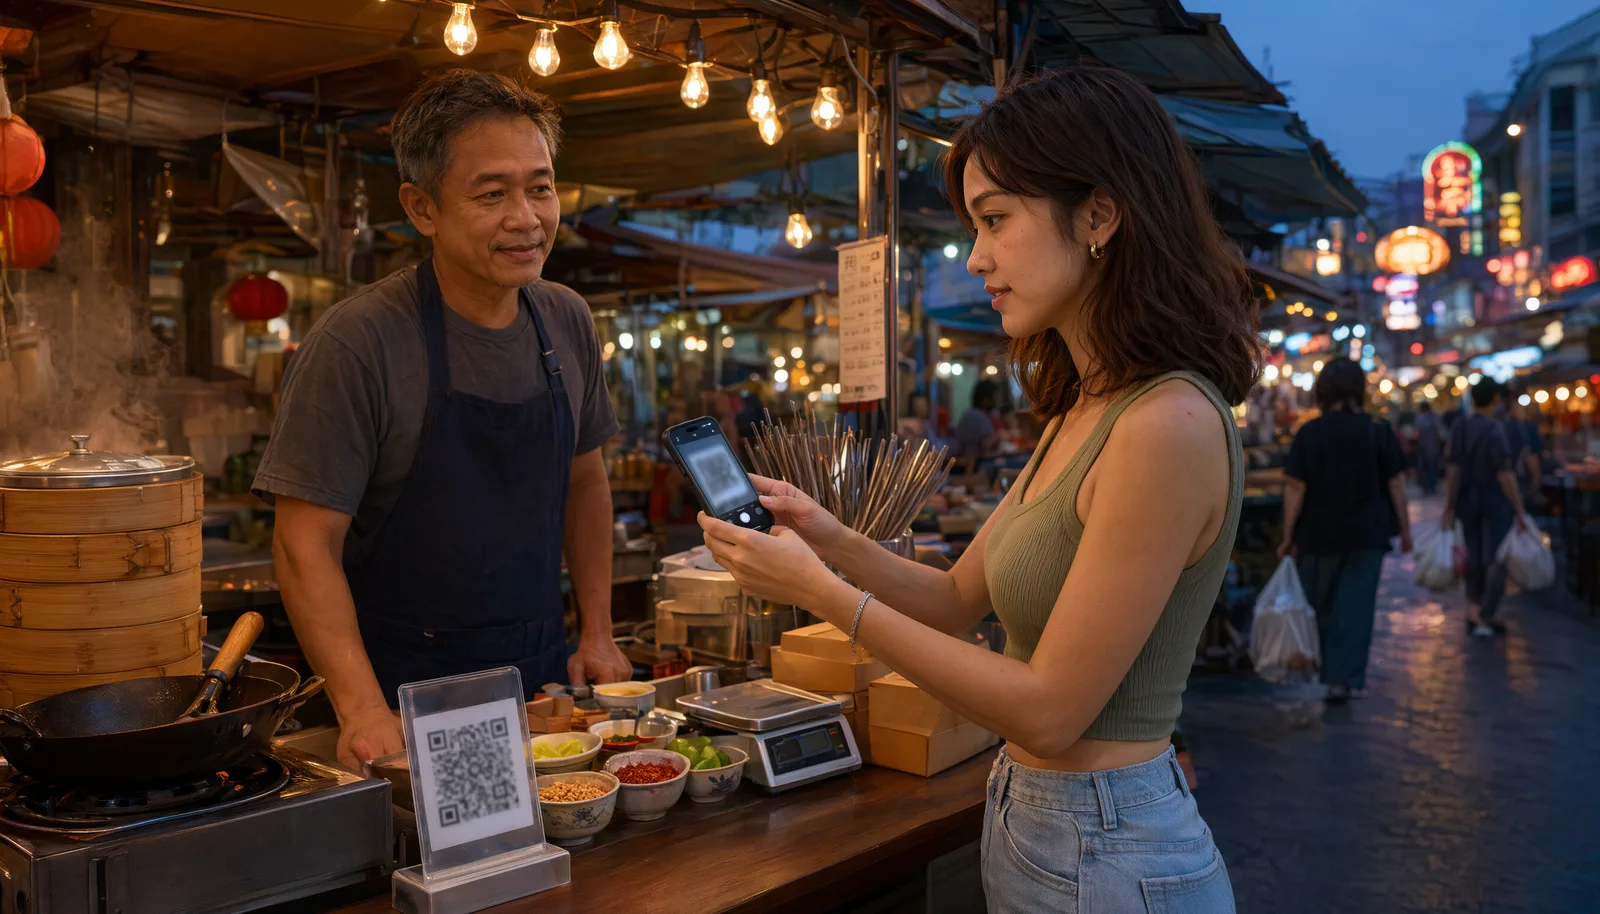
Pagamenti con QR code: tariffa flat contro pricing IC++ (costo mensile stimato)
| Offerta | 2.000€/mese | 5.000€/mese | 20.000€/mese |
|---|---|---|---|
| SumUp canale online (2,5%) | 50€ | 125€ | 500€ |
| RoxPay IC++ (€0,15 + 0,35%-0,85%) | 13-23€ | 32,50-57,50€ | 130-230€ |
Stima con scontrino medio di 50€; il range RoxPay dipende dal mix di carte. Tariffe online secondo il listino pubblico SumUp.
Come funziona un pagamento con QR code
Il QR code è un'immagine che codifica informazioni leggibili dall'app del cliente. Nei pagamenti può contenere l'IBAN del merchant, un link a una pagina di checkout o un identificativo di transazione. Il flusso è sempre lo stesso: il cliente inquadrà il codice con la fotocamera, il wallet o l'app bancaria apre la schermata di pagamento, l'importo viene confermato e la rete autorizza la transazione.
Esistono due famiglie di codici. Il QR statico è sempre lo stesso: codifica un destinatario fisso e viene stampato una volta, adesivo al banco. Il QR dinamico viene generato per ogni operazione e include importo e identificativo unico. Lo standard di riferimento per l'interoperabilità tra wallet è quello EMVCo, il consorzio fondato da Visa, Mastercard e circuiti principali. Per chi vuole un quadro completo dei canali, la guida ai metodi di pagamento mette il QR al fianco di carte, wallet e bonifici.
QR statico o dinamico: sicurezza e truffe
La differenza chiave è la modificabilità. Un QR statico resta identico nel tempo: chi ha accesso fisico alla vetrina o al menu può sostituire l'adesivo e reindirizzare i clienti verso un conto fraudolento, come segnalato anche dalle guide antitrufo delle banche italiane (Compass tra le prime). Il QR dinamico risolve il problema alla radice: viene emesso per ogni transazione, importa l'importo e scade dopo l'uso.
Sul piano normativo, la direttiva PSD2 applica l'autenticazione forte (3D Secure) ai pagamenti con QR come a ogni operazione remota. Tre verifiche pratiche prima di confermare: importo corrispondente, nome dell'esercente visibile sull'app, e codice emesso dal merchant e non ristampato. Il QR statico va utilizzato solo con la piena consapevolezza che chiunque fisicamente può scambiarlo.
Quando conviene il QR code e quando serve un POS
Il pagamento con QR code toglie il POS fisico dall'equazione: nessun terminale, nessuna batteria, un solo codice stampato o proiettato. I contesti tipici sono fatture B2B con IBAN codificato, menu al tavolo, eventi e musei, pagamenti pagoPA su avviso, e vendite sporadiche dove l'acquisto di un POS non si giustifica.
I limiti sono chiari: il QR richiede che il cliente apra un'app e scansioni, mentre il contactless su terminale è un gesto unico. Per un negozio con flussi quotidiani il POS resta più veloce, e le code al banco non tollerano passaggi in più. Il QR invece eccelle su importi a distanza e documenti: le guide sul POS virtuale e sul payment link descrivono i flussi gemelli per il remoto.
Costi: come vengono tariffati i pagamenti con QR code
Il nodo economico sta nel canale. Molti provider tariffano il QR come pagamento online, con percentuali più alte del canale fisico: il listino pubblico di SumUp applica il 2,5% sui pagamenti online contro l'1,95% in presenza. Su 10.000 euro mensili incassati via QR, quella differenza vale oltre 500 euro all'anno.
Con il pricing IC++ ogni componente è separata e verificabile: RoxPay applica €0,15 + dallo 0,35% allo 0,85% (IC++), con interchange e scheme fee al costo reale in estratto conto. L'interchange consumer è fissato per legge dal Regolamento UE 2015/751 allo 0,2% sulle carte di debito e 0,3% su quelle di credito. Il QR di RoxPay è generato come link di pagamento dinamico per operazione: la guida al payment link mostra il flusso completo.
Come attivare i pagamenti con QR code
L'attivazione richiede tre passaggi: un account presso un provider di pagamenti abilitato, la scelta del tipo di codice (dinamico per la sicurezza), e il posizionamento del QR dove il cliente lo vede: espositore, scontrino o fattura. I codici dinamici si generano dal pannello o via API per ogni incasso.
Per decidere se il QR basta da solo o va combinato con altri canali, contano due numeri: quota di clienti con wallet o app bancaria abilitata e importo medio. Dove l'esperienza contactless su terminale è dominante, il QR resta il canale di supporto per fatture e disabili digitali; dove il POS non esiste, è la porta d'ingresso al digitale. La guida al POS virtuale e quella al POS sul telefono completano il quadro dei canali senza hardware.
Domande Frequenti
Come funziona il pagamento con QR code?
Il cliente scansiona con la fotocamera o l'app un QR code che codifica i dati del merchant e, nei codici dinamici, l'importo. L'app apre la pagina di pagamento, il cliente autorizza con 3D Secure o biometria e la rete processa la transazione, con accredito tipicamente in 1-2 giorni lavorativi.
Il pagamento con QR code è sicuro?
Il QR dinamico è il formato sicuro: generato per ogni operazione, include importo e merchant verificati e scade dopo l'uso. Il QR statico resta sempre valido e può essere sostituito da un adesivo fraudolento: verificare importo e nome dell'esercente prima di confermare è la regola antitrufo raccomandata anche dalle banche.
Quanto costano i pagamenti con QR code?
Dipende dal provider e dal canale: molti provider applicano al QR la tariffa del canale online, più alta del fisico (il listino SumUp prevede il 2,5% online contro l'1,95% in presenza). Con il pricing IC++ di RoxPay si paga €0,15 + dallo 0,35% allo 0,85% (IC++), con ogni voce al costo reale.
Qual è la differenza tra QR code e payment link?
La differenza è l'esposizione: il payment link viene inviato via SMS, email o chat a un cliente remoto, mentre il QR code viene scansionato di persona da un adesivo o da uno schermo. Sotto il cofano è lo stesso flusso: pagina sicura, autorizzazione 3D Secure, accredito a distanza.
Link Utili e Approfondimenti
Potrebbe interessarti
Gateway Pagamento Alto Rischio
Elaborazione pagamenti sicura per settori ad alto rischio con routing multi-acquirer e protezione chargeback.
Soluzioni Pagamento Piccole Imprese
Prezzi IC++ trasparenti, POS Smart gratuito e attivazione in 24 ore per piccole imprese.
Integrazioni Pagamento E-commerce
Plugin one-click per WooCommerce, Magento e PrestaShop con accesso API completo.
Ottimizza i tuoi pagamenti oggi
Hai ancora dubbi su quale payment gateway scegliere? Il team RoxPay ti aiuta a trovare la soluzione giusta. Contattaci su /it/contatti.
✓ Nessun costo fisso mensile · ✓ Attivazione in 24 ore · ✓ Supporto tecnico dedicato
