











TPV en el Móvil: cómo Aceptar Pagos sin TPV Físico
Un TPV en el móvil (SoftPOS) convierte un smartphone con NFC en terminal de pago: basta una app y la función Tap to Pay. Apple la lanzó en 2022 y el PCI SSC publicó ese mismo año el estándar de seguridad MPoC. Esta guía explica requisitos, costes y seguridad para decidir si el móvil te basta.
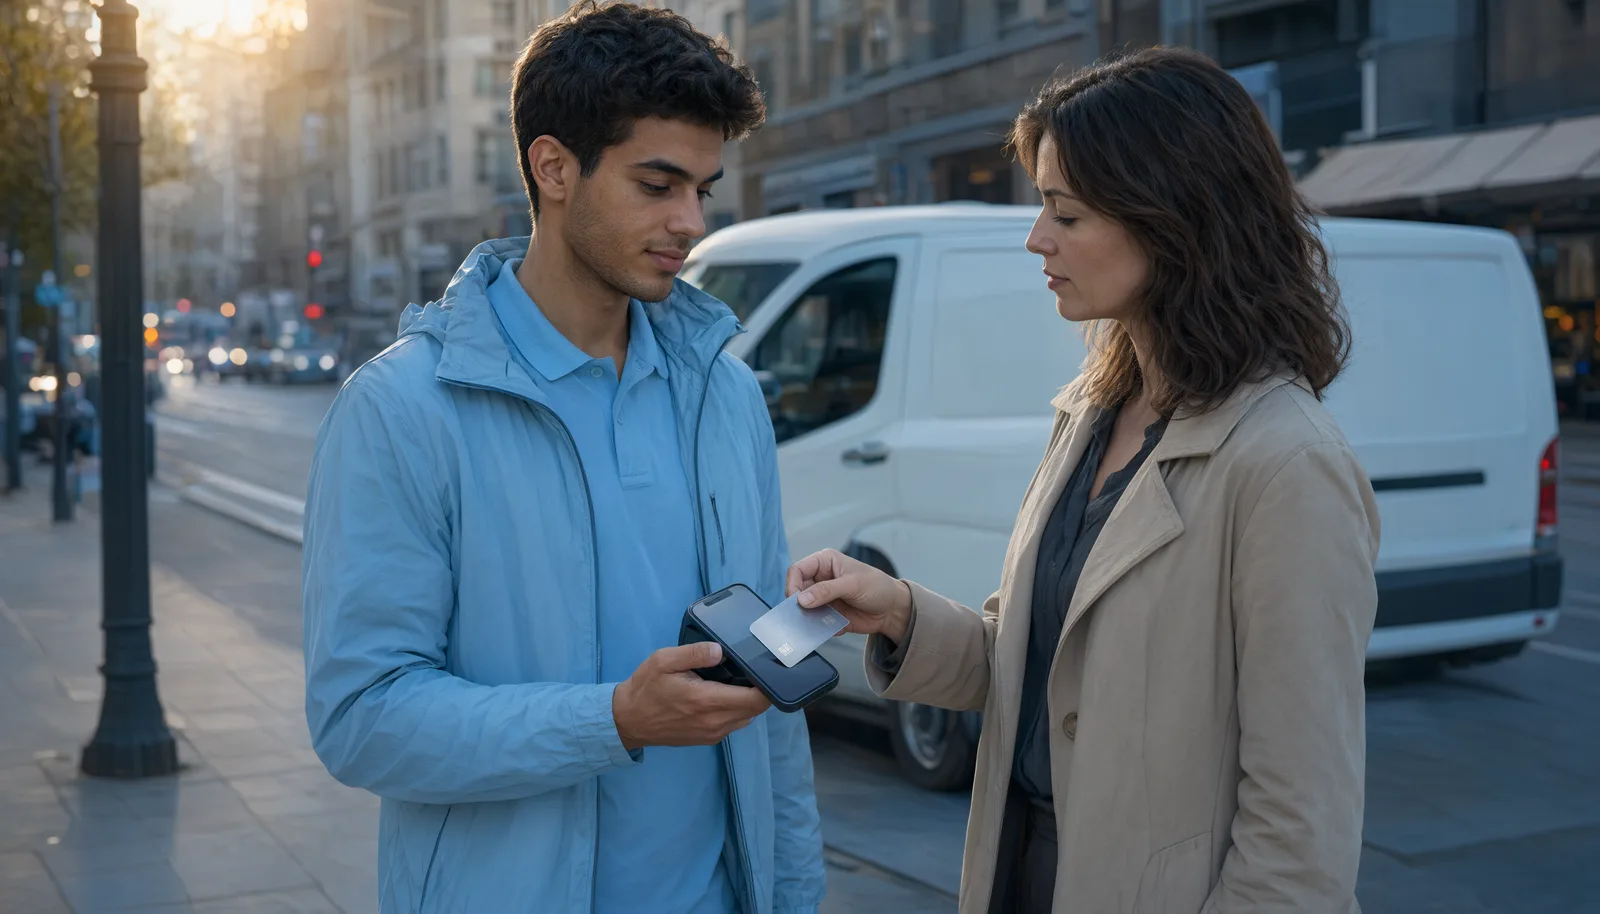
Qué significa un TPV en el móvil: SoftPOS y Tap to Pay
Cobrar con el móvil pertenece a la familia SoftPOS (software point of sale): el teléfono del comerciante se convierte en el terminal, sin lectores externos que conectar por Bluetooth. Es el paso siguiente a los mPOS, los pequeños lectores ligados al smartphone populares entre taxistas, mercados y repartidores.
El calendario muestra la madurez de la tecnología. Apple lanzó Tap to Pay en iPhone en Estados Unidos en 2022 y después lo extendió a los primeros nueve mercados internacionales, antes de que otros países europeos lo adoptaran. En Android, proveedores como myPOS, SumUp, Stripe y Worldline con Tap on Mobile ofrecen soluciones SoftPOS desde hace años.
Para el cliente nada cambia: acerca su tarjeta, Apple Pay o Google Pay al teléfono del comerciante. Toda la diferencia está detrás del mostrador: cero hardware dedicado.
Requisitos: dispositivos, apps y conexión
Los requisitos son pocos pero innegociables. Dispositivo: Tap to Pay en iPhone necesita un modelo XS o posterior con iOS actualizado, según la documentación de Apple para comerciantes; en Android el teléfono requiere un módulo NFC operativo soportado por la app del proveedor. App del proveedor: la aplicación gestiona importe, confirmación y recibo, y debe proceder de una plataforma de pagos habilitada. Conexión: se necesita red móvil o Wi-Fi para autorizar cada transacción.
Una aclaración útil: el teléfono del comerciante no lee datos sensibles de la tarjeta en claro. El terminal funciona sobre tokenización, y los criterios de seguridad se detallan en la sección dedicada más abajo.
Cuánto cuesta: hardware cero y comisiones a comparar
El coste de hardware es cero: no hay terminal que comprar (los TPV físicos parten típicamente de 300 euros en compra) ni alquiler de 15 a 40 euros al mes. Las comisiones provienen del proveedor de pagos, y ahí el modelo tarifario importa.
Las tarifas blended aplican un porcentaje único opaco, típicamente entre el 1,4% y el 1,75%. Con el pricing IC++ cada coste está desglosado: RoxPay aplica 0,15 € + del 0,35% al 0,85% (IC++). El interchange de consumo está fijado por el Reglamento (UE) 2015/751 en el 0,2% en tarjetas de débito y el 0,3% en las de crédito, así que la diferencia real entre proveedores está en el margen.
Hay además un motivo práctico que juega a favor del SoftPOS en gran parte de Europa: los límites contactless se sitúan habitualmente en torno a los 50 euros por operación, así que la mayoría de las ventas cotidianas no piden PIN ni ticket impreso, solo un gesto sobre el teléfono del comerciante.
Cuándo basta el móvil y cuándo hace falta un terminal
El TPV en el móvil rinde al máximo donde el volumen es ocasional o el negocio se mueve: taxis y VTC, puestos de mercado, servicios de belleza y bienestar a domicilio, ferias, repartos. En estos casos evitar la compra de un terminal cambia por completo la ecuación de costes.
Para una tienda o un bar con mucho volumen diario valen otras consideraciones: la batería del teléfono se agota, las colas en caja piden continuidad y la integración con el sistema de caja es más fluida en un dispositivo dedicado. Para comparar modelos, la [guía del terminal POS Android](/es/recursos/android-pos-terminal) pone funciones y costes uno al lado del otro. El montaje correcto suele ser mixto: terminal en la barra, SoftPOS como reserva para repartos, terraza y picos extra.
Seguridad, límites y comprobaciones antes de activar
La seguridad de los pagos aceptados con el móvil se apoya en estándares dedicados. La referencia es PCI MPoC (Mobile Payments on COTS), publicado por el PCI Security Standards Council el 16 de noviembre de 2022 como sucesor de los estándares SPoC y CPoC: define los requisitos para aceptar contactless y PIN en dispositivos comerciales, con tokenización de los datos de tarjeta y controles anti-manipulación. Antes de activar una solución, comprueba que figure en el listado PCI SSC de productos evaluados.
De cara al cliente rige la prohibición de recargo de la directiva PSD2 (Directiva (UE) 2015/2366): ninguna sobretasa puede trasladarse a quien paga con tarjeta.
Tres comprobaciones prácticas antes de activar: el impacto de las comisiones en tu ticket medio, la gestión del recibo (digital por SMS o QR) y el comportamiento sin cobertura. Para el lado del cliente, la [guía de terminales contactless](/es/recursos/contactless-payment-terminal) explica cómo se comparan los lectores NFC y los monederos móviles entre dispositivos.
Frequently Asked Questions
¿Qué es el SoftPOS?
El SoftPOS convierte un smartphone con NFC en un terminal de pago: el comerciante instala una app, introduce el importe y el cliente acerca su tarjeta o monedero al mismo teléfono. Apple lanzó Tap to Pay en iPhone en Estados Unidos en 2022 y después lo extendió a los primeros nueve mercados internacionales, antes de que otros países europeos lo siguieran.
¿Qué teléfonos soportan Tap to Pay?
Tap to Pay en iPhone requiere un modelo XS o posterior con iOS actualizado, según la documentación de Apple para comerciantes. En Android funcionan los smartphones con NFC compatibles con las apps SoftPOS de proveedores como myPOS, SumUp, Stripe y Worldline con Tap on Mobile.
¿Es seguro aceptar pagos con el móvil?
Sí, cuando la solución está certificada. El estándar de referencia es PCI MPoC (Mobile Payments on COTS), publicado por el PCI Security Standards Council el 16 de noviembre de 2022: cubre la aceptación de contactless y PIN en dispositivos comerciales, con tokenización de los datos de tarjeta y protecciones contra manipulación. Comprueba que la solución elegida aparezca en el listado PCI de productos evaluados.
¿Cuánto cuesta un TPV en el móvil?
El hardware no cuesta nada: no hay terminal que comprar ni alquilar. Las comisiones provienen del proveedor de pagos: las tarifas blended suelen cobrar entre un 1,4% y un 1,75% opaco por transacción, mientras que con el pricing IC++ de RoxPay pagas 0,15 € + del 0,35% al 0,85% (IC++). El interchange de consumo está limitado en la UE al 0,2% en débito por el Reglamento 2015/751.
También te puede interesar
Pasarela de Pago Alto Riesgo
Procesamiento de pagos seguro para sectores de alto riesgo con enrutamiento multi-adquirente y protección contra contracargos.
Soluciones de Pago para Pequeñas Empresas
Tarificación IC++ transparente, Smart POS gratuito y activación en 24 horas para pequeñas empresas.
Integraciones de Pago E-commerce
Plugins de un clic para WooCommerce, Magento y PrestaShop con acceso completo a la API.
Optimize your payments today
Descubre el TPV de RoxPay para tu negocio. Sin cuota fija mensual, precios IC++ transparentes. Contáctanos en /es/contacto.
✓ No monthly fixed costs · ✓ Activation in 24 hours · ✓ Dedicated technical support
