











Płatności Telefonem: Jak Przyjmować Płatności bez Terminala
Płatności telefonem (SoftPOS) zamieniają smartfon z NFC w terminal płatniczy: wystarczy aplikacja i funkcja Tap to Pay. Apple uruchomiło ją w 2022 roku, a PCI SSC wydało w tym samym roku standard bezpieczeństwa MPoC. Ten przewodnik omawia wymagania, koszty i bezpieczeństwo, które pomogą Ci zdecydować.
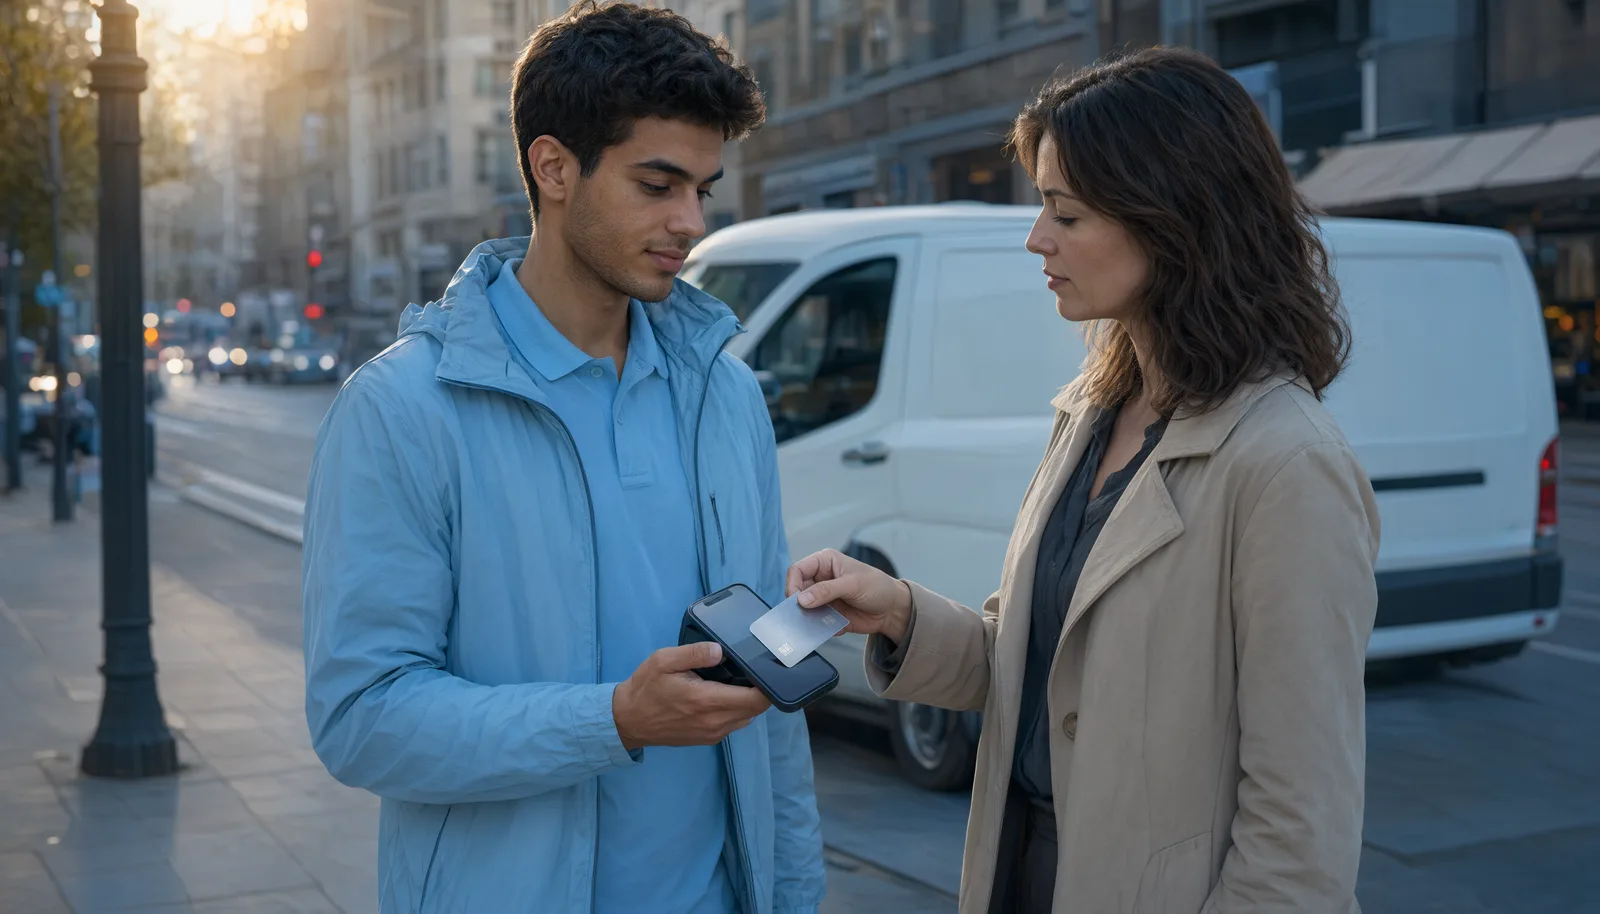
Co oznaczają płatności telefonem: SoftPOS i Tap to Pay
Akceptowanie płatności telefonem należy do rodziny SoftPOS (software point of sale): telefon sprzedawcy staje się terminalem, bez zewnętrznych czytników podpinanych po Bluetooth. To następny krok po mPOS, małych czytnikach łączonych ze smartfonem, popularnych wśród taksówkarzy, sprzedawców targowych i dostawców.
Kalendarz pokazuje dojrzałość technologii. Apple uruchomiło Tap to Pay na iPhone'a w USA w 2022 roku, a potem rozszerzyło funkcję na pierwsze dziewięć rynków międzynarodowych, nim sięgnęły po nią kolejne kraje Europy. Na Androidzie dostawcy tacy jak myPOS, SumUp, Stripe i Worldline z Tap on Mobile oferują sprawne rozwiązania SoftPOS od lat.
Dla klienta nic się nie zmienia: przykłada kartę, Apple Pay lub Google Pay do telefonu sprzedawcy. Cała różnica jest za ladą: zero dedykowanego sprzętu.
Wymagania: urządzenia, aplikacje i połączenie
Wymagania jest niewiele, ale są niepodważalne. Urządzenie: Tap to Pay na iPhone'a potrzebuje modelu XS lub nowszego z aktualnym iOS, zgodnie z dokumentacją Apple dla sprzedawców; na Androidzie telefon wymaga działającego modułu NFC obsługiwanego przez aplikację dostawcy. Aplikacja dostawcy: aplikacja zarządza kwotą, potwierdzeniem i paragonem i musi pochodzić od uprawnionej platformy płatniczej. Połączenie: do autoryzacji każdej transakcji potrzebna sieć komórkowa albo Wi-Fi.
Ważne doprecyzowanie: telefon sprzedawcy nie odczytuje wrażliwych danych karty w postaci jawnej. Terminal działa na tokenizacji, a kryteria bezpieczeństwa opisuje osobna sekcja niżej.
Ile to kosztuje: sprzęt za zero i prowizje na porównanie
Koszt sprzętu jest zerowy: nie ma terminala do kupienia (fizyczne POS-y przy zakupie zaczynają się typowo od 300 euro) ani abonamentu 15-40 euro miesięcznie. Prowizje pochodzą od dostawcy płatności, i tu model cenowy ma znaczenie.
Taryfy blended stosują jeden nieprzejrzysty procent, typowo od 1,4% do 1,75%. W cenach IC++ każdy koszt jest wyszczególniony: RoxPay stosuje 0,15 € + od 0,35% do 0,85% (IC++). Interchange konsumencki ustawiło rozporządzenie (UE) 2015/751 na 0,2% dla kart debetowych i 0,3% dla kredytowych, więc realna różnica między dostawcami leży w marży.
Praktyczny argument za SoftPOS działa w większości Europy: limity zbliżeniowe mieszczą się zwykle w okolicach 50 euro na transakcję, więc większość codziennych sprzedaży nie wymaga PIN ani druku paragonu, tylko gestu przy telefonie sprzedawcy.
Kiedy wystarczy telefon, a kiedy potrzebny terminal
Taki sposób płatności sprawdza się najlepiej tam, gdzie wolumen jest okazjonalny albo biznes jest w ruchu: taksówki i przewozy, stragany, usługi beauty i wellness z dojazdem, targi, dostawy. W takich przypadkach rezygnacja z zakupu terminala odmienia rachunek kosztów.
Dla sklepu albo kawiarni z dużym dziennym wolumenem liczą się inne kwestie: bateria telefonu się wyczerpuje, kolejka przy kasie wymaga ciągłości, a integracja z systemem kasowym płynniej działa na dedykowanym urządzeniu. Do porównania modeli służy [przewodnik po terminalu POS Android](/pl/zasoby/android-pos-terminal), który zestawia funkcje i koszty. Właściwy montaż bywa mieszany: terminal przy kasie, SoftPOS w zapasie na dostawy, ogródek i dodatkowe szczyty.
Bezpieczeństwo, limity i sprawdzenia przed włączeniem
Bezpieczeństwo płatności przyjmowanych telefonem opiera się na dedykowanych standardach. Punktem odniesienia jest PCI MPoC (Mobile Payments on COTS), opublikowany przez PCI Security Standards Council 16 listopada 2022 jako następca standardów SPoC i CPoC: definiuje wymagania dla akceptacji zbliżeniowej i PIN na urządzeniach komercyjnych, z tokenizacją danych karty i kontrolami antymanipulacyjnymi. Przed włączeniem rozwiązania sprawdź, czy widnieje na liście PCI SSC produktów ocenionych.
Wobec klienta obowiązuje zakaz dopłat z dyrektywy PSD2 (dyrektywa (UE) 2015/2366): żadnej dopłaty nie można przenieść na płacącego kartą.
Trzy praktyczne sprawdzenia przed włączeniem: wpływ prowizji na średni paragon, obsługa paragonu (cyfrowy przez SMS lub QR) i zachowanie bez zasięgu. Po stronie klienta [przewodnik po terminalach zbliżeniowych](/pl/zasoby/contactless-payment-terminal) wyjaśnia, jak czytniki NFC i portfele mobilne wypadają w porównaniu urządzeń.
Często zadawane pytania
Czym jest SoftPOS?
SoftPOS zamienia smartfon z NFC w terminal płatniczy: sprzedawca instaluje aplikację, wpisuje kwotę, a klient przykłada kartę lub portfel do tego samego telefonu. Apple uruchomiło Tap to Pay na iPhone'a w USA w 2022 roku, a potem rozszerzyło funkcję na pierwsze dziewięć rynków międzynarodowych, nim sięgnęły po nią kolejne kraje Europy.
Jakie telefony obsługują Tap to Pay?
Tap to Pay na iPhone'a wymaga modelu XS lub nowszego z aktualnym iOS, zgodnie z dokumentacją Apple dla sprzedawców. Po stronie Androida działają smartfony z NFC, obsługiwane przez aplikacje SoftPOS dostawców takich jak myPOS, SumUp, Stripe i Worldline z Tap on Mobile.
Czy przyjmowanie płatności telefonem jest bezpieczne?
Tak, gdy rozwiązanie ma certyfikację. Standardem odniesienia jest PCI MPoC (Mobile Payments on COTS), opublikowany przez PCI Security Standards Council 16 listopada 2022: obejmuje akceptację zbliżeniową i PIN na urządzeniach komercyjnych, z tokenizacją danych karty i zabezpieczeniami przed manipulacją. Sprawdź, czy wybrane rozwiązanie figuruje na liście PCI produktów ocenionych.
Ile kosztuje POS w telefonie?
Sprzęt nic nie kosztuje: nie ma terminala do kupienia ani wynajęcia. Prowizje pochodzą od dostawcy płatności: taryfy blended pobierają typowo nieprzejrzyste 1,4% do 1,75% od transakcji, a w cenach IC++ RoxPay płacisz 0,15 € + od 0,35% do 0,85% (IC++). Interchange konsumencki jest w UE ograniczony do 0,2% na kartach debetowych rozporządzeniem 2015/751.
Może Cię zainteresować
Bramka Płatności Wysokiego Ryzyka
Bezpieczne przetwarzanie płatności dla branż wysokiego ryzyka z routingiem multi-acquirer i ochroną przed chargeback.
Rozwiązania Płatnicze dla Małych Firm
Przejrzyste ceny IC++, bezpłatny terminal Smart POS i aktywacja w ciągu 24 godzin dla małych firm.
Integracje Płatności E-commerce
Wtyczki jednym kliknięciem dla WooCommerce, Magento i PrestaShop z pełnym dostępem do API.
Zoptymalizuj swoje płatności już dziś
Odkryj POS RoxPay dla swojej firmy. Bez miesięcznej opłaty stałej, przejrzyste ceny IC++. Skontaktuj się przez /pl/kontakt.
✓ Brak stałych kosztów miesięcznych · ✓ Aktywacja w 24 godziny · ✓ Dedykowane wsparcie techniczne
