











Betalen met Telefoon Accepteren: Zonder Fysieke Pinautomaat
Betalen met telefoon accepteren (SoftPOS) verandert een NFC-smartphone in een betaalterminal: een app volstaat, samen met de functie Tap to Pay. Apple lanceerde die in 2022 en het PCI SSC publiceerde in hetzelfde jaar de veiligheidsnorm MPoC. Deze gids behandelt de eisen, kosten en veiligheid voor uw keuze.
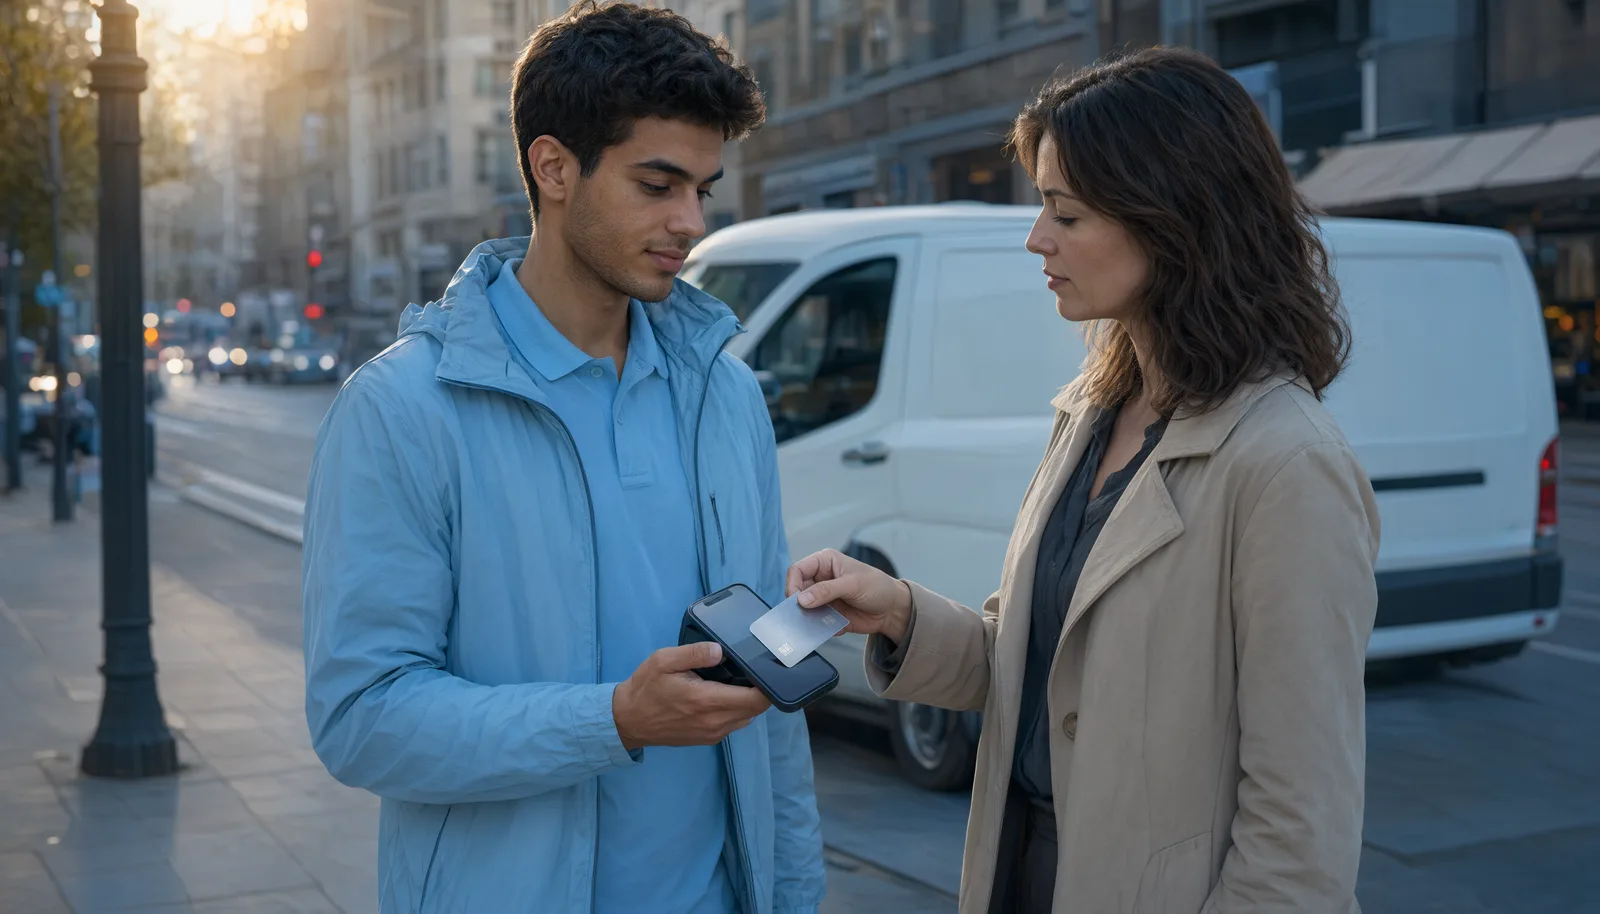
Wat betalen met telefoon accepteren betekent: SoftPOS en Tap to Pay
Betalen met telefoon accepteren hoort bij de SoftPOS-familie (software point of sale): de telefoon van de ondernemer wordt de terminal, zonder externe lezers die via Bluetooth worden gekoppeld. Het is de stap na mPOS, de kleine op de smartphone aangesloten lezers die populair zijn bij taxichauffeurs, markthandelaren en bezorgers.
De tijdlijn toont de rijpheid van de technologie. Apple lanceerde Tap to Pay op iPhone in 2022 in de Verenigde Staten en breidde het daarna uit naar de eerste negen internationale markten, voordat andere Europese landen volgden. Op Android bieden aanbieders zoals myPOS, SumUp, Stripe en Worldline met Tap on Mobile al jaren werkende SoftPOS-oplossingen.
Voor de klant verandert er niets: hij houdt zijn kaart, Apple Pay of Google Pay tegen de telefoon van de ondernemer. Het hele verschil zit achter de balie: nul dedicated hardware.
Eisen: apparaten, apps en verbinding
De eisen zijn gering maar niet onderhandelbaar. Apparaat: Tap to Pay op iPhone vereist een model XS of nieuwer met een actuele iOS-versie, volgens de handelsdocumentatie van Apple; op Android vraagt de telefoon een werkende NFC-module die door de app van de aanbieder wordt ondersteund. Aanbieder-app: de app beheert het bedrag, de bevestiging en het bonnetje en moet van een toegelaten betaalplatform komen. Verbinding: mobiel netwerk of wifi is nodig om elke transactie te autoriseren.
Een nuttige verduidelijking: de telefoon van de ondernemer leest geen gevoelige kaartgegevens in leesbare vorm. De terminal werkt op tokenisatie, en de veiligheidscriteria beschrijft de aparte sectie hieronder.
Wat het kost: hardware voor nul en provisies vergeleken
De hardwarekost is nul: geen terminal om te kopen (fysieke pinapparaten beginnen bij aankoop typisch rond 300 euro) en geen huur van 15 tot 40 euro per maand. De provisies komen van de betaalaanbieder, en daar telt het prijsmodel.
Blended-tarieven rekenen één dekkend percentage, typisch tussen 1,4% en 1,75%. Met IC++-prijzen is elke kostenpost apart opgenomen: RoxPay hanteert €0,15 + 0,35% tot 0,85% (IC++). De consumer-interchange is door Verordening (EU) 2015/751 vastgesteld op 0,2% bij debetkaarten en 0,3% bij creditcards, de echte verschillen tussen aanbieders zitten dus in de marge.
Een praktisch argument pleit in een groot deel van Europa voor SoftPOS: de contactloze limieten liggen doorgaans rond 50 euro per transactie, zodat de meeste dagelijkse verkopen geen PIN en geen geprinte bon vragen, alleen een gebaar met de telefoon van de ondernemer.
Wanneer de telefoon volstaat en wanneer een terminal nodig is
Betalen met telefoon accepteren werkt het best waar het volume incidenteel is of het bedrijf in beweging is: taxi's en rijden op bestelling, marktkramen, schoonheid en wellness aan huis, beurzen, bezorging. In die gevallen verandert het vermijden van een terminalaankoop de kostenberekening volledig.
Voor een winkel of café met een hoog dagvolume gelden andere afwegingen: de batterij van de telefoon raakt leeg, de rij aan de kassa vraagt continuïteit, en de koppeling met het kassasysteem loopt op een specifiek apparaat vlotter. Voor de modelvergelijking zet de [gids voor de Android POS-terminal](/nl/bronnen/android-pos-terminal) functies en kosten naast elkaar. De juiste opstelling is vaak gemengd: terminal aan de kassa, SoftPOS als reserve voor bezorging, terras en extra pieken.
Veiligheid, grenzen en controles vóór activering
De veiligheid van met de telefoon geaccepteerde betalingen rust op eigen normen. De referentie is PCI MPoC (Mobile Payments on COTS), gepubliceerd door de PCI Security Standards Council op 16 november 2022 als opvolger van de normen SPoC en CPoC: hij definieert de eisen voor contactloze en PIN-acceptatie op commerciële apparaten, met tokenisatie van kaartgegevens en anti-manipulatiecontroles. Controleer vóór activering of de oplossing in de PCI-SSC-lijst van beoordeelde producten staat.
Richting de klant geldt het toeslagverbod van de PSD2-richtlijn (richtlijn (EU) 2015/2366): geen enkele toeslag mag worden doorberekend aan de kaarthouder.
Drie praktische controles vóór activering: de impact van de provisie op uw gemiddelde bon, het bonnetjesbeheer (digitaal via SMS of QR) en het gedrag zonder netwerk. Voor de klantzijde legt de [gids voor contactloze terminals](/nl/bronnen/contactless-payment-terminal) uit hoe NFC-lezers en mobiele wallets per apparaat van elkaar verschillen.
Veelgestelde vragen
Wat is SoftPOS?
SoftPOS verandert een NFC-smartphone in een betaalterminal: de ondernemer installeert een app, typt het bedrag en de klant houdt zijn kaart of wallet tegen dezelfde telefoon. Apple lanceerde Tap to Pay op iPhone in 2022 in de Verenigde Staten en breidde het daarna uit naar de eerste negen internationale markten, voordat andere Europese landen volgden.
Welke telefoons ondersteunen Tap to Pay?
Tap to Pay op iPhone vereist een model XS of nieuwer met een actuele iOS-versie, volgens de handelsdocumentatie van Apple. Aan de Android-kant werken NFC-smartphones met de SoftPOS-apps van aanbieders zoals myPOS, SumUp, Stripe en Worldline met Tap on Mobile.
Is betalen accepteren met telefoon veilig?
Ja, wanneer de oplossing gecertificeerd is. De referentienorm is PCI MPoC (Mobile Payments on COTS), gepubliceerd door de PCI Security Standards Council op 16 november 2022: hij dekt contactloze en PIN-acceptatie op commerciële apparaten af, met tokenisatie van kaartgegevens en bescherming tegen manipulatie. Controleer of de gekozen oplossing in de PCI-lijst van beoordeelde producten staat.
Wat kost een POS op telefoon?
De hardware kost niets: er is geen terminal te kopen of te huren. De provisies komen van de betaalaanbieder: blended-tarieven rekenen typisch een dekkende 1,4% tot 1,75% per transactie, terwijl u met de IC++-prijzen van RoxPay €0,15 + 0,35% tot 0,85% (IC++) betaalt. De consumer-interchange is in de EU begrensd op 0,2% bij debetkaarten door Verordening 2015/751.
Misschien ook interessant
Betaalgateway voor hoog risico
Veilige betalingsverwerking voor hoog-risico sectoren met multi-acquirer routing en chargeback-bescherming.
Betaaloplossingen voor kleine bedrijven
Transparante IC++-tarieven, gratis Smart POS-terminal en activering in 24 uur voor kleine bedrijven.
E-commerce betaalintegraties
Eén-klik plugins voor WooCommerce, Magento en PrestaShop met volledige API-toegang.
Optimaliseer uw betalingen vandaag
Ontdek de RoxPay-pinoplossing voor uw bedrijf. Geen vaste maandkosten, transparante IC++-prijzen. Neem contact op via /nl/contact.
✓ Geen vaste maandelijkse kosten · ✓ Activering in 24 uur · ✓ Dedicated technische ondersteuning
