











Gespreid Betalen: Hoe het Werkt en Hoe Handelaren het Aanvaarden
Gespreid betalen verdeelt de prijs van een goed of dienst in geplande deelbetalingen: de hoofdvormen zijn BNPL (interestvrije termijnen, beheerd door een exploitant), klassieke financiering en gespreide kaart. Voor de handelaar koopt de klant makkelijker, en de vergoeding hangt af van het gekozen plan.
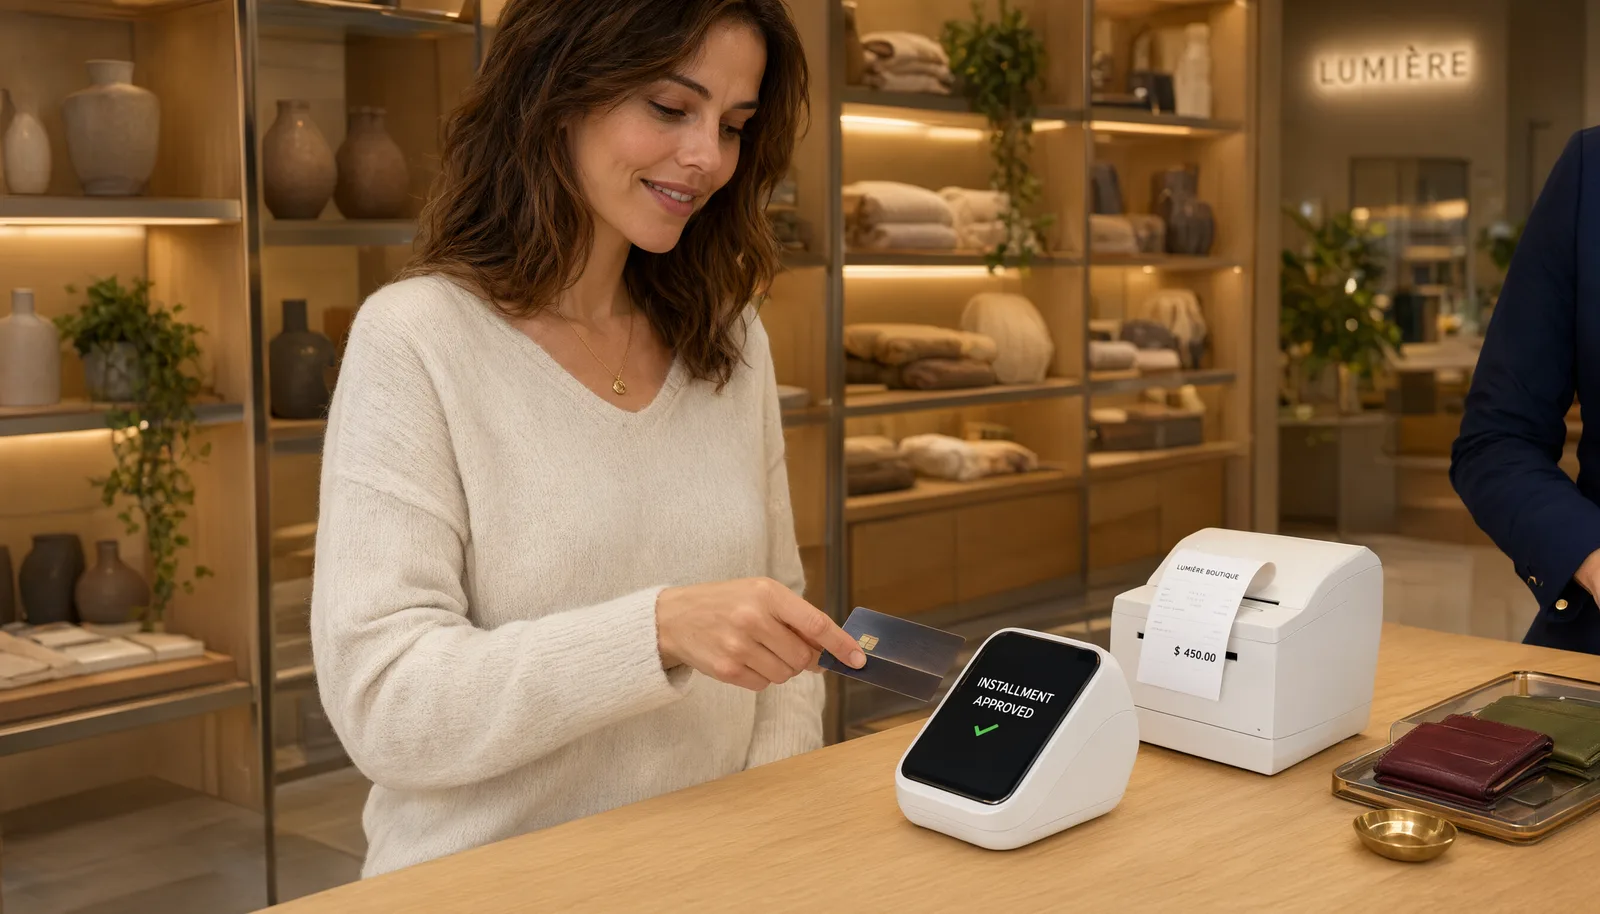
De drie vormen van gespreid betalen
| Vorm | Hoe het werkt | Voor de handelaar |
|---|---|---|
| BNPL (buy now pay later) | Interestvrije termijnen (typisch 3-12), beheerd door de termijnexploitant | De exploitant schiet het bedrag voor; in de RoxPay-lijst is de vergoeding 5% van de waarde, in 17 Europese landen |
| Klassieke financiering | De bank verleent de krediet aan de klant en betaalt de verkoper | Langere procedures, volledige inning bij levering |
| Gespreide kaart | De kaart van de klant verdeelt de aankoop intern in termijnen | Voor de handelaar is het een kaartbetaling zoals elke andere |
Bronnen: gidsen van de marktaanbieders (Klarna, Scalapay, Stripe), RoxPay-voorwaarden voor het BNPL-kanaal. BNPL valt onder categoriebeperkingen en beoordeling per geval.
Wat gespreid betalen betekent
Gespreid betalen is de modaliteit waarmee de koper de aankoop in meerdere periodieke termijnen aflost in plaats van in één keer: maand-, kwartaal- of overeengekomen termijnen. De structuur verlaagt de koopdrempel bij middelgrote en hoge bedragen, omdat de kasverbintenis van de klant over de tijd verdeeld wordt.
De drie hoofdvormen werken heel verschillend. De klassieke financiering is een krediet: de bank beoordeelt de klant en int de termijnen met interest; de verkoper ontvangt het volledige bedrag bij levering. De gespreide kaart verlegt alles binnen het kaartproduct: voor de winkelier is het een normale kaartbetaling. BNPL (buy now pay later) is de nieuwe vorm: een gespecialiseerde exploitant betaalt de handelaar vooraf en int de termijnen bij de klant, interestvrij voor hem, verdienend aan merchant-vergoedingen of andere fees.
Het wettelijk consumentkredietkader van toepassing op BNPL is EU-richtlijn 2023/2225, zoals vaktalen over buy now pay later verdiepen.
Hoe de stroom werkt voor de handelaar
In BNPL loopt de operationele stroom eenvoudig: in de checkout kiest de klant het termijnplan, de exploitant beoordeelt de geschiktheid real time en betaalt de handelaar volgens de contractvoorwaarden (typisch onmiddellijk of kort erop); de termijnen vertrekken van de klant. De handelaar beheert geen herinneringen, wanbetalingen of vertragingen: het kredietrisico gaat naar de exploitant over.
In de fysieke handel komt de termijnbetaling via terminals en afzonderlijke oplossingen; in het digitale kanaal is ze een checkoutmethode van de gateway. Met RoxPay is het BNPL-kanaal geïntegreerd in de gateway met een vergoeding van 5% van de transactiewaarde, beschikbaar in 17 Europese landen, volgens de lijstvoorwaarden.
De praktische waarde voor de merchant meten de marktaanbieders: hogere gemiddelde winkelwagens en meer conversies bij de aankopen die de klant zonder termijnen zou uitstellen. De gids over [hoe e-commercebetalingen werken](/nl/bronnen/e-commerce-betalingen-uitgelegd) plaatst de termijnbetaling in de checkoutstroom.
Wie betaalt en hoeveel: vergoedingen en vereisten
In het BNPL-model loopt de vergoeding doorgaans ten laste van de handelaar, want de commerciële winst (grotere wagen, meer aankopen) is van hem. De voorwaarden verschillen per exploitant: percentages op het volume, vaste quota of gemengde systemen. In de RoxPay-lijst staat het BNPL-kanaal op 5% van de waarde; de vergelijking met het kaartenkanaal (€0,15 + 0,35-0,85% IC++) toont hoe zwaar de dienst weegt: termijnen zijn een verkoothefboom, niet de goedkoopste methode per transactie.
Operationele vereisten: contract met de termijnexploitant via gateway, geschiktheidscontrole van de merchant per categorie (BNPL valt onder beperkingen en beoordeling per geval, zoals in de BNPL-gidsen), en de checkoutconfiguratie.
Voor terugkerende terminbedragen (niet eenmalig) is de juiste hefboom SEPA-incasso met mandaat, zoals de [SEPA-incasso gids voor bedrijven](/nl/bronnen/sepa-incasso-voor-bedrijven) beschrijft.
Veelgestelde vragen
Wat betekent gespreid betalen?
De modaliteit waarmee de koper het bedrag in meerdere periodieke termijnen vereffent in plaats van in één keer. Hoofdvormen: klassieke financiering (de bank int de termijnen bij de klant), gespreide kaart (het plan zit in de kaart) en BNPL (een exploitant betaalt de handelaar en int de termijnen bij de klant).
Wie betaalt de vergoeding van gespreid betalen?
Hangt af van de vorm. In BNPL loopt de vergoeding doorgaans ten laste van de handelaar, die wint in gemiddelde wagen en conversies; in de RoxPay-lijst is het BNPL-kanaal 5% van de transactiewaarde. Bij klassieke financiering blijft de kost tussen bank en klant.
Brengt gespreid betalen interest op voor de klant?
In BNPL brengen de termijnen geen interest op voor de klant: de exploitant financiert zich uit merchant-vergoedingen of specifieke fees. Bij klassieke financieringen bestaat interest en is ze geregeld door het consumentkredietrecht (EU-richtlijn 2023/2225).
Kunnen termijnbetalingen aan de fysieke POS aanvaard worden?
Termijnbetaling in het stationaire kanaal hangt af van de termijnexploitant en de ondersteunde terminals. In het digitale kanaal is BNPL een checkoutmethode van de gateway: de buy-now-pay-later-gidsen dekken de activering voor het e-commercekanaal af.
Financiert RoxPay klanten rechtstreeks in termijnen?
Nee. RoxPay is een betalingsgateway, geen financieringsmaatschappij: het integreert het BNPL-kanaal met gespecialiseerde exploitanten, die de klant beoordelen en de termijnen beheren. RoxPay is geen bank, geeft geen kaarten uit en opent geen rekeningen.
Misschien ook interessant
Betaalgateway voor hoog risico
Veilige betalingsverwerking voor hoog-risico sectoren met multi-acquirer routing en chargeback-bescherming.
Betaaloplossingen voor kleine bedrijven
Transparante IC++-tarieven, gratis Smart POS-terminal en activering in 24 uur voor kleine bedrijven.
E-commerce betaalintegraties
Eén-klik plugins voor WooCommerce, Magento en PrestaShop met volledige API-toegang.
Optimaliseer uw betalingen vandaag
Twijfelt u nog over welke betalingsgateway te kiezen? Het RoxPay-team helpt u de juiste oplossing te vinden. Neem contact op via /nl/contact.
✓ Geen vaste maandelijkse kosten · ✓ Activering in 24 uur · ✓ Dedicated technische ondersteuning
