











Pagamento a Rate: Come Funziona e Come Accettarlo nel Negozio
Il pagamento a rate divide il prezzo di un bene o servizio in più versamenti scadenzati: le forme principali sono il BNPL (rate senza interessi gestite da un operatore), il finanziamento tradizionale e la carta rateizzata. Per l'esercente il cliente paga più facilmente e la commissione è a carico secondo il piano scelto.
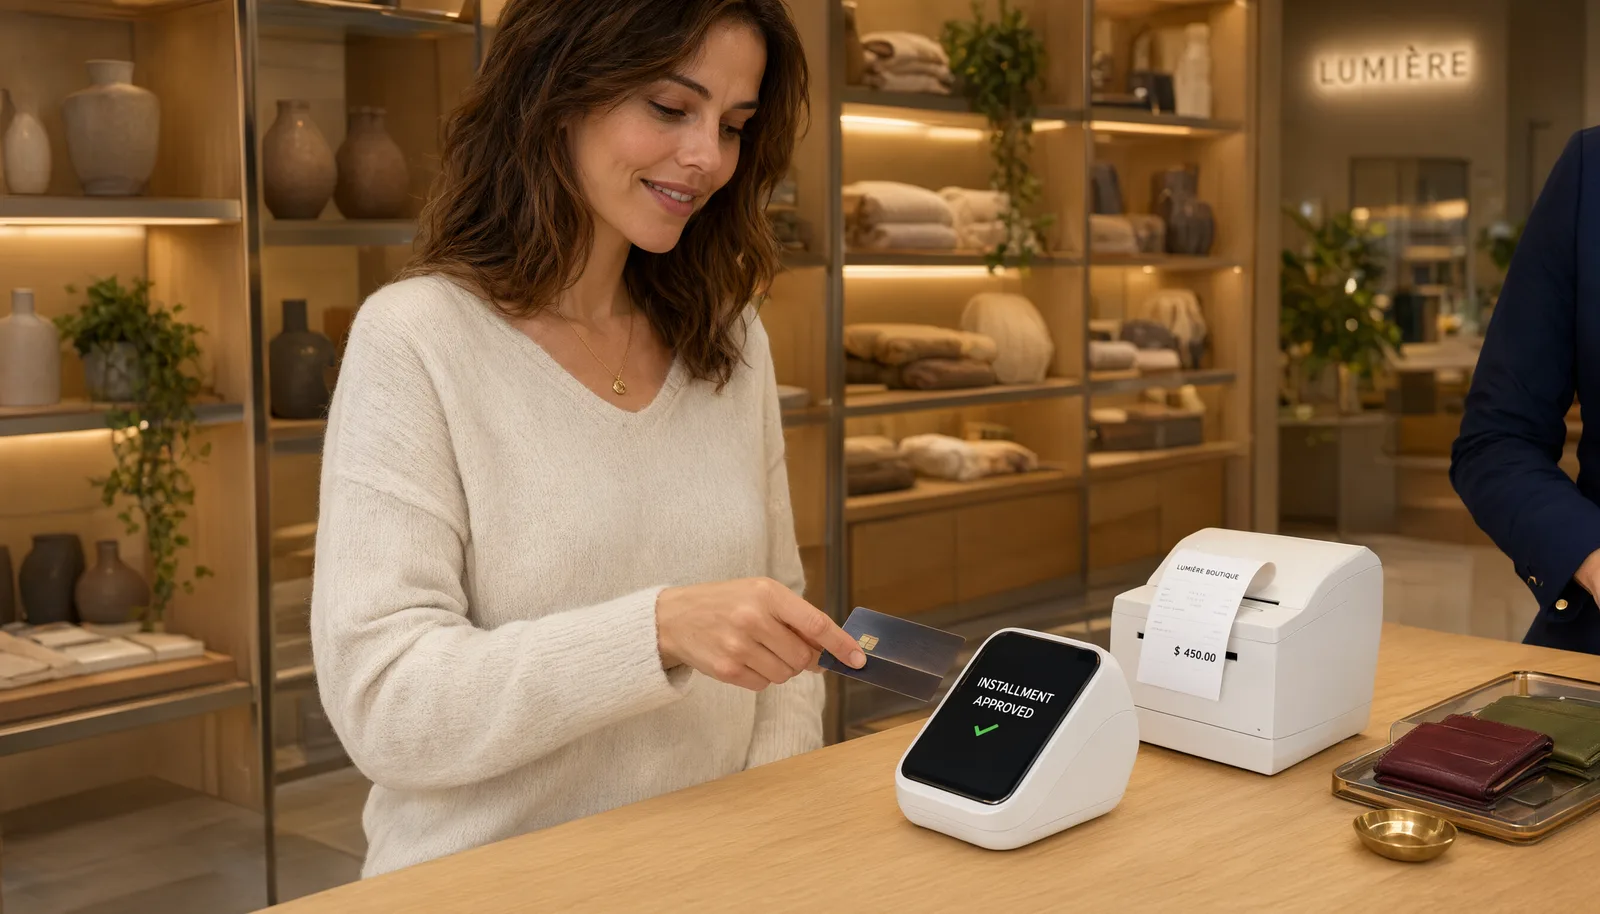
Le tre forme del pagamento a rate
Chi paga, chi anticipa e cosa cambia per l'esercente
| Forma | Come funziona | Per l'esercente |
|---|---|---|
| BNPL (buy now pay later) | Rate senza interessi (tipicamente 3-12) gestite dall'operatore rateale | L'operatore anticipa l'importo; nel listino RoxPay la commissione è del 5% del valore, in 17 paesi europei |
| Finanziamento tradizionale | La banca o finanziaria concede il prestito al cliente e versa l'importo al venditore | Pratiche più lunghe, incasso pieno a consegna |
| Carta rateizzata | La carta del cliente suddivide l'acquisto in rate al suo interno | Per l'esercente è un pagamento con carta a tutti gli effetti |
Fonti: guide dei provider di mercato (Klarna, Scalapay, Stripe), condizioni RoxPay per il canale BNPL. Il BNPL è soggetto a restrizioni di categoria e valutazione caso per caso.
Che cosa significa pagamento a rate
Il pagamento a rate è la modalità con cui il cliente salda l'acquisto in più scadenze periodiche invece che all'una tantum: rate mensili, trimestrali o personalizzate secondo l'accordo. La struttura riduce la barriera all'acquisto su importi medi e alti, perché l'impegno di cassa del cliente è distribuito nel tempo.
Le tre forme principali funzionano in modo molto diverso. Il finanziamento tradizionale è un prestito: la banca valuta il cliente e incassa le rate con interessi; il venditore riceve l'importo intero alla consegna. La carta rateizzata rimanda tutto all'interno del prodotto carta: per il negoziante è un normale pagamento con carta. Il BNPL (buy now pay later) è la forma nuova: un operatore specializzato paga all'esercente in anticipo e raccoglie le rate dal cliente, senza interessi per lui, guadagnando da commissioni del merchant o da other fee.
Il quadro normativo per il credito al consumo applicabile al BNPL è la Direttiva UE 2023/2225, come dettagliato nella guida al buy now pay later in Italia.
Come funziona il flusso per l'esercente
Nel BNPL il flusso operativo è semplice: al checkout il cliente sceglie la rateazione, l'operatore valuta l'eligibilità in tempo reale e paga l'esercente secondo le condizioni del contratto (in genere subito o a breve); le rate partono dal cliente. L'esercente non gestisce solleciti, mancati pagamenti o ritardi: il rischio creditizio passa all'operatore.
Nel retail fisico la rateizzazione arriva tramite terminali e soluzioni dedicate; nel canale digitale è un metodo di checkout del gateway. Con RoxPay il canale BNPL è integrato nel gateway con una commissione del 5% del valore della transazione, disponibile in 17 paesi europei, secondo le condizioni del listino.
Il valore pratico per il merchant è misurato dai provider di mercato: carrelli medi più alti e più conversioni sugli acquisti che il cliente differirebbe senza la rate. La guida su come funzionano i pagamenti e-commerce colloca la rateazione dentro il flusso di checkout.
Chi paga e quanto: commissioni e requisiti
Nel modello BNPL la commissione è in genere a carico dell'esercente, perché il beneficio commerciale (carrello più alto, più acquisti) è suo. Le condizioni variano per operatore: percentuali sul transato, quote fisse o schemi misti. Nel listino RoxPay il canale BNPL è a 5% del valore; il confronto con il canale carte (€0,15 + dallo 0,35% allo 0,85% IC++) mostra quanto pesa il servizio: la rateazione è una leva di vendite, non il metodo più economico per singola transazione.
I requisiti operativi: contratto con l'operatore rateale via gateway, verifica dell'eligibilità del merchant per categoria (il BNPL è soggetto a restrizioni e valutazione caso per caso, come descritto nella guida al BNPL), e configurazione del checkout.
Per gli importi ricorrenti a termini (non una tantum) la leva giusta è l'addebito SEPA con mandato, come descritto nella guida all'addebito SEPA per aziende.
Verifica l'eligibilità della tua categoria
Il BNPL è soggetto a restrizioni di categoria: richiedi la valutazione al provider prima di pianificare il rollout.
Attiva il canale rateale dal gateway
Con RoxPay il canale BNPL si abilita dal contratto: commissione 5%, 17 paesi europei.
Configura il checkout
Il metodo rate compare tra i metodi di pagamento, con la scelta del piano per il cliente.
Monitora conversione e carrello medio
Confronta i carrelli con e senza rateazione per misurare l'effetto sul fatturato.
Checklist: pagamenti a rate in regola
- Hai scelto la forma giusta (BNPL per rate brevi senza interessi, finanziamento per importi grandi).
- Hai verificato l'eligibilità della categoria con l'operatore rateale.
- Sai quale commissione paghi per transazione (RoxPay: 5% sul canale BNPL).
- Il checkout mostra il piano di rate al cliente prima della conferma.
- Il canale anticipa l'incasso o ne documenta i tempi nel contratto.
Domande Frequenti
Che cosa significa pagamento a rate?
È la modalità con cui l'acquirente salda l'importo in più scadenze periodiche invece che in un'unica soluzione. Le forme principali: finanziamento tradizionale (la banca incassa le rate dal cliente), carta rateizzata (il piano è interno alla carta) e BNPL (un operatore paga l'esercente e raccoglie le rate dal cliente).
Chi paga la commissione del pagamento a rate?
Dipende dalla forma. Nel BNPL la commissione è tipicamente a carico dell'esercente, che guadagna in carrello medio e conversioni; nel listino RoxPay il canale BNPL è del 5% del valore della transazione. Nel finanziamento tradizionale il costo resta tra banca e cliente.
Il pagamento a rate ha interessi per il cliente?
Nel BNPL le rate non portano interessi per il cliente: l'operatore si finanzia dalle commissioni del merchant o da fee specifiche. Nei finanziamenti tradizionali gli interessi esistono e sono regolati dalla disciplina del credito al consumo (Direttiva UE 2023/2225).
Si possono accettare pagamenti a rate nel POS fisico?
La rateazione nel canale fisico dipende dall'operatore rateale e dai terminali supportati. Nel canale digitale il BNPL è un metodo di checkout del gateway: la guida al buy now pay later copre l'attivazione per il canale ecommerce.
RoxPay finanzia direttamente i clienti a rate?
No. RoxPay è un gateway di pagamento, non una finanziaria: integra il canale BNPL con operatori specializzati, che valutano il cliente e gestiscono le rate. RoxPay non è una banca, non emette carte e non apre conti correnti.
Link Utili e Approfondimenti
Potrebbe interessarti
Gateway Pagamento Alto Rischio
Elaborazione pagamenti sicura per settori ad alto rischio con routing multi-acquirer e protezione chargeback.
Soluzioni Pagamento Piccole Imprese
Prezzi IC++ trasparenti, POS Smart gratuito e attivazione in 24 ore per piccole imprese.
Integrazioni Pagamento E-commerce
Plugin one-click per WooCommerce, Magento e PrestaShop con accesso API completo.
Ottimizza i tuoi pagamenti oggi
Hai ancora dubbi su quale payment gateway scegliere? Il team RoxPay ti aiuta a trovare la soluzione giusta. Contattaci su /it/contatti.
✓ Nessun costo fisso mensile · ✓ Attivazione in 24 ore · ✓ Supporto tecnico dedicato
