











Płatność w Ratach: Jak Działa i Jak Przyjmują ją Sprzedawcy
Płatność w ratach dzieli cenę towaru lub usługi na zaplanowane wpłaty częściowe: główne formy to BNPL (raty bez odsetek prowadzone przez operatora), klasyczne finansowanie i karta ratowa. Dla sprzedawcy klient kupuje łatwiej, a prowizja zależy od wybranego planu.
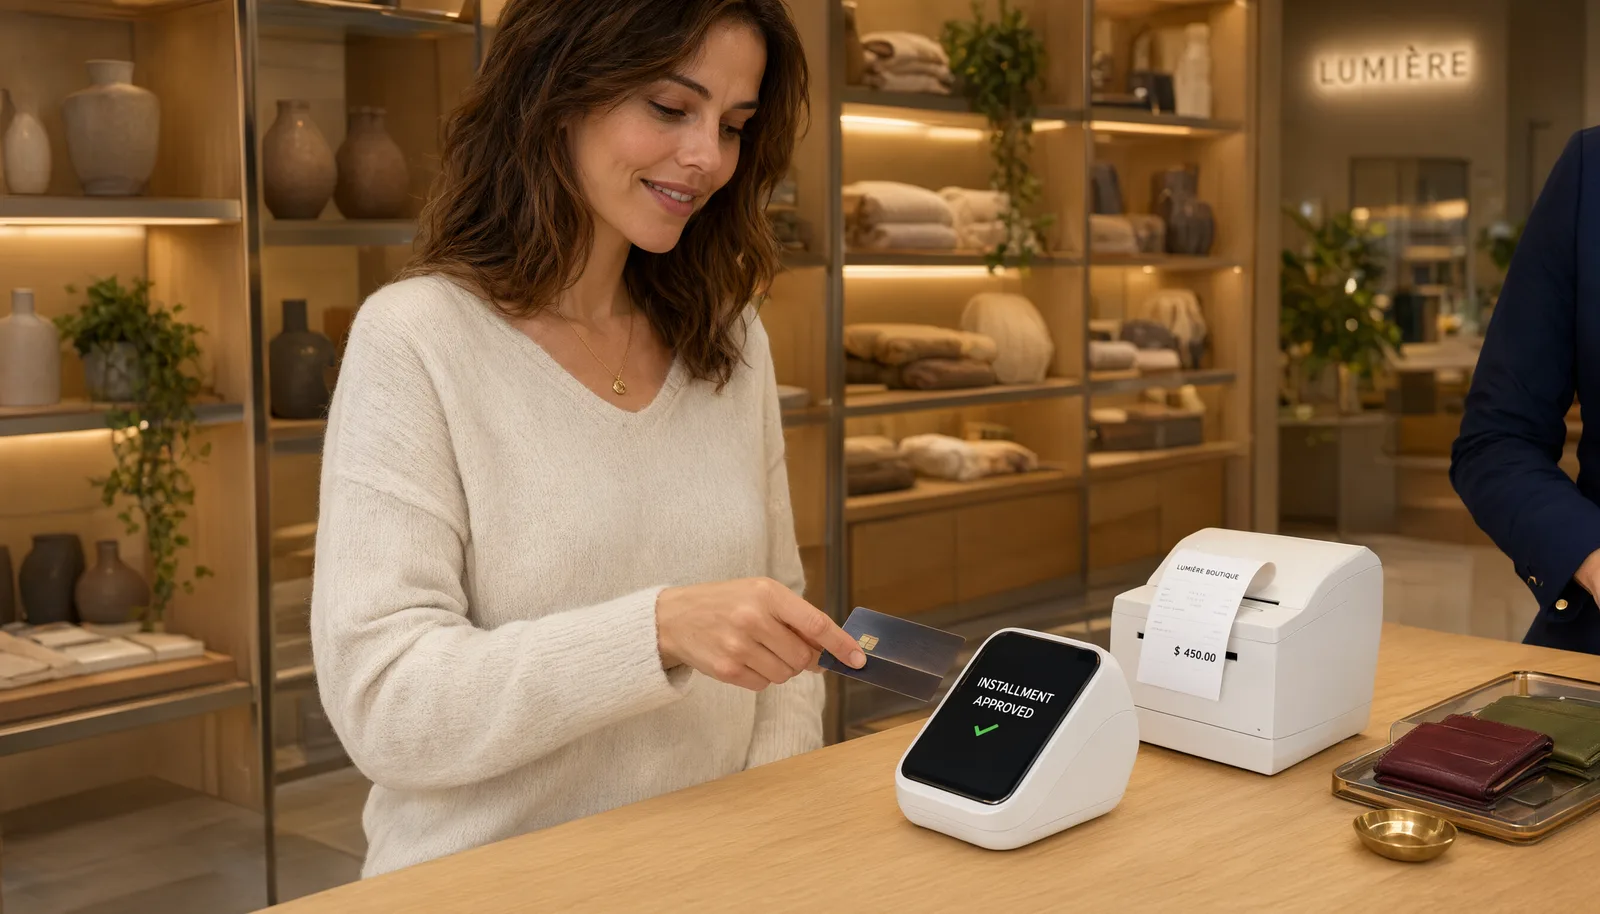
Trzy formy płatności w ratach
| Forma | Jak działa | Dla sprzedawcy |
|---|---|---|
| BNPL (buy now pay later) | Raty bez odsetek (typowo 3-12) prowadzone przez operatora rat | Operator wypłaca zaliczkę; w cenniku RoxPay prowizja wynosi 5% wartości, w 17 krajach europejskich |
| Finansowanie klasyczne | Bank udziela kredytu klientowi i wpłaca kwotę sprzedawcy | Dłuższe formalności, pełny pobór przy dostawie |
| Karta ratowa | Karta klienta dzieli zakup na raty wewnętrznie | Dla sprzedawcy to płatność kartą jak każda inna |
Źródła: poradniki dostawców rynku (Klarna, Scalapay, Stripe), warunki RoxPay dla kanału BNPL. BNPL podlega ograniczeniom kategorii i ocenie indywidualnej.
Co oznacza płatność w ratach
Płatność w ratach to modalność, przy której klient rozlicza zakup w kilku okresowych ratach zamiast za jednym razem: raty miesięczne, kwartalne lub ustalone umową. Struktura obniża barierę zakupu przy kwotach średnich i wysokich, bo zobowiązanie gotówkowe klienta rozkłada się w czasie.
Trzy główne formy działają bardzo różnie. Klasyczne finansowanie to kredyt: bank ocenia klienta i pobiera raty z odsetkami; sprzedawca otrzymuje pełną kwotę przy dostawie. Karta ratowa przenosi wszystko wewnątrz produktu karty: dla sprzedawcy jest to normalna płatność kartą. BNPL (buy now pay later) to nowa forma: wyspecjalizowany operator płaci sprzedawcy z góry i pobiera raty od klienta, bez odsetek dla niego, zarabiając na prowizjach merchantu lub innych fee.
Ramowy reżim prawny kredytu konsumenckiego właściwy dla BNPL to dyrektywa UE 2023/2225, jak pogłębiają poradniki branżowe o buy now pay later.
Jak działa przepływ dla sprzedawcy
W BNPL przepływ operacyjny jest prosty: w checkout klient wybiera plan rat, operator ocenia kwalifikowalność w czasie rzeczywistym i płaci sprzedawcy według warunków kontraktu (zwykle natychmiast lub wkrótce); raty idą od klienta. Sprzedawca nie zarządza przypomnieniami, opóźnieniami ani zaległościami: ryzyko kredytowe przechodzi na operatora.
W handlu stacjonarnym ratacja dociera przez terminale i dedykowane rozwiązania; w kanale cyfrowym jest metodą checkout bramki. W RoxPay kanał BNPL jest zintegrowany w bramce z prowizją 5% wartości transakcji, dostępną w 17 krajach europejskich, według warunków cennika.
Praktyczną wartość dla merchantu mierzą dostawcy rynku: wyższe koszyki i więcej konwersji przy zakupach, które klient odłożyłby bez rat. Poradnik [jak działają płatności e-commerce](/pl/zasoby/platnosci-e-commerce-co-to-jest) osadza ratację w przepływie checkout.
Kto płaci i ile: prowizje i wymogi
W modelu BNPL prowizja idzie typowo na sprzedawcę, bo komercyjny zysk (wyższy koszyk, więcej zakupów) jest jego. Warunki różnią się według operatora: procenty od wolumenu, stałe kwoty lub schematy mieszane. W cenniku RoxPay kanał BNPL jest przy 5% wartości; konfrontacja z kanałem kart (0,15 € + 0,35-0,85% IC++) pokazuje, ile waży usługa: ratacja to dźwignia sprzedaży, nie najtańsza metoda na transakcję.
Wymogi operacyjne: kontrakt z operatorem rat przez bramkę, weryfikacja kwalifikowalności merchantu według kategorii (BNPL podlega ograniczeniom i ocenie indywidualnej, jak w poradnikach BNPL), oraz konfiguracja checkout.
Dla kwot cyklicznych terminowych (nie jednorazowych) właściwą dźwignią jest polecenie zapłaty SEPA z upoważnieniem, jak opisuje poradnik [polecenia zapłaty SEPA dla firm](/pl/zasoby/polecenie-zaplaty-sepa-dla-firm).
Często zadawane pytania
Co oznacza płatność w ratach?
Modalność, przy której nabywca rozlicza kwotę w kilku okresowych ratach zamiast jednorazowo. Główne formy: finansowanie klasyczne (bank pobiera raty od klienta), karta ratowa (plan jest w karcie) i BNPL (operator płaci sprzedawcy i pobiera raty od klienta).
Kto płaci prowizję płatności w ratach?
Zależy od formy. W BNPL prowizja idzie typowo na sprzedawcę, który zyskuje na koszyku i konwersji; w cenniku RoxPay kanał BNPL to 5% wartości transakcji. Przy klasycznym finansowaniu koszt zostaje między bankiem a klientem.
Czy płatność w ratach ma odsetki dla klienta?
W BNPL raty nie niosą odsetek dla klienta: operator finansuje się z prowizji merchantu lub dedykowanych fee. Przy klasycznych finansowaniach odsetki istnieją i są regulowane przez prawo kredytu konsumenckiego (dyrektywa UE 2023/2225).
Czy płatność w ratach można przyjmować na fizycznym POS?
Ratacja w kanale stacjonarnym zależy od operatora rat i wspieranych terminali. W kanale cyfrowym BNPL to metoda checkout bramki: poradniki o buy now pay later opisują aktywację dla kanału e-commerce.
RoxPay finansuje klientów bezpośrednio w ratach?
Nie. RoxPay to bramka płatnicza, nie firma finansowa: integruje kanał BNPL z wyspecjalizowanymi operatorami, którzy oceniają klienta i zarządzają ratami. RoxPay nie jest bankiem, nie wydaje kart i nie otwiera rachunków.
Może Cię zainteresować
Bramka Płatności Wysokiego Ryzyka
Bezpieczne przetwarzanie płatności dla branż wysokiego ryzyka z routingiem multi-acquirer i ochroną przed chargeback.
Rozwiązania Płatnicze dla Małych Firm
Przejrzyste ceny IC++, bezpłatny terminal Smart POS i aktywacja w ciągu 24 godzin dla małych firm.
Integracje Płatności E-commerce
Wtyczki jednym kliknięciem dla WooCommerce, Magento i PrestaShop z pełnym dostępem do API.
Zoptymalizuj swoje płatności już dziś
Wciąż wahasz się, którą bramkę płatniczą wybrać? Zespół RoxPay pomoże Ci znaleźć właściwe rozwiązanie. Skontaktuj się na /pl/kontakt.
✓ Brak stałych kosztów miesięcznych · ✓ Aktywacja w 24 godziny · ✓ Dedykowane wsparcie techniczne
