











Recibo Electrónico: Obligaciones, Exenciones y Sanciones en 2026
El recibo electrónico es el documento comercial transmitido telemáticamente a la Agenzia delle Entrate: certifica la venta y los datos enviados por QR o SMS valen como el recibo en papel (art. 1-bis DL 124/2019). Desde el 1 de enero de 2026 todo TPV debe vincularse a la caja registradora telemática, y las sanciones por ingresos no documentados parten del 90% del IVA con mínimo de 500 euros.
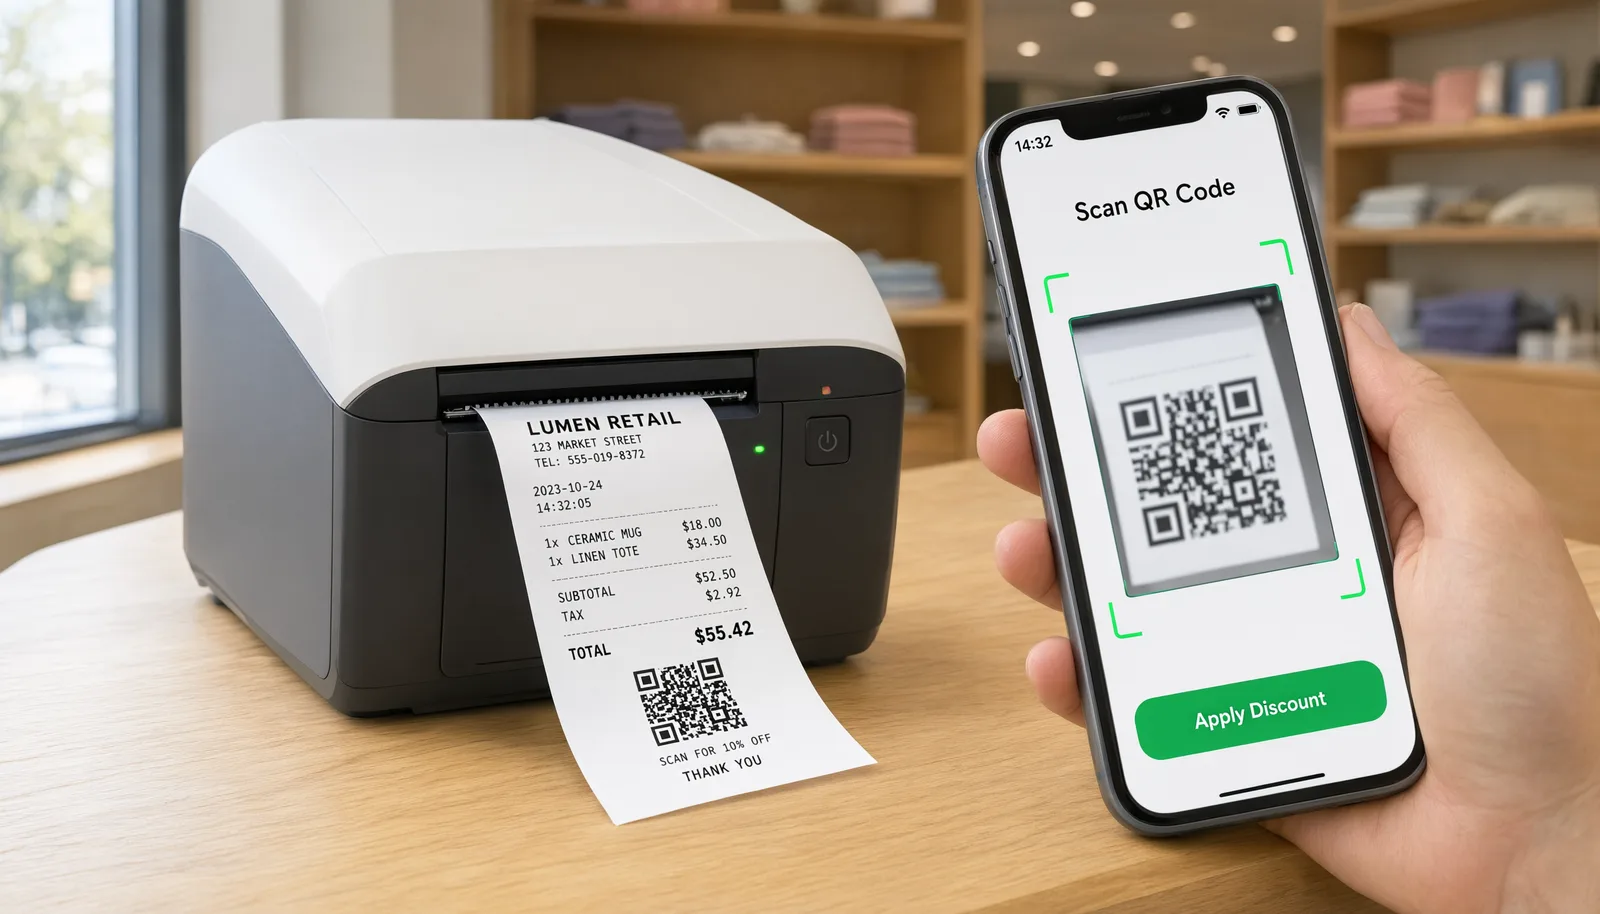
Obligaciones recibo electrónico 2026 en síntesis
| Deber | Norma de referencia | Detalle operativo |
|---|---|---|
| Vínculo lógico TPV-caja | Ley de Presupuestos 2025, apartados 74-77 | Registro en el portal Fatture e Corrispettivi; servicio activo desde el 5 de marzo de 2026; plazo 20 de abril de 2026 para TPV ya activos |
| Tiquete abreviado | Ley de Presupuestos 2023 (Ley 197/2022) | Sin recibo en papel bajo 40 euros con máximo 4 recogedores por cliente |
| Recibo electrónico | Art. 1-bis DL 124/2019 (Ley de Presupuestos 2021) | Entrega con código QR o SMS; ingresos transmitidos telemáticamente como el recibo en papel |
| Sanción omisión de registro | Dlgs 471/1997 modificado por la Ley de Presupuestos 2025 | 90% del IVA de la transacción, mínimo 500 euros por infracción |
Fuentes: Agenzia delle Entrate y Sogei (documentación sobre el documento comercial), Ley de Presupuestos 2025 y Ley de Presupuestos 2023.
Qué es el recibo electrónico y cómo funciona
El recibo electrónico es la versión telemática del documento comercial: en lugar de imprimir en papel térmico, los datos de la transacción se guardan en la caja registradora telemática y se transmiten a la Agenzia delle Entrate. El cliente recibe el documento en formato digital, con un código QR o por SMS, y el ingreso queda certificado exactamente igual que con el recibo en papel.
El fundamento normativo es el art. 1-bis del DL 124/2019, introducido por la Ley de Presupuestos 2021: el comercio que usa sistemas telemáticos habilitados puede emitir el documento en formato electrónico. Para ser válido a efectos fiscales con NIF, el documento debe llevar los datos identificativos del cliente, como aclara también la documentación de Sogei sobre el recibo electrónico.
Para el comercio el beneficio es operativo: nada de rollos de papel térmico, cierre de caja más rápido y archivo de los documentos conservado en el sistema. En locales de ritmo alto como los bares, la combinación de terminales contactless y recibo digital reduce la cola en horario punta.
Quién debe emitirlo y quién está exento
La obligación del documento comercial afecta a quien vende bienes o presta servicios al consumidor con una caja registradora telemática. Algunas categorías están exentas de la obligación de documento comercial: los comercios que emiten siempre factura, la venta de combustible, las máquinas expendedoras y la recarga de vehículos eléctricos.
Desde el 1 de marzo de 2020 el impuesto del sello se gestiona con el mecanismo virtual automático: cuando el ingreso se transmite telemáticamente ya no hace falta aplicar la impronta de máquina en el documento.
La exención en papel no exime de la certificación: el ingreso sigue siendo debido y transmitido a la Agencia aunque el recibo en papel no se imprima. El cliente puede pedir el documento a cualquier importe y la petición debe atenderse.
El vínculo TPV-caja desde el 1 de enero de 2026
Desde el 1 de enero de 2026 se aplica un deber que une directamente los pagos electrónicos a la certificación: cada terminal TPV debe estar vinculado administrativamente a la caja registradora telemática, según el art. 1, apartados 74-77, de la Ley de Presupuestos 2025, que modifica el art. 2, apartado 3, del Dlgs 127/2015.
El vínculo es lógico, no físico: se registra en el área reservada del portal Fatture e Corrispettivi (servicio activo desde el 5 de marzo de 2026) asociando el número de serie de la caja a los datos identificativos del TPV. El importe cobrado con tarjeta debe coincidir con el ingreso transmitido. Para los TPV ya activos el 1 de enero de 2026 el plazo era el 20 de abril de 2026; los terminales activados después deben vincularse entre el sexto y el último día del segundo mes posterior a la activación. Deberes, plazos y procedimiento se describen en la [guía del TPV obligatorio y sanciones](/es/recursos/pasarela-de-pago-pymes-guia).
Las sanciones: cuánto se arriesga
Las infracciones sobre la certificación de ingresos prevén dos niveles de sanción.
El primero afecta al rechazo del pago electrónico: desde el 30 de junio de 2022 la sanción es de 30 euros más el 4% del valor de la transacción, sin importar el importe, sin rebate (art. 15, apartado 4-bis, DL 179/2012; DL 36/2022).
El segundo afecta a los ingresos: la falta de vínculo entre TPV y caja se equipara a la omisión de registro de ingresos, con sanción del 90% del IVA debido sobre la transacción no documentada y mínimo de 500 euros por infracción (Dlgs 471/1997, modificado por la Ley de Presupuestos 2025). En caso de cuatro infracciones en cinco años se prevé la suspensión de la actividad de 15 días a 2 meses; si los ingresos no documentados superan los 50.000 euros, la suspensión puede llegar a 6 meses.
Recibo electrónico y cobros: la ventaja operativa
El recibo electrónico no cambia el coste de la comisión, cambia la eficiencia: nada de papel, cierre de caja más veloz, archivo digital. La partida que pesa en la cuenta sigue siendo la comisión por transacción. Con las tarifas blended el importe es opaco (normalmente entre el 1,4% y el 1,95% según el proveedor); con el pricing IC++ cada componente es visible y verificable: interchange regulado (0,2% débito, 0,3% crédito, Reglamento UE 2015/751), scheme fee y margen.
RoxPay aplica 0,15 € + de 0,35% a 0,85% (IC++) por transacción, con abonos en la cuenta de empresa en 48 horas y activación con NIF en 24 horas. La guía sobre [cuánto cuesta un TPV](/es/recursos/payment-gateway-fees-comparison) compara cuotas y comisiones partida por partida en 12 meses.
Frequently Asked Questions
¿Hace falta el recibo en papel en 2026?
El recibo en papel no es obligatorio bajo 40 euros cuando el comercio usa como máximo 4 recogedores por cliente (Ley de Presupuestos 2023, Ley 197/2022). El cliente puede pedirlo a cualquier importe. La certificación de los ingresos siempre es obligatoria, con transmisión telemática a la Agencia.
¿Qué es el tiquete abreviado?
Es la versión reducida del documento comercial, admitida para importes hasta 40 euros con máximo 4 recogedores por cliente según la Ley de Presupuestos 2023. El documento lleva los datos esenciales y el ingreso sigue transmitiéndose telemáticamente.
¿Cómo funciona el recibo electrónico con código QR?
El art. 1-bis del DL 124/2019, introducido por la Ley de Presupuestos 2021, permite emitir el documento comercial en formato electrónico: el cliente lo recibe con QR o por SMS. El documento tiene la misma validez fiscal que el recibo en papel cuando incluye el NIF del cliente.
¿Cuáles son las sanciones si no emito el recibo?
La omisión de registro de ingresos prevé una sanción del 90% del IVA debido sobre la transacción no documentada, con mínimo de 500 euros por infracción (Dlgs 471/1997 modificado por la Ley de Presupuestos 2025). El rechazo del pago electrónico prevé 30 euros más el 4% de la transacción.
¿El ecommerce debe emitir el recibo electrónico?
El vendedor online que cobra a consumidores debe certificar los ingresos con transmisión telemática; quien emite siempre factura queda exento del documento comercial. El recibo electrónico se integra con la plataforma de ecommerce mediante la caja registradora telemática.
También te puede interesar
Pasarela de Pago Alto Riesgo
Procesamiento de pagos seguro para sectores de alto riesgo con enrutamiento multi-adquirente y protección contra contracargos.
Soluciones de Pago para Pequeñas Empresas
Tarificación IC++ transparente, Smart POS gratuito y activación en 24 horas para pequeñas empresas.
Integraciones de Pago E-commerce
Plugins de un clic para WooCommerce, Magento y PrestaShop con acceso completo a la API.
Optimize your payments today
Descubre el POS RoxPay para tu comercio. Sin costes fijos mensuales, tarificación IC++ transparente. Contáctanos en /es/contacto.
✓ No monthly fixed costs · ✓ Activation in 24 hours · ✓ Dedicated technical support
