











Recibo Eletrónico: Obrigações, Isenções e Sanções em 2026
O recibo eletrónico é o documento comercial transmitido telematicamente à Agenzia delle Entrate: certifica a venda e os dados enviados por QR ou SMS valem como o recibo em papel (art. 1-bis DL 124/2019). Desde 1 de janeiro de 2026 todo TPV deve ser ligado à caixa registadora telemática, e as sanções por receitas não documentadas partem de 90% do IVA com mínimo de 500 euros.
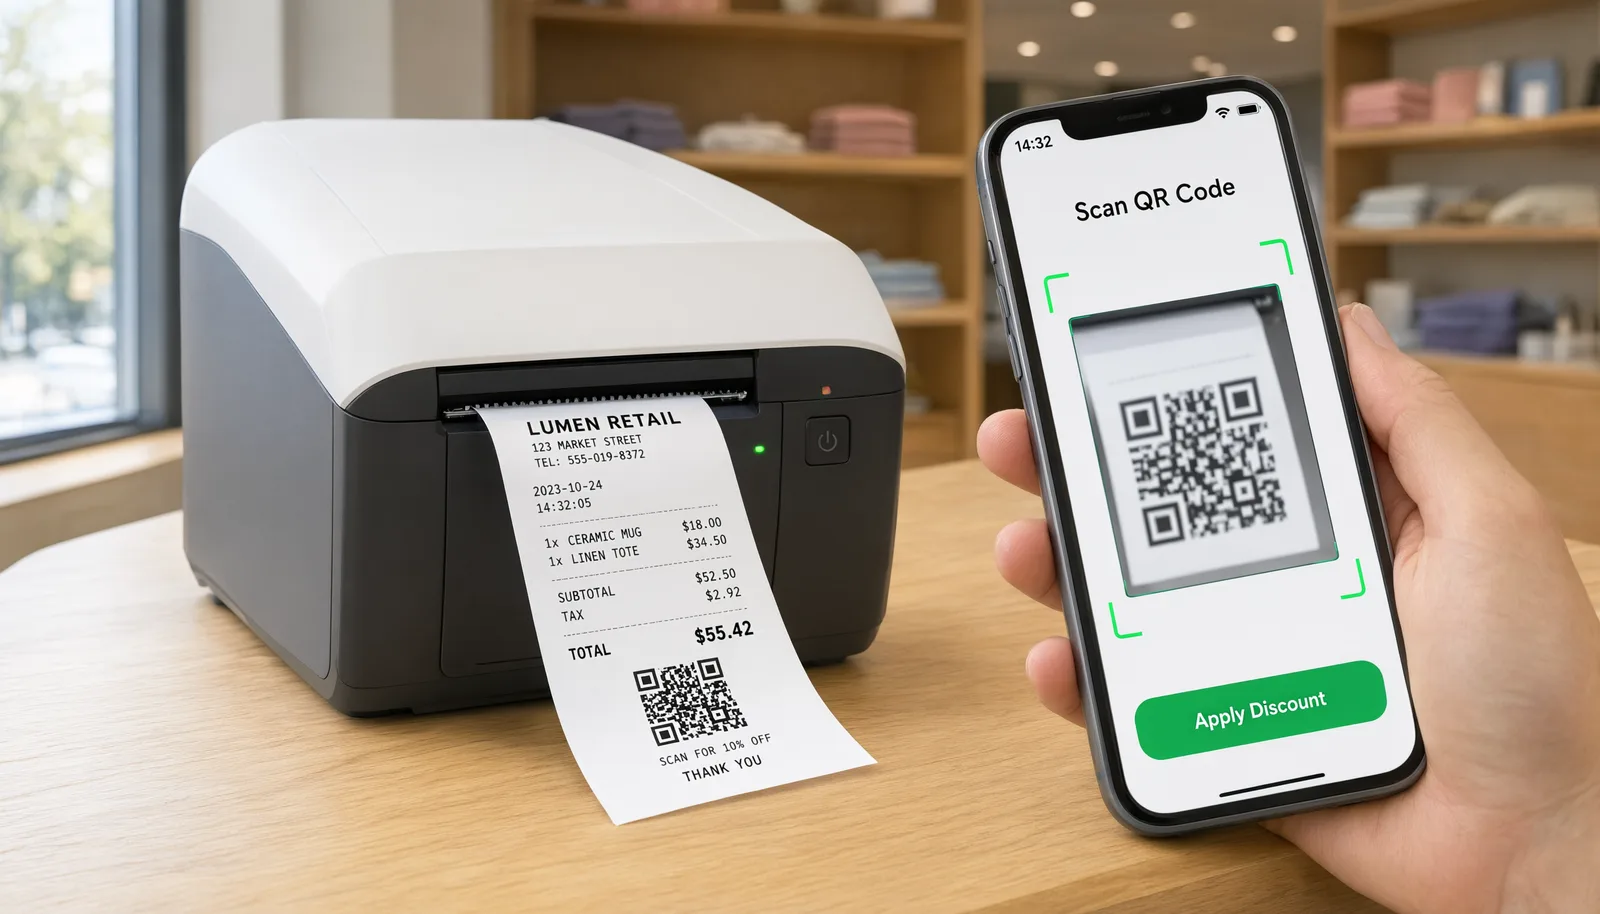
Obrigações recibo eletrónico 2026 em síntese
| Dever | Norma de referência | Detalhe operacional |
|---|---|---|
| Ligação lógica TPV-caixa | Lei Orçamental 2025, n.º 74-77 | Registo no portal Fatture e Corrispettivi; serviço ativo desde 5 de março de 2026; prazo 20 de abril de 2026 para TPV já ativos |
| Recibo abreviado | Lei Orçamental 2023 (Lei 197/2022) | Sem recibo em papel até 40 euros com máximo 4 porta-receitas por cliente |
| Recibo eletrónico | Art. 1-bis DL 124/2019 (Lei Orçamental 2021) | Entrega com QR code ou SMS; receitas transmitidas telematicamente como o recibo em papel |
| Sanção omissão de registo | Dlgs 471/1997 alterado pela Lei Orçamental 2025 | 90% do IVA da transação, mínimo 500 euros por infracção |
Fontes: Agenzia delle Entrate e Sogei (documentação sobre o documento comercial), Lei Orçamental 2025 e Lei Orçamental 2023.
O que é o recibo eletrónico e como funciona
O recibo eletrónico é a versão telemática do documento comercial: em vez de imprimir em papel térmico, os dados da transação ficam guardados na caixa registadora telemática e transmitidos à Agenzia delle Entrate. O cliente recebe o documento em formato digital, com QR code ou por SMS, e a receita permanece certificada exatamente como com o recibo em papel.
O fundamento normativo é o art. 1-bis do DL 124/2019, introduzido pela Lei Orçamental 2021: o comerciante que usa sistemas telemáticos habilitados pode emitir o documento em forma eletrónica. Para ser válido fiscalmente com NIF, o documento deve transportar os dados identificativos do cliente, como também esclarece a documentação da Sogei sobre o recibo eletrónico.
Para o comerciante a vantagem é operacional: nada de rolos de papel térmico, fecho de caixa mais rápido e arquivo dos documentos conservado no sistema. Em locais de ritmo alto como os bares, a combinação de terminais contactless e recibo digital reduz a fila na hora de ponta.
Quem deve emiti-lo e quem está isento
A obrigação de documento comercial diz respeito a quem vende bens ou presta serviços ao consumidor com uma caixa registadora telemática. Algumas categorias estão isentas da obrigação de documento comercial: os comerciantes que emitem sempre fatura, a venda de combustível, as máquinas de venda automática e o carregamento de veículos elétricos.
Desde 1 de março de 2020 o selo é gerido pelo mecanismo virtual automático: quando a receita é transmitida telematicamente, já não é preciso aplicar a impronta de máquina no documento.
A isenção em papel não isenta da certificação: a receita continua devida e transmitida à Agência mesmo quando o recibo em papel não é impresso. O cliente pode sempre pedir o documento, a qualquer montante, e o pedido deve ser atendido.
A ligação TPV-caixa desde 1 de janeiro de 2026
Desde 1 de janeiro de 2026 aplica-se um dever que une diretamente os pagamentos eletrónicos à certificação: cada terminal TPV deve estar ligado administrativamente à caixa registadora telemática, nos termos do art. 1, n.º 74-77, da Lei Orçamental 2025, que altera o art. 2, n.º 3, do Dlgs 127/2015.
A ligação é lógica, não física: regista-se na área reservada do portal Fatture e Corrispettivi (serviço ativo desde 5 de março de 2026) associando o número de série da caixa aos dados identificativos do TPV. O montante cobrado com cartão deve corresponder à receita transmitida. Para os TPV já ativos a 1 de janeiro de 2026 o prazo era 20 de abril de 2026; os terminais ativados depois devem ligar-se entre o sexto e o último dia do segundo mês seguinte à ativação. Deveres, prazos e procedimento estão descritos na [guia do TPV obrigatório e sanções](/pt/recursos/gateway-de-pagamento-pmes-guia).
As sanções: quanto se arrisca
As infrações sobre a certificação de receitas preveem dois níveis de sanção.
O primeiro refere-se à recusa do pagamento eletrónico: desde 30 de junho de 2022 a sanção é de 30 euros mais 4% do valor da transação, independentemente do montante, sem satisfação (art. 15, n.º 4-bis, DL 179/2012; DL 36/2022).
O segundo refere-se às receitas: a falta de ligação entre TPV e caixa é equiparada à omissão de registo de receitas, com sanção de 90% do IVA devido sobre a transação não documentada e mínimo de 500 euros por infracção (Dlgs 471/1997, alterado pela Lei Orçamental 2025). Em caso de quatro infrações em cinco anos prevê-se a suspensão da atividade de 15 dias a 2 meses; se as receitas não documentadas ultrapassam 50.000 euros, a suspensão pode chegar a 6 meses.
Recibo eletrónico e cobranças: a vantagem operacional
O recibo eletrónico não muda o custo da comissão, muda a eficiência: nada de papel, fecho de caixa mais veloz, arquivo digital. A posição que pesa na conta continua a ser a comissão por transação. Com tarifas blended o montante é opaco (tipicamente entre 1,4% e 1,95% segundo o fornecedor); com o pricing IC++ cada componente é visível e verificável: interchange regulado (0,2% débito, 0,3% crédito, Regulamento UE 2015/751), scheme fee e margem.
RoxPay aplica 0,15 € + de 0,35% a 0,85% (IC++) por transação, com abonos na conta de empresa em 48 horas e ativação com NIF em 24 horas. A guia sobre [quanto custa um TPV](/pt/recursos/payment-gateway-fees-comparison) compara mensalidades e comissões partida por partida em 12 meses.
Perguntas frequentes
Ainda se precisa do recibo em papel em 2026?
O recibo em papel não é obrigatório até 40 euros quando o comerciante usa no máximo 4 porta-receitas por cliente (Lei Orçamental 2023, Lei 197/2022). O cliente pode pedi-lo a qualquer montante. A certificação das receitas é sempre obrigatória, com transmissão telemática à Agência.
O que é o recibo abreviado?
É a versão reduzida do documento comercial, admitida para montantes até 40 euros com máximo 4 porta-receitas por cliente segundo a Lei Orçamental 2023. O documento transporta os dados essenciais e a receita continua transmitida telematicamente.
Como funciona o recibo eletrónico com QR code?
O art. 1-bis do DL 124/2019, introduzido pela Lei Orçamental 2021, permite emitir o documento comercial em forma eletrónica: o cliente recebe-o com QR code ou por SMS. O documento tem a mesma validade fiscal que o recibo em papel quando inclui o NIF do cliente.
Quais são as sanções se não emito o recibo?
A omissão de registo de receitas prevê sanção de 90% do IVA devido sobre a transação não documentada, com mínimo de 500 euros por infracção (Dlgs 471/1997 alterado pela Lei Orçamental 2025). A recusa do pagamento eletrónico prevê 30 euros mais 4% da transação.
O ecommerce deve emitir o recibo eletrónico?
O vendedor online que cobra a consumidores deve certificar as receitas com transmissão telemática; quem emite sempre fatura fica isento do documento comercial. O recibo eletrónico integra-se com a plataforma de ecommerce através da caixa registadora telemática.
Também pode gostar de
Gateway de pagamento de alto risco
Processamento seguro para setores de alto risco, com encaminhamento para vários adquirentes e proteção contra contestações.
Soluções de pagamento para pequenas empresas
Preços IC++ transparentes, terminal Smart POS incluído e ativação em 24 horas para pequenos negócios.
Integrações de pagamento para e-commerce
Plugins de instalação rápida para WooCommerce, Magento e PrestaShop, com acesso completo à API.
Otimize os seus pagamentos hoje
Descubra o POS RoxPay para o seu negócio. Sem custos fixos mensais, tarifação IC++ transparente. Contacte-nos em /pt/contacto.
✓ Sem custos fixos mensais · ✓ Ativação em 24 horas · ✓ Suporte técnico dedicado
