











Carte de Débit vs Carte de Crédit pour le Commerçant
La carte de débit débite immédiatement le compte du titulaire ; la carte de crédit s'appuie sur un fido mensuel et débite à échéance. Pour le commerçant la différence pèse sur les coûts : l'interchange régulé est de 0,2% sur les cartes de débit et 0,3% sur les cartes de crédit consumer (Règlement UE 2015/751).
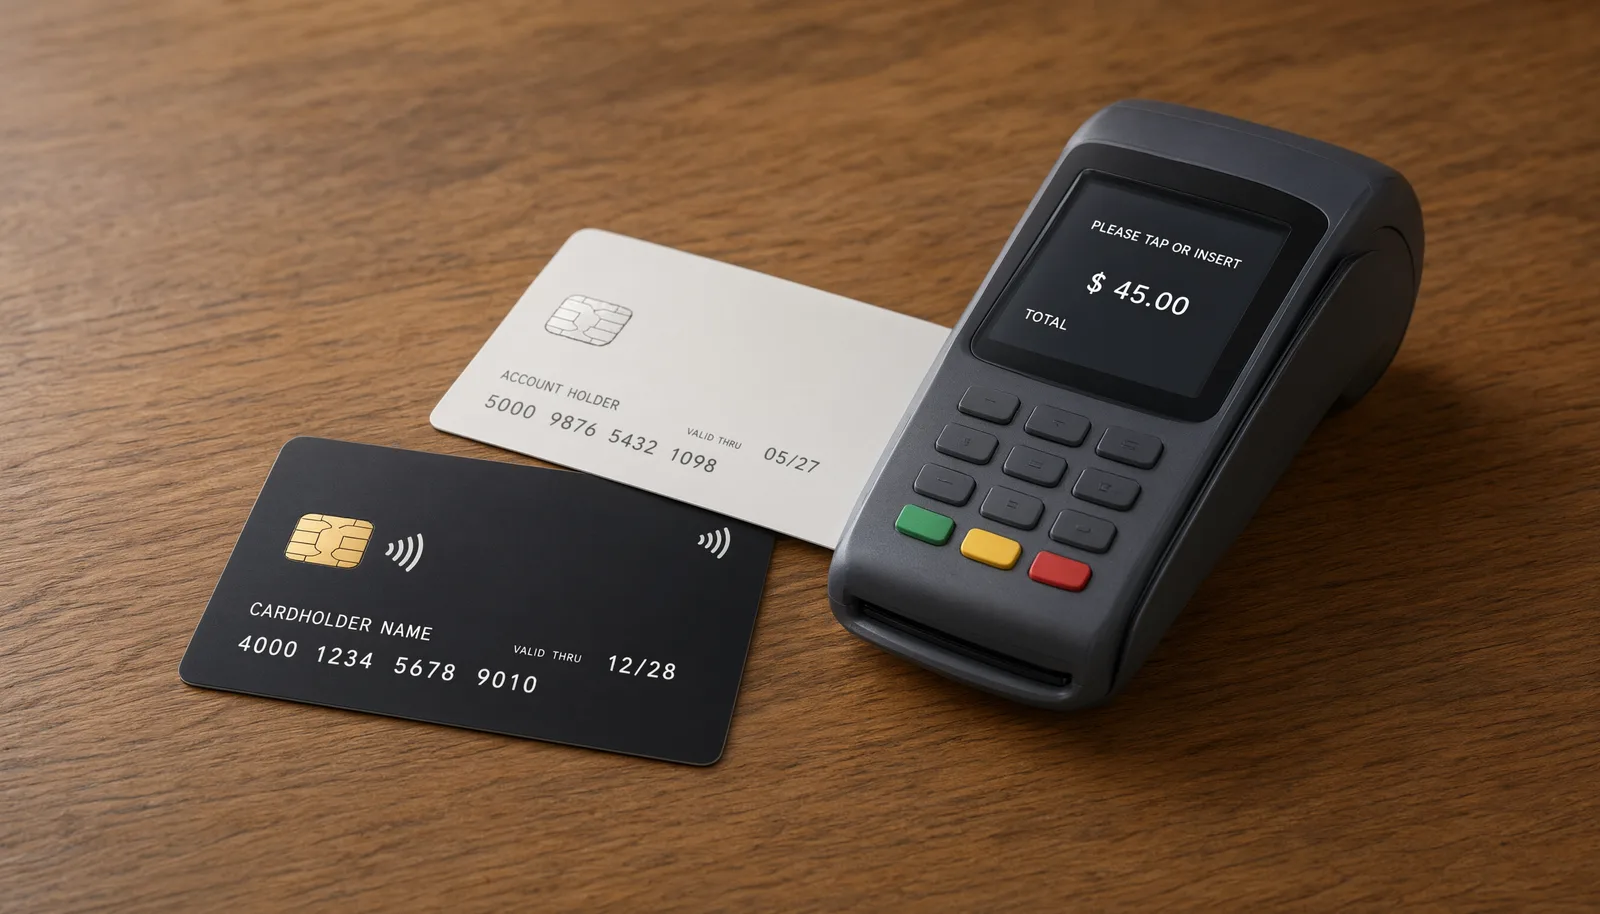
Débit vs crédit : les différences qui comptent pour le commerçant
| Caractéristique | Carte de débit | Carte de crédit |
|---|---|---|
| RoxPay (IC++) | 0,15 € + dès 0,35% (débit consumer UE) | 0,15 € + jusqu'à 0,85% (crédit, corporate et internationales) |
| Comment paie le client | Débit immédiat sur le compte bancaire | Fido mensuel, débit à l'échéance déclarée |
| Interchange consumer (IFR UE) | 0,2% (Règlement UE 2015/751) | 0,3% (Règlement UE 2015/751) |
| Fenêtres de contestation | Règles des circuits | Règles des circuits, avec fenêtres typiquement plus larges |
Sources : Règlement UE 2015/751 (interchange), guides de secteur sur les cartes. RoxPay n'émet pas de cartes : c'est une passerelle de paiement qui les accepte ; la composante variable dépend du type de carte présentée.
Carte de débit et carte de crédit : comment elles fonctionnent
La carte de débit (carte bleue) est reliée directement au compte bancaire du titulaire : quand le client paie, l'import est retiré immédiatement du solde disponible. Il n'existe ni plafond ni fido : sans couverture, la transaction est refusée.
La carte de crédit s'appuie sur un fido (plafond) accordé par la banque émettrice selon la capacité de remboursement : le client dépense aujourd'hui et paie à échéance, avec prélèvement du relevé mensuel ou en échéances selon le contrat. Comme le rapportent les guides de secteur sur le thème, le plafond de dépense mensuelle est accordé selon la solvabilité du titulaire.
Il existe aussi la carte prépayée, chargée en avance : elle ne dépense que l'import chargé, sans lien avec le compte. RoxPay n'émet aucune de ces cartes : c'est une passerelle de paiement qui les accepte au TPE et en ligne.
Pourquoi le type de carte change le coût pour le commerçant
La commission que le commerçant paie comporte trois composantes : l'interchange (dû à la banque émettrice), les scheme fees du circuit et la marge du prestataire. L'interchange consumer européen est régulé par le Règlement UE 2015/751 : 0,2% pour les cartes de débit et 0,3% pour les cartes de crédit.
La différence de 0,1% semble petite, mais sur des volumes élevés elle pèse. Surtout : les cartes corporate et les cartes émises hors zone SEE ne relèvent pas du plafond régulé, donc leur interchange est libre et plus élevé. Un mix d'encaissements avec prévalence de débit consumer est structurellement plus économique qu'un mix avec beaucoup de crédits corporate.
Avec les tarifs blended (par exemple les cartes SEE à 1,5% + 0,25 € selon la liste publique de Stripe) cette différence est invisible : le pourcentage unique couvre tout. Avec le pricing IC++ (0,15 € + de 0,35% à 0,85%) de RoxPay chaque composante est séparée : la borne basse correspond en général aux cartes de débit consumer UE, la borne haute à corporate et cartes internationales.
Différences opérationnelles au TPE et en contestation
Au TPE la transaction avec carte de débit ou de crédit est identique pour le client : sans contact, puce ou insertion. Le flux change chez la banque : avec la débit l'autorisation vérifie le solde disponible du compte, avec la crédit elle vérifie le plafond résiduel du fido.
En cas de contestation (chargeback) les fenêtres et les procédures dépendent des règles des circuits, avec des fenêtres pour le titulaire typiquement plus larges sur les cartes de crédit. Le commerçant doit en tenir compte dans la gestion des ventes à haute valeur : la guide au [chargeback](/fr/resources/passerelle-paiement-pme-guide) explique les défenses documentaires.
Pour la clientèle d'entreprises, où prévalent les cartes corporate à interchange non régulé, la guide aux [paiements B2B](/fr/resources/paiements-b2b-guide) montre comment le virement instantané PIS réduit le coût versus les cartes sur les grandes factures.
Débit, crédit ou prépayée : la guide rapide
Du côté du client, les guides de secteur résument : avec la débit tu dépenses seulement le solde du compte ; avec la crédit tu as un fido mensuel remboursable à échéance ; avec la prépayée tu dépenses seulement ce que tu as chargé. Chacune comporte des risques et des coûts différents pour le titulaire (abonnements, intérêts sur le solde revolving, recharges).
Pour le commerçant la question est autre : combien pèse le mix de cartes sur la marge. Le calcul poste par poste est dans la [guide au calcul des commissions IC++](/fr/resources/payment-gateway-fees-comparison), avec des exemples sur des volumes réels.
Questions fréquentes
Quelle est la différence entre carte de crédit et carte de débit ?
La carte de débit débite immédiatement le compte bancaire du titulaire ; la carte de crédit utilise un fido (plafond) accordé par la banque et l'import est débité à échéance, typiquement avec le relevé mensuel. Au TPE et en ligne les deux fonctionnent de la même façon pour le client.
Combien coûte au commerçant une carte de débit versus une de crédit ?
L'interchange régulé est de 0,2% pour les cartes de débit et 0,3% pour les cartes de crédit consumer (Règlement UE 2015/751). Les cartes corporate et celles émises hors zone SEE ne relèvent pas du plafond : leur coût est plus élevé. Avec le pricing IC++ de RoxPay la composante variable va de 0,35% à 0,85% selon le type de carte.
La carte de crédit est-elle plus sûre pour les contestations ?
Les fenêtres et les procédures de contestation dépendent des règles des circuits, avec des fenêtres typiquement plus larges sur les cartes de crédit. En tout cas il faut des documents de vente bien conservés : la guide au chargeback rassemble les défenses documentaires opérationnelles.
RoxPay émet-il des cartes de crédit ou de débit ?
Non. RoxPay est une passerelle de paiement : ce n'est pas une banque, pas un compte bancaire et n'émet pas de cartes. Elle accepte cartes de débit, crédit et prépayées au TPE et en ligne, avec pricing IC++ (0,15 € + 0,35-0,85%) et crédits dans les 48 heures.
Où entre la carte prépayée ?
La prépayée est une troisième catégorie : on la charge en avance et on ne dépense que le solde chargé. Pour le commerçant elle fonctionne comme une carte de débit au checkout ; le coût de la commission dépend du circuit et du type de carte, pas du fait qu'elle soit prépayée.
Vous pourriez aussi aimer
Passerelle de paiement à haut risque
Traitement sécurisé des paiements pour les secteurs à haut risque avec routage multi-acquéreur et protection contre les rétrofacturations.
Solutions de paiement pour petites entreprises
Tarification IC++ transparente, terminal Smart POS gratuit et activation en 24 heures pour les petites entreprises.
Intégrations de paiement e-commerce
Plugins en un clic pour WooCommerce, Magento et PrestaShop avec accès API complet.
Optimisez vos paiements dès aujourd'hui
Calculez combien votre entreprise économise avec le pricing IC++ de RoxPay versus le pourcentage fixe. Parlez à un expert sur /fr/contact.
✓ Aucun coût fixe mensuel · ✓ Activation en 24 heures · ✓ Support technique dédié
