











Card de Debit vs Card de Credit: diferențele care contează pentru comerciant
Cardul de debit debită imediat contul titularului; cardul de credit se sprijină pe un fido lunar și debită la scadență. Pentru comerciant diferența cântărește pe costuri: interchange-ul reglementat e de 0,2% la cardurile de debit și 0,3% la cele de credit consumer (Regulamentul UE 2015/751).
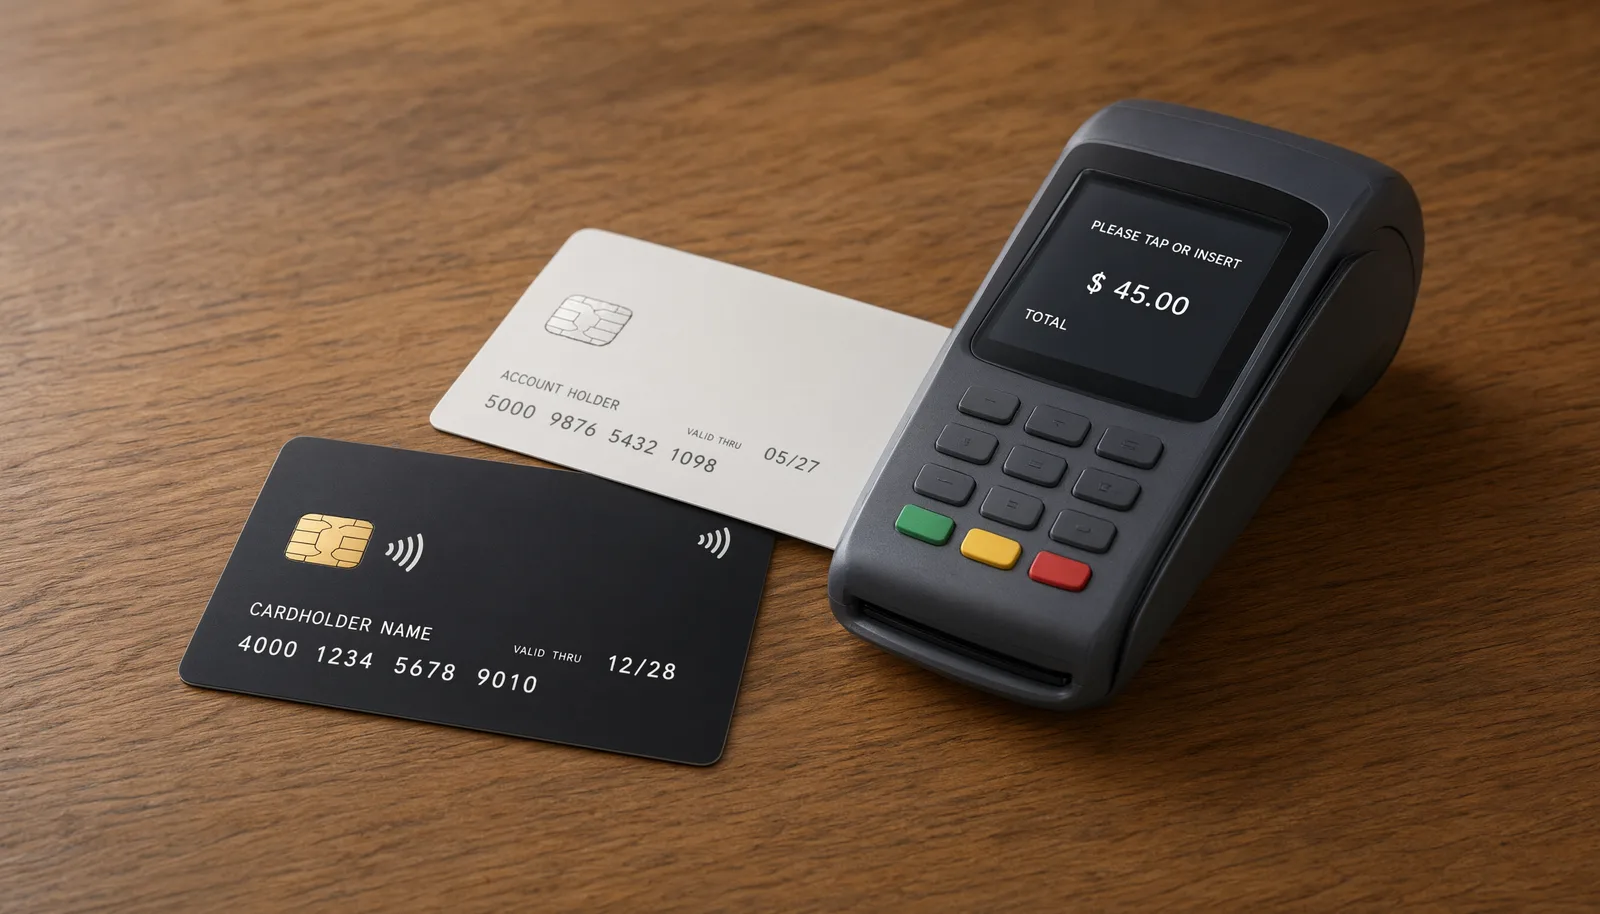
Debit vs credit: diferențele care contează pentru comerciant
| Caracteristică | Card de debit | Card de credit |
|---|---|---|
| RoxPay (IC++) | 0,15 € + de la 0,35% (debit consumer UE) | 0,15 € + până la 0,85% (credit, corporate și internaționale) |
| Cum plătește clientul | Debitare imediată din contul bancar | Fido lunar, debitare la scadența declarată |
| Interchange consumer (IFR UE) | 0,2% (Regulamentul UE 2015/751) | 0,3% (Regulamentul UE 2015/751) |
| Ferestre de contestare | Regulile circuitelor | Regulile circuitelor, cu ferestre tipic mai late |
Surse: Regulamentul UE 2015/751 (interchange), ghiduri de sector despre carduri. RoxPay nu emite carduri: e un gateway de plată și le acceptă; componenta variabilă depinde de tipul cardului prezentat.
Card de debit și card de credit: cum funcționează
Cardul de debit e conectat direct la contul curent al titularului: când clientul plătește, suma e retrasă imediat din soldul disponibil. Nu există plafond nicio linie de credit: fără acoperire, tranzacția e refuzată.
Cardul de credit se sprijină pe un fido (linie de credit) acordat de banca emitentă în funcție de capacitatea de rambursare: clientul cheltuiește azi și plătește la scadență, cu debitarea extrasului lunar sau în rate potrivit contractului. Cum raportează ghidurile de sector pe temă, plafonul lunar de cheltuieli se acordă în funcție de solvabilitatea titularului.
Există și cardul prepay, încărcat în avans: cheltuiește doar suma încărcată, fără legătură cu contul. RoxPay nu emite niciunul dintre aceste carduri: e un gateway de plată care le acceptă la POS și online.
De ce tipul cardului schimbă costul pentru comerciant
Comisionul pe care îl plătește comerciantul are trei componente: interchange-ul (datorat băncii emitente), scheme fee-urile circuitului și marja furnizorului. Interchange-ul consumer european e plafonat de Regulamentul UE 2015/751: 0,2% pentru cardurile de debit și 0,3% pentru cele de credit.
Diferența de 0,1% pare mică, dar pe volume mari cântărește. Iar mai ales: cardurile corporate și cele emise în afara zonei SEE nu intră în plafonul reglementat, interchange-ul lor e liber și mai mare. Un mix de încasări cu prevalență de debit consumer european e structural mai ieftin decât unul cu multe credit corporate.
Cu tarife blended (de exemplu cardurile SEE la 1,5% + 0,25 € potrivit listei publice Stripe) diferența e invizibilă: procentul unic acoperă tot. Cu pricing IC++ (0,15 € + 0,35-0,85%) al RoxPay fiecare componentă e separată: cota joasă corespunde în general cardurilor de debit consumer UE, cota înaltă la corporate și carduri internaționale.
Diferențe operaționale la POS și în contestare
La POS tranzacția cu card de debit sau credit e identică pentru client: contactless, chip sau inserție. Fluxul se schimbă la bancă: la debit autorizarea verifică soldul disponibil din cont, la credit verifică plafondul rămas al liniei.
În caz de contestare (chargeback) ferestrele și procedurile depind de regulile circuitelor, cu ferestre pentru titular tipic mai late la cardurile de credit. Comerciantul trebuie să-l considere în gestionarea vânzărilor de valoare mare: ghidul despre [chargeback](/ro/resurse/gateway-plati-pentru-imm-ghid) explică apărările documentale.
Pentru clientela de firme, unde predomină cardurile corporate cu interchange ne reglementat, ghidul [plăților B2B](/ro/resurse/plati-b2b-ghid) arată cum transferul instant PIS reduce costul față de carduri la facturile mari.
Debit, credit sau prepay: ghidul rapid
Pe latura client, ghidurile de sector rezumă: la debit cheltuiești doar soldul contului; la credit ai o linie lunară rambursabilă la scadență; la prepay cheltuiești doar ce ai încărcat. Fiecare poartă riscuri și costuri diferite pentru titular (abonamente, dobânzi pe soldul revolving, reîncărcări).
Pentru comerciant întrebarea e alta: cât cântărește mixul de carduri pe margine. Calculul poziție cu poziție e în [ghidul calculării comisioanelor IC++](/ro/resurse/payment-gateway-fees-comparison), cu exemple pe volume reale.
Întrebări frecvente
Care e diferența dintre cardul de credit și cel de debit?
Cardul de debit debită imediat contul curent al titularului; cel de credit folosește o linie (fido) acordată de bancă, iar suma se debită la scadență, tipic cu extrasul lunar. La POS și online ambele funcționează la fel pentru client.
Cât costă comerciantului un card de debit față de unul de credit?
Interchange-ul reglementat e de 0,2% pentru debit și 0,3% pentru credit consumer (Regulamentul UE 2015/751). Cardurile corporate și cele emise în afara SEE rămân în afara plafonului: costul lor e mai mare. Cu prețurile IC++ ale RoxPay componenta variabilă merge de la 0,35% la 0,85% potrivit tipului de card.
Cardul de credit e mai sigur la contestări?
Ferestrele și procedurile de contestare depind de regulile circuitelor, cu ferestre tipic mai late la cardurile de credit. În orice caz sunt necesare documente de vânzare bine păstrate: ghidul chargeback adună apărările documentale operaționale.
RoxPay emite carduri de credit sau de debit?
Nu. RoxPay e un gateway de plată: nu e o bancă, nu e un cont bancar și nu emite carduri. Acceptă carduri de debit, credit și prepay la POS și online, cu prețuri IC++ (0,15 € + 0,35-0,85%) și acreditări în 48 de ore.
Unde intră cardul prepay?
Prepay-ul e a treia categorie: se încarcă în avans și se cheltuiește doar soldul încărcat. Pentru comerciant funcționează în checkout ca un card de debit; costul comisionului depinde de circuit și de tipul cardului, nu de faptul că e prepay.
S-ar putea să vă placă și
Gateway de plată pentru industrie cu risc ridicat
Procesare sigură pentru industrii cu risc ridicat, cu rutare multi-acquirer și protecție împotriva chargeback.
Soluții de plată pentru întreprinderi mici
Prețuri IC++ transparente, terminal Smart POS inclus și activare în 24 de ore pentru afaceri mici.
Integrări de plată pentru e-commerce
Pluginuri rapide pentru WooCommerce, Magento și PrestaShop, cu acces complet la API.
Optimizează-ți plățile astăzi
Calculează cât economisește afacerea ta cu prețurile IC++ ale RoxPay față de procentul fix. Vorbește cu un expert pe /ro/contact.
✓ Niciun cost fix lunar · ✓ Activare în 24 de ore · ✓ Suport tehnic dedicat
