











Differenze tra Carta di Credito e Carta di Debito 2026
La carta di debito addebita immediatamente il conto del titolare; la carta di credito usa un fido mensile e addebita a scadenza. Per l'esercente la differenza pesa sui costi: l'interchange regolato è 0,2% sulle carte di debito e 0,3% sulle carte di credito consumer (Regolamento UE 2015/751).
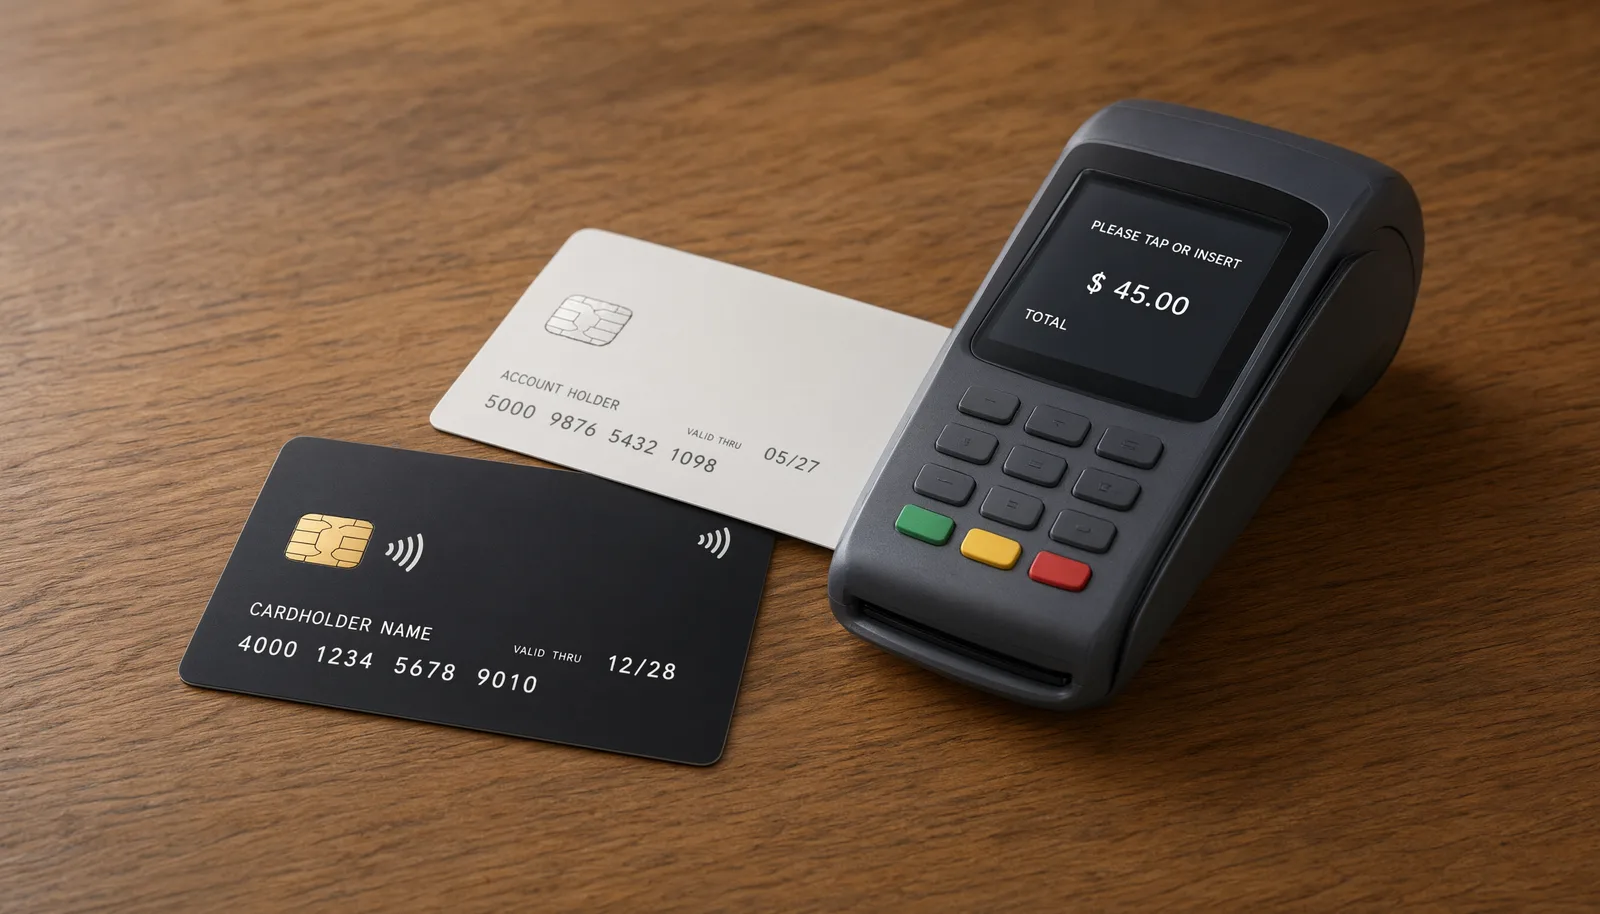
Debito vs credito: le differenze che contano per l'esercente
Confronto tra i due tipi di carta più usati al POS e online
| Caratteristica | Carta di debito | Carta di credito |
|---|---|---|
| RoxPay (IC++) | €0,15 + dallo 0,35% (debito consumer UE) | €0,15 + fino allo 0,85% (credito, corporate e internazionali) |
| Come paga il cliente | Addebito immediato sul conto corrente | Fido mensile, addebito a scadenza dichiarata |
| Interchange consumer (IFR UE) | 0,2% (Regolamento UE 2015/751) | 0,3% (Regolamento UE 2015/751) |
| Finestre di contestazione | Regole dei circuiti | Regole dei circuiti, con finestre tipicamente più ampie |
Fonti: Regolamento UE 2015/751 (interchange), guide di settore sulle carte. RoxPay non emette carte: è un gateway di pagamento e le accetta; la componente variabile dipende dal tipo di carta presentata.
Carta di debito e carta di credito: come funzionano
La carta di debito (bancomat) è collegata direttamente al conto corrente del titolare: quando il cliente paga, l'importo viene prelevato immediatamente dal saldo disponibile. Non esiste plafond né fido: se il conto non ha copertura, la transazione viene rifiutata.
La carta di credito si appoggia a un fido (plafond) concesso dalla banca emittente in base alla capacità di rimborso: il cliente spende oggi e paga a scadenza, con addebito dell'estratto mensile o in rate secondo il contratto. Come riportano le guide di settore sul tema, il tetto di spesa mensile è concesso in base alla solvibilità del titolare.
Esiste anche la carta prepagata, carica in anticipo: spende solo l'importo caricato, senza collegamento al conto. RoxPay non emette nessuna di queste carte: è un gateway di pagamento che le accetta al POS e online.
Perché il tipo di carta cambia il costo per l'esercente
La commissione che l'esercente paga ha tre componenti: l'interchange (spettante alla banca emittente), le scheme fee del circuito e il markup del provider. L'interchange consumer europeo è regolato dal Regolamento UE 2015/751: 0,2% per le carte di debito e 0,3% per le carte di credito.
La differenza dello 0,1% sembra piccola, ma su volumi alti pesa. E soprattutto: le carte corporate e le carte emesse fuori area SEE non rientrano nel tetto regolato, quindi il loro interchange è libero e più alto. Un mix di incassi con prevalenza di debito consumer è strutturalmente più economico di uno con molte credit corporate.
Con le tariffe blended (per esempio le carte SEE a 1,5% + 0,25€ secondo il listino pubblico di Stripe) questa differenza è invisibile: la percentuale unica copre tutto. Con il pricing IC++ (€0,15 + dallo 0,35% allo 0,85%) di RoxPay ogni componente è separata: il limite basso corrisponde in genere alle carte di debito consumer UE, il limite alto a corporate e carte internazionali.
Differenze operative al POS e in caso di contestazione
Al POS la transazione con carta di debito o credito è identica per il cliente: avvicinamento contactless, chip o inserimento. Il flusso cambia in casa della banca: con la debito l'autorizzazione verifica il saldo disponibile sul conto, con la credito verifica il plafond residuo del fido.
In caso di contestazione (chargeback) le finestre e le procedure dipendono dalle regole dei circuiti, con finestre per il titolare tipicamente più ampie sulle carte di credito. L'esercente deve tenerne conto nella gestione delle vendite ad alto valore: la guida al chargeback spiega le difese documentali.
Per la clientela aziendale, dove prevalgono carte corporate a interchange non regolato, la guida ai pagamenti B2B mostra come il bonifico istantaneo PIS riduca il costo rispetto alle carte su fatture grandi.
Carta di debito, credito o prepagata: la guida rapida
Sul lato cliente, le guide di settore riassumono: con la debito spendi solo il saldo del conto; con la credito hai un fido mensile rimborsabile a scadenza; con la prepagata spendi solo ciò che hai caricato. Ognuna ha rischi e costi diversi per il titolare (canoni, interessi sul saldo revolvole, ricariche).
Per l'esercente la domanda è un'altra: quanto pesa il mix di carte sul margine. Il calcolo voce per voce è nella guida al calcolo delle commissioni IC++, con esempi su volumi reali.
Checklist: leggi il tuo mix di carte
- Verifica la percentuale di carte di debito consumer sul tuo transato: sono le più economiche.
- Isola le carte corporate e internazionali: interchange non regolato, costo più alto.
- Confronta la tariffa attuale con un pricing IC++ dichiarato componente per componente.
- Verifica le finestre di contestazione previste dalle regole dei circuiti per i tuoi prodotti.
- Valuta i metodi bancari (PIS, SDD) per gli importi alti, dove la percentuale pesa di più.
Domande Frequenti
Qual è la differenza tra carta di credito e carta di debito?
La carta di debito addebita immediatamente il conto corrente del titolare; la carta di credito utilizza un fido (plafond) concesso dalla banca e l'importo viene addebitato a scadenza, tipicamente con l'estratto mensile. Al POS e online entrambe funzionano allo stesso modo per il cliente.
Quanto costa per l'esercente una carta di debito rispetto a una di credito?
L'interchange regolato è 0,2% per le carte di debito e 0,3% per le carte di credito consumer (Regolamento UE 2015/751). Le carte corporate e quelle emesse fuori area SEE non rientrano nel tetto: il loro costo è più alto. Con il pricing IC++ di RoxPay la componente variabile va da 0,35% a 0,85% in base al tipo di carta.
La carta di credito è più sicura per le contestazioni?
Le finestre e le procedure di contestazione dipendono dalle regole dei circuiti, con finestre tipicamente più ampie sulle carte di credito. In ogni caso servono documenti di vendita conservati bene: la guida al chargeback raccoglie le difese documentali operative.
RoxPay emette carte di credito o di debito?
No. RoxPay è un gateway di pagamento: non è una banca, non è un conto corrente e non emette carte. Accetta carte di debito, credito e prepagate al POS e online, con pricing IC++ (€0,15 + 0,35-0,85%) e accrediti entro 48 ore.
La carta prepagata dove entra?
La prepagata è una terza categoria: si carica in anticipo e si spende solo il saldo caricato. Per l'esercente funziona come una carta di debito a tutti gli effetti al checkout; il costo della commissione dipende dal circuito e dal tipo di carta, non dal fatto che sia prepagata.
Link Utili e Approfondimenti
Potrebbe interessarti
Gateway Pagamento Alto Rischio
Elaborazione pagamenti sicura per settori ad alto rischio con routing multi-acquirer e protezione chargeback.
Soluzioni Pagamento Piccole Imprese
Prezzi IC++ trasparenti, POS Smart gratuito e attivazione in 24 ore per piccole imprese.
Integrazioni Pagamento E-commerce
Plugin one-click per WooCommerce, Magento e PrestaShop con accesso API completo.
Ottimizza i tuoi pagamenti oggi
Calcola quanto risparmia la tua azienda con il pricing IC++ di RoxPay rispetto alla percentuale fissa. Parla con un esperto su /it/contatti.
✓ Nessun costo fisso mensile · ✓ Attivazione in 24 ore · ✓ Supporto tecnico dedicato
